À notre avis, Monabanq (voir l’offre) occupe une place particulière parmi les banques en ligne. En effet, c’est une banque intéressante pour quitter une banque traditionnelle sans avoir l’impression de se retrouver seul face à une application. Elle propose des comptes sans condition de revenus, conserve un vrai service client et permet de réaliser certaines opérations devenues rares chez les banques en ligne, comme les dépôts de chèques ou d’espèces.
Mais ses offres sont payantes, avec plusieurs formules et une gamme qui va bien au-delà du simple compte courant. Alors, que vaut réellement Monabanq en 2026 ? Tarifs, services, épargne, avis clients… on passe son offre au crible pour se faire un avis sur Monabanq et voir à quels profils elle correspond vraiment.
📌 En bref, les points à retenir pour se faire un avis sur Monabanq :
- Un compte accessible : aucun revenu minimum ni obligation de domicilier son salaire, sous réserve d’acceptation du dossier.
- Le service client : Monabanq se distingue avec des conseillers facilement joignables et bien notés par les clients (4,5/5 sur Trustpilot).
- Des opérations physiques : dépôts de chèques et d’espèces dans les automates partenaires, selon les conditions de la formule.
- Une gamme étendue : livrets, assurance vie, retraite, Bourse, immobilier, crédits et assurances.
À notre avis, Monabanq se distingue surtout par son service client et le dépôt de chèques et d’espèces. La cotisation mensuelle finance justement ce niveau de services : un interlocuteur humain facilement joignable et des services de proximité que l’on ne retrouve pas chez toutes les banques en ligne.
SOMMAIRE
- Avis Monabanq : avantages et inconvénients
- Avis Monabanq : quelle formule choisir ?
- Monabanq est-elle une banque fiable ?
- Les principaux services de Monabanq : service client, application, dépôts…
- Épargne et placements chez Monabanq : les solutions proposées
- Notre avis final sur Monabanq
Avis Monabanq : avantages et inconvénients
Monabanq a un positionnement clair : proposer une banque en ligne accessible, avec davantage d’accompagnement humain et de services. En contrepartie, ses formules sont payantes.
➡️ Voici les principaux avantages et inconvénients à connaître avant d’ouvrir un compte chez Monabanq :
| ✅ Avantages Monabanq | ❌ Inconvénients Monabanq |
|---|---|
| Compte accessible sans condition de revenus | Aucune des principales formules n’est gratuite |
| Service client de qualité, joignable par mail, chat et même par téléphone (6 j/7 sur de larges plages horaires) | X |
| Possibilité de déposer des chèques et des espèces dans des automates partenaires | X |
| Gamme bancaire large : compte courant, épargne, crédits, assurance vie, SCPI, compte-titres et PEA | Les placements ne sont pas aussi compétitifs que ceux d’un courtier spécialisé. |
🔎 Notre avis : le principal intérêt de Monabanq tient surtout à l’accompagnement humain et aux possibilités de dépôt. La cotisation mensuelle prend donc tout son sens pour quelqu’un qui veut passer à une banque en ligne tout en gardant un interlocuteur facilement joignable et certains services d’une banque traditionnelle. Pour une personne totalement autonome qui recherche uniquement le tarif le plus bas, cet accompagnement aura moins de valeur.
Avis Monabanq : quelle formule choisir entre Pratiq+, Uniq et Uniq+ ?
Voici un tableau récapitulatif des différentes formules de Monabanq :
| Critère | Pratiq+ | Uniq | Uniq+ |
|---|---|---|---|
| Tarif mensuel | 3,90 € | 6 € | 12 € |
| Carte présentée dans l’offre | Visa Classic | Visa Classic | Visa Premier |
| Plafond de paiements sur 30 jours | 1 500 € | 3 000 € | 5 000 € |
| Plafond de retraits sur 7 jours | 500 € | 700 € | 1 000 € |
| Paiements par carte en euros et devises | Gratuits | Gratuits | Gratuits |
| Retraits en devises sans frais Monabanq | 3 / an | 25 / an | Illimités |
| Virements internationaux | Payants | Payants | Inclus |
| Assurances voyage Visa Premier | ❌ | ❌ | ✅ |
| Assurance des moyens de paiement | ❌ | ✅ | ✅ |
| Dépôts de chèques / trimestre | 1 | 3 | Illimités |
| Dépôts d’espèces / trimestre | Payants | 1 inclus | 3 inclus |
| CB à débit différé possible ? | ✅ Après étude du dossier | ✅ Après étude du dossier | ✅ Après étude du dossier |
| Découvert autorisé | ✅ Après étude du dossier | ✅ Après étude du dossier | ✅ Après étude du dossier |
| Service client par téléphone, tchat et e-mail | ✅ | ✅ | ✅ |
| Paiement mobile, Wero, opérations en temps réel | ✅ | ✅ | ✅ |
| Profil auquel l’offre correspond le mieux | Gestion bancaire simple et voyages occasionnels ➡️ Voir l’offre Monabanq | Davantage de retraits en devises + assurance des moyens de paiement ➡️ Voir l’offre Monabanq | Voyageurs réguliers et besoins bancaires plus importants ➡️ Voir l’offre Monabanq |
➡️ Notre avis : Pratiq+ couvre déjà largement les besoins bancaires courants. Uniq devient intéressante si on voyage davantage ou si on veut l’assurance des moyens de paiement. Quant à Uniq+, ses 12 € par mois se justifient surtout pour les voyageurs réguliers, grâce aux retraits en devises illimités, aux virements internationaux inclus et aux garanties de la Visa Premier.
Monabanq est-elle une banque fiable ?
Monabanq appartient au groupe Crédit Mutuel Alliance Fédérale et possède désormais 20 ans de légitimité comme banque en ligne. Son siège se situe à Villeneuve-d’Ascq. Ses mentions légales confirment son agrément comme banque et prestataire de services d’investissement auprès de l’Autorité de contrôle prudentiel et de résolution (ACPR).
Les dépôts bénéficient donc de la protection du Fonds de garantie des dépôts et de résolution (FGDR), jusqu’à 100 000 € par déposant et par établissement. Ce plafond s’applique au cumul des dépôts concernés, et non séparément à chaque compte.
Les principaux services de Monabanq : service client, application, dépôts…
Monabanq associe la gestion à distance à un accompagnement humain. C’est sur cette combinaison que repose l’intérêt de son abonnement. On garde son autonomie pour les opérations simples, avec un interlocuteur disponible lorsqu’on en a besoin.
Service client Monabanq : disponibilité et avis clients
C’est à notre avis un point fort de Monabanq. En effet, le service client Monabanq est joignable par téléphone du lundi au vendredi de 8 h à 21 h et le samedi de 8 h à 16 h 30, hors jours fériés. Le service client est également disponible par chat et e-mail.
La banque annonce également des rendez-vous possibles sous 24 heures, notamment pour les projets immobiliers, la retraite et la succession. Autre particularité mise en avant par Monabanq : ses conseillers ne sont pas commissionnés sur les produits vendus.
🏆 Monabanq a été élue « Service Client de l’Année 2026 » dans la catégorie banque en ligne pour les particuliers, pour la 9e année consécutive.
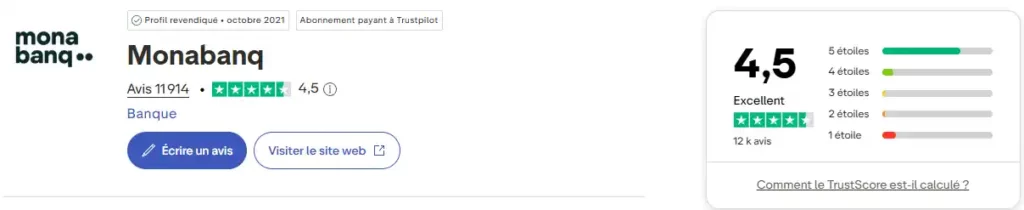
Sur Trustpilot, Monabanq affiche 4,5/5 pour plus de 11 000 avis. Les retours font surtout ressortir :
- un service client réactif et à l’écoute, souvent cité comme le principal point fort ;
- des conseillers facilement joignables, avec des réponses jugées claires et professionnelles ;
- une application et des démarches simples pour gérer le compte au quotidien ;
- côté négatif, quelques difficultés de suivi sur les dossiers plus complexes, avec parfois des délais, des réponses jugées imprécises ou des critiques lors de clôtures de compte.
💡 Les avis clients confortent donc surtout le positionnement de Monabanq sur la qualité du service client.
Déposer des chèques et des espèces
Monabanq donne accès aux automates compatibles Crédit Mutuel, CIC et Cash Services pour les dépôts de chèques et espèces.
💡 Avant d’ouvrir le compte, vérifiez la présence d’un automate acceptant les dépôts près de chez vous (si ce service est important pour vous).
Application Monabanq : les fonctions utiles
📱 L’application Monabanq permet de gérer l’essentiel du quotidien depuis son téléphone :
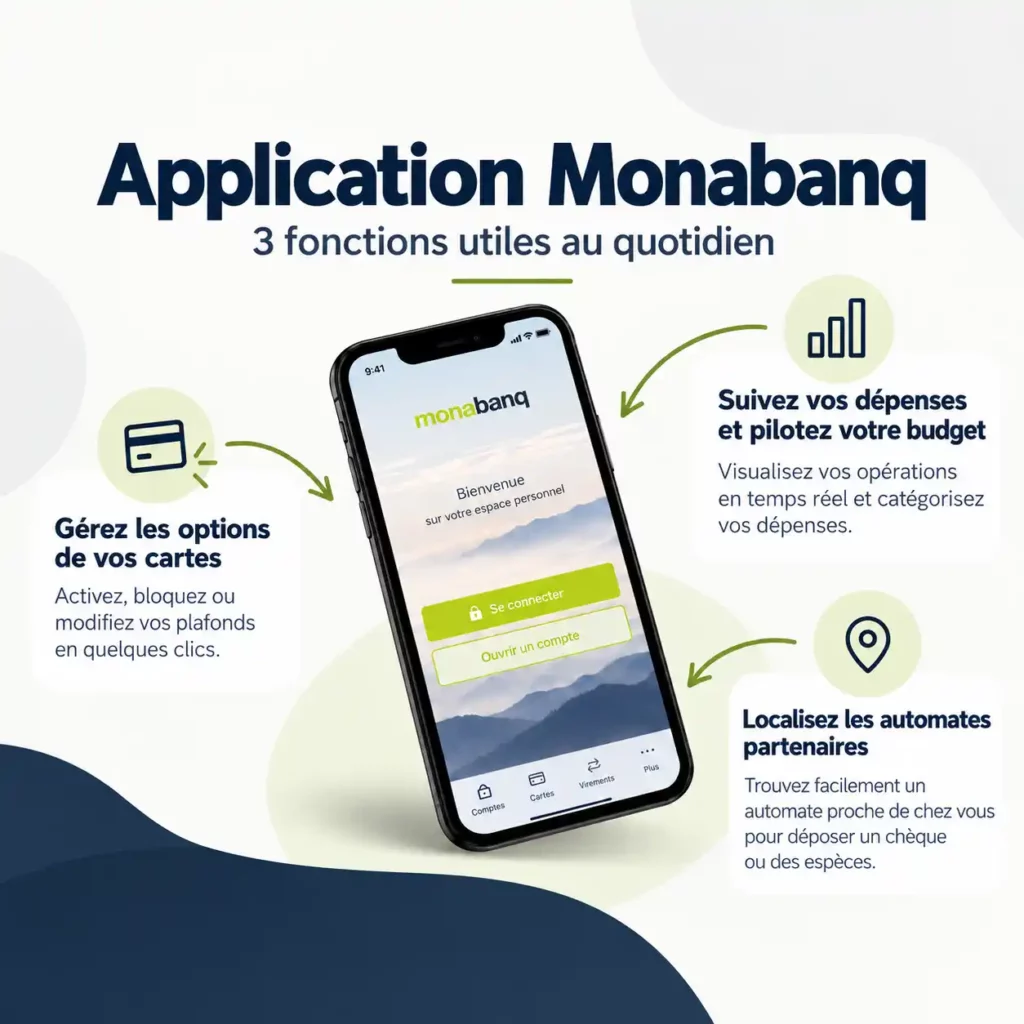
On peut consulter ses comptes et opérations en temps réel, effectuer des virements, ajouter un bénéficiaire, partager son RIB et retrouver ses documents.
Côté carte bancaire, on peut consulter son code, modifier ses plafonds, bloquer certains usages ou faire opposition directement depuis l’application. Monabanq permet aussi de paramétrer des alertes en cas de solde faible, de mouvement sur le compte ou lorsque 80 % du plafond de la carte est atteint.
Enfin, l’application permet d’enregistrer un chèque avant son dépôt et de localiser les automates partenaires. Monabanq propose également le paiement mobile et Wero pour envoyer de l’argent entre particuliers.
Épargne et placements chez Monabanq : les solutions proposées
Monabanq couvre les principaux besoins d’épargne et d’investissement.
➡️ Voir l’offre complète des produits d’épargne chez Monabanq
Livrets et comptes à terme : sécuriser son épargne
Pour l’épargne, Monabanq distribue :
- Des livrets réglementés :
- Livret A ;
- LDDS ;
- LEP, sous conditions de revenus.
- Des livrets bancaires fiscalisés :
- Livret d’épargne Monabanq ;
- Rentabilis (compte rémunéré).
- Des comptes à terme :
- compte à terme 2 ans ;
- compte à terme 5 ans.
➡️ Notre avis : l’offre d’épargne de Monabanq est assez complète pour gérer son épargne à court terme et son épargne de précaution. La présence du Livret A, du LDDS et du LEP, complétée par des comptes à terme, permet de couvrir aussi bien l’épargne disponible que l’argent que l’on accepte de bloquer quelques années.
En revanche, hors taux promotionnel, les livrets bancaires fiscalisés de Monabanq ne présentent pas vraiment d’intérêt face aux meilleurs placements sans risque.
Assurance vie chez Monabanq
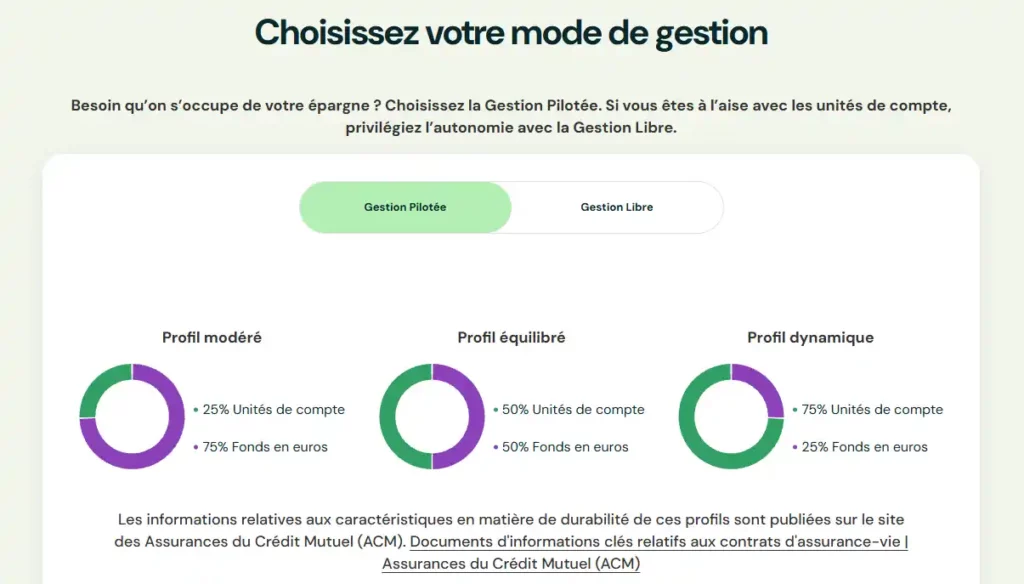
L’assurance vie Monabanq est accessible dès 50 € : elle propose une gestion libre et une gestion pilotée, avec un fonds euro et des unités de compte. Trois offres sont disponibles : Essentiel, Avantage et Privilège, avec une gamme d’investissement qui s’élargit selon le montant détenu sur le contrat (voir le détail sur le site de Monabanq).
➡️ Notre avis : nous n’ouvririons pas notre assurance vie chez Monabanq. Le contrat facture actuellement 1 % sur chaque versement, puis 0,65 % à 0,75 % de frais de gestion annuels en gestion libre selon l’offre, auxquels peuvent s’ajouter 0,25 % à 0,50 % par arbitrage. Sur le long terme, ce sont des frottements évitables…
Note de Nicolas : Les meilleures assurances vie comme Linxea Spirit 2 et Lucya CNP sont mieux armés : 0 % de frais sur les versements et les arbitrages en ligne, seulement 0,50 % voire 0,30 % de frais de gestion annuels sur les unités de compte et une gamme bien plus riche en ETF, SCPI et autres fonds pour bien investir. L’écart est suffisamment important pour ouvrir son assurance vie ailleurs, même lorsqu’on est déjà client Monabanq.
PER chez Monabanq
Le plan d’épargne retraite (PER) Monabanq est accessible dès 50 €. On peut l’alimenter par des versements libres ou programmés et choisir entre la gestion libre et la gestion pilotée à horizon, déclinée en trois profils : Prudent Horizon Retraite, Équilibré Horizon Retraite et Dynamique Horizon Retraite.
En gestion pilotée à horizon du PER, l’épargne est progressivement sécurisée à mesure que la retraite approche.
➡️ Notre avis : le PER Monabanq fait le job, mais nous ne le choisirions pas pour préparer notre retraite. Il facture actuellement 1 % sur les versements, 0,65 % de frais de gestion annuels et 0,25 % à 0,50 % par arbitrage. Sur une enveloppe d’investissement que l’on conserve potentiellement plusieurs décennies, autant éviter ces frais dès le départ…
Note de Nicolas : Les meilleurs PER comme Linxea Spirit PER (voir l’offre) et Lucya CNP PER (voir l’offre) sont mieux armés : 0 % de frais sur versement et sur les arbitrages en ligne, seulement 0,50 % voire 0,30 % de frais de gestion annuels sur les unités de compte et une gamme bien plus riche en ETF, SCPI et autres fonds. L’écart est suffisamment important pour ouvrir son PER ailleurs, même lorsqu’on est déjà client Monabanq.
PEA et CTO : des offres peu compétitives chez Monabanq
Monabanq permet d’investir en Bourse via un plan d’épargne en actions (PEA) accessible dès 15 € et un compte-titres ordinaire (CTO) sans minimum à l’ouverture ni plafond de versement. Le PEA donne accès aux actions, fonds et ETF éligibles, tandis que le CTO ouvre aussi les marchés internationaux, les obligations et certains investissements plus spécifiques.
➡️ Notre avis : nous ne recommandons ni le PEA ni le CTO Monabanq. Les ordres en ligne sur Euronext sont facturés 0,25 % avec un minimum de 9,90 €, auxquels s’ajoutent 6 € par mois si aucun ordre n’est exécuté. Sur le CTO, les ordres sur les places étrangères coûtent même 0,80 % avec un minimum de 50 €. C’est beaucoup trop cher face aux meilleurs courtiers en Bourse.
Note de Nicolas : On préfère nettement Saxo (voir l’offre), Fortuneo (voir l’offre) ou Bourse Direct (voir l’offre). Pour investir régulièrement à long terme, leurs frais sont nettement plus compétitifs.
SCPI via Moniwan : surtout intéressantes à crédit
🏢 Monabanq permet d’investir en SCPI via Moniwan, au comptant ou à crédit. Pour le financement, la banque indique une souscription d’au moins 25 000 € et un apport minimum de 10 %.
➡️ Notre avis : l’offre devient surtout intéressante si vous voulez financer vos SCPI à crédit. Pour un achat comptant, on préfère d’abord sélectionner les meilleures SCPI selon la qualité du patrimoine immobilier, la valorisation, les frais et l’endettement, puis choisir l’intermédiaire.
Note de Nicolas : On ne choisit pas une SCPI parce qu’elle est proposée par sa banque. En revanche, si Monabanq finance dans de bonnes conditions une SCPI que l’on veut réellement acheter, son offre prend tout son intérêt.
Notre avis final sur Monabanq
Monabanq est une bonne banque en ligne pour gérer ses finances au quotidien tout en conservant un accompagnement humain. Elle se distingue particulièrement pour quelqu’un qui souhaite quitter une banque traditionnelle sans renoncer complètement à la relation avec un conseiller.
Pour le compte courant, le choix entre Pratiq+, Uniq et Uniq+ dépend surtout de vos besoins : carte bancaire, retraits à l’étranger, assurances ou dépôts d’espèces (voir notre premier tableau).
Côté épargne et investissement, notre avis est plus réservé. Monabanq peut être une bonne banque du quotidien sans être le meilleur endroit pour investir son patrimoine. Pour l’assurance vie, le PER, le PEA ou le CTO, on trouve nettement plus compétitif ailleurs en matière de frais et de choix d’investissements.
➡️ Comparer les formules Monabanq et vérifier les conditions d’ouverture.
FAQ : les questions fréquentes sur Monabanq
Retrouvez les réponses aux principales questions pratiques avant d’ouvrir un compte chez Monabanq.
Pour ouvrir un compte Monabanq, il faut notamment être majeur, résider en France, disposer d’une pièce d’identité européenne ou d’un titre de séjour français en cours de validité et avoir un numéro de téléphone français. Monabanq n’impose ni condition de revenus ni domiciliation du salaire. L’ouverture reste soumise à l’acceptation du dossier par la banque.
Non. Les trois principales formules Monabanq sont payantes. Pratiq+ coûte 3 € par mois jusqu’au 30 septembre 2026, puis 3,90 € par mois à partir du 1er octobre 2026. Uniq coûte 6 € par mois et Uniq+ 12 € par mois. Ces abonnements donnent accès à différents services bancaires et assurances selon la formule choisie.
Oui. Monabanq permet d’ouvrir un compte joint avec les formules Pratiq+, Uniq et Uniq+, au même prix que le compte simple. Depuis le 1er juin 2026, la seconde carte bancaire identique à la première est offerte pendant toute la durée d’ouverture du compte joint, sous réserve des conditions de l’offre.
Non. Monabanq est une banque en ligne et ne possède pas d’agences bancaires physiques pour recevoir ses clients. La gestion du compte se fait à distance depuis le site, l’application ou avec le service client. En revanche, certains automates Crédit Mutuel, CIC et Cash Services permettent aux clients Monabanq de déposer des chèques ou des espèces selon leur formule.
Monabanq appartient au Crédit Mutuel Alliance Fédérale. Il s’agit d’un établissement bancaire agréé par l’Autorité de contrôle prudentiel et de résolution (ACPR). Les dépôts éligibles bénéficient de la garantie du FGDR dans la limite de 100 000 € par déposant et par établissement.
Non. Monabanq n’impose pas de domicilier son salaire ou ses autres revenus pour ouvrir et conserver un compte. Il est donc possible de garder son compte dans une autre banque et d’utiliser Monabanq comme compte principal ou comme compte bancaire complémentaire.