Quel est notre avis sur le livret Bfor+ de BforBank (voir l’offre), ce livret au taux boosté de 3,10 % brut par an pendant 12 mois ? L’offre est réservée à une première ouverture d’un Livret Bfor+ réalisée jusqu’au 2 novembre 2026.
Ce livret de BforBank est-il vraiment intéressant ? Quels sont les avantages et inconvénients de ce type de livret ? Et enfin, est-ce qu’il existe de meilleures alternatives ? On fait le point.
📌 En bref, ce qu’il faut savoir pour se faire un avis sur le Livret Bfor+ de BforBank :
- L’offre : 3,10 % brut par an pendant 12 mois, jusqu’à 200 000 € ;
- L’argent reste disponible à tout moment et aucun frais d’ouverture, de versement, de retrait, de tenue de compte ou de clôture n’est facturé ;
- Le premier versement minimum pour l’ouverture est de 10 € ;
- Les intérêts sont soumis par défaut au PFU de 31,4 %, contrairement aux livrets réglementés (Livret A, LDDS…) qui sont exonérés d’impôt sur le revenu et de prélèvements sociaux.
SOMMAIRE
- Notre avis sur le Livret Bfor+ de BforBank : avantages et inconvénients
- Comment fonctionne le Livret Bfor+ de BforBank ?
- Que vaut le taux boosté à 3,10 % pendant 12 mois ? Notre avis
- Combien rapporte le Livret Bfor+ ? Comparatif avec le Livret A et les meilleurs fonds euros
- Conclusion : à qui s’adresse le Livret Bfor+ ?
Notre avis sur le Livret Bfor+ de BforBank : avantages et inconvénients
💰 À notre avis, le Livret Bfor+ est une bonne solution pour placer une somme d’argent pendant 1 an tout en gardant son argent disponible.
Son principal atout : BforBank ne se contente pas d’afficher un taux promotionnel élevé pendant quelques mois, contrairement à de nombreux acteurs qui proposent un taux élevé pendant 3-4 mois seulement. En effet, les 3,10 % brut sont garantis pendant 12 mois, et jusqu’à 200 000 €.
| ✅ Avantages | ⚠️ Inconvénients |
|---|---|
| 3,10 % brut par an pendant 12 mois | La fiscalité ramène le taux de 3,10 % brut à 2,13 % net après PFU de 31,4 % |
| Un plafond pour le taux promotionnel élevé : 200 000 € | Après les 12 mois, il repasse au taux standard : actuellement 1,20 % brut Ce taux standard est révisable (voir l’offre) |
| L’argent reste disponible à tout moment | La part dépassant 200 000 € ne bénéficie pas du taux boosté |
| Aucun frais d’ouverture, de versement, de retrait, de tenue de compte ou de clôture | |
| Accessible dès 10 €, sans condition de revenus | |
| Fonctionnement simple, sans allocation patrimoniale à mettre en place |
Le point fort du Bfor+ est donc surtout le couple : 3,10 % brut sur une durée de 12 mois + plafond élevé. Sur les livrets boostés, un taux plus élevé pendant 2 ou 3 mois n’offre pas forcément un meilleur rendement sur une année complète.
💡 La fiscalité est la principale limite de ce genre de livret. Pour l’épargne de précaution, on privilégiera donc d’abord les livrets réglementés exonérés d’impôt, notamment le Livret A et le LDDS. Le Bfor+ devient surtout intéressant ensuite, lorsqu’on cherche à placer davantage de liquidités sans les bloquer.
Comment fonctionne le Livret Bfor+ de BforBank ?
✉️ Un compte sur livret (CSL) est un livret bancaire dont la banque fixe librement la rémunération. Chez BforBank, il porte le nom de Livret Bfor+.
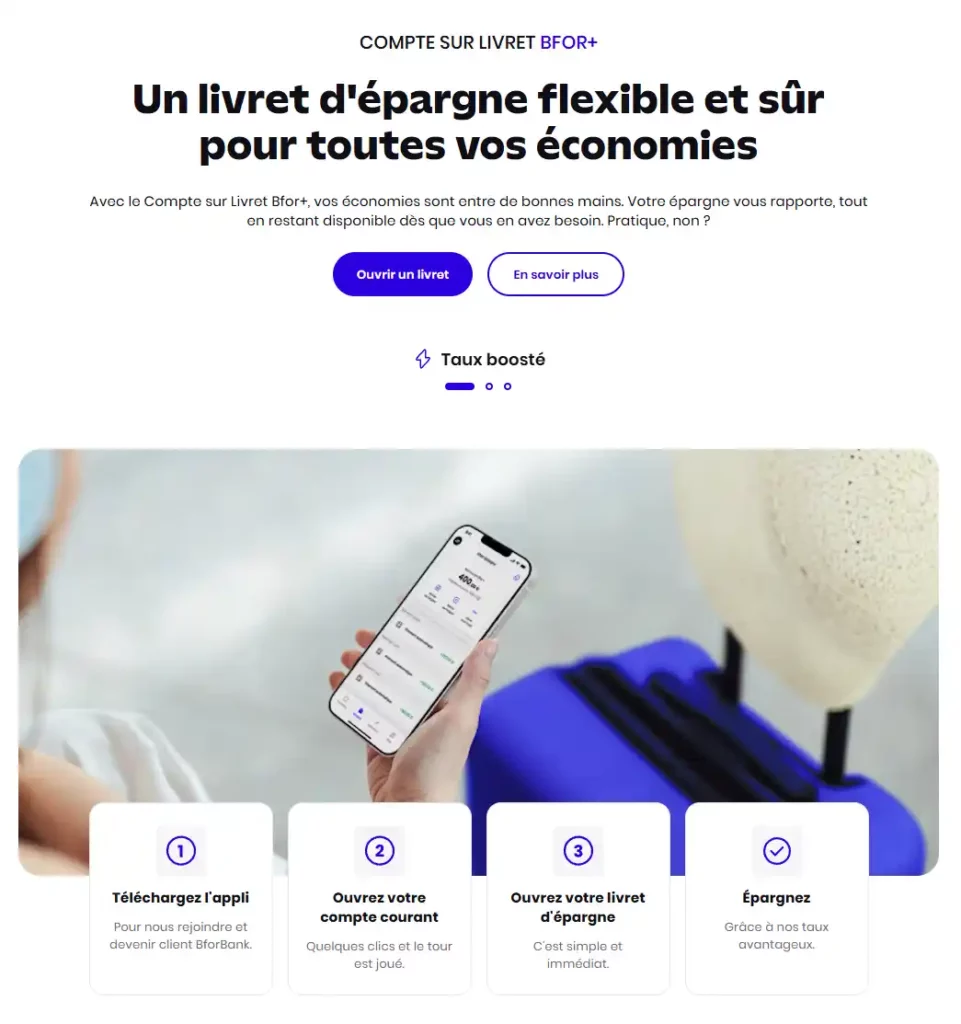
Son fonctionnement est simple : on verse de l’argent, celui-ci produit des intérêts et reste disponible à tout moment. En revanche, contrairement au Livret A ou au livret de développement durable et solidaire (LDDS), la fiscalité s’applique aux intérêts du Bfor+.
BforBank réserve le Livret Bfor+ aux personnes physiques majeures. De plus, la banque n’impose aucune condition de revenus. Il faut toutefois disposer d’un compte courant BforBank actif pour l’ouvrir.
Concrètement :
- l’ouverture est gratuite ;
- le premier versement est de 10 € minimum ;
- les versements et retraits suivants sont possibles à partir de 10 € ;
- il faut conserver au moins 10 € sur le livret ;
- l’argent reste disponible sans échéance de blocage ;
- BforBank ne facture aucun frais d’ouverture, de versement, de retrait, de tenue de compte ou de clôture ;
- le Livret Bfor+ peut accueillir jusqu’à 4 millions d’euros, mais le nouveau taux promotionnel de 3,10 % brut concerne au maximum 200 000 €.
➡️ Le Bfor+ sert donc surtout à placer des liquidités que l’on souhaite garder disponibles, notamment lorsqu’on a déjà rempli ses livrets réglementés ou que l’on doit conserver une somme importante pendant quelques mois.
À l’issue des 12 mois de taux boosté, BforBank applique à l’épargne le taux standard du Livret Bfor+ alors en vigueur. Actuellement, la banque affiche un taux standard de 1,20 % brut, qu’elle peut réviser (voir l’offre).
La même logique vaut pour la part du capital qui dépasse les 200 000 € bénéficiant de la promotion : BforBank lui applique le taux standard du Livret Bfor+ en vigueur.
💡 Pour comparer ce livret aux autres solutions de court terme, on détaille les livrets, comptes à terme et autres solutions de trésorerie dans notre guide des meilleurs placements sans risque.
Que vaut le taux boosté à 3,10 % pendant 12 mois ? Notre avis
📈 BforBank propose un taux de 3,10 % brut par an pendant 12 mois, dans la limite de 200 000 €. L’offre est réservée à une première ouverture d’un Livret Bfor+ réalisée jusqu’au 2 novembre 2026.
Le taux de 3,10 % n’est pas spectaculaire au point d’éclipser tous les « super livrets » du marché. Certaines banques affichent ponctuellement 4 %, 5 %, voire davantage.
💡 Mais attention, car ces taux très élevés durent seulement 2, 3 ou 4 mois dans de nombreuses offres. À l’inverse, BforBank maintient son taux de 3,10 % brut pendant une année complète.
🔎 Prenons un exemple simple. Imaginons 2 livrets :
- Livret 1 : 3,10 % brut pendant 12 mois ;
- Livret 2 : 5 % brut pendant 3 mois, puis 1,20 % pendant les 9 mois suivants.
Si on regarde uniquement le taux, le deuxième paraît nettement meilleur : 5 % contre 3,10 %.
Mais sur une année complète, avec un capital constant :
- le premier rapporte bien 3,10 % brut sur un an ;
- le second rapporte 2,15 % brut sur un an :
- Sur les 3 premiers mois : 5 % × 3 / 12 = 1,25 %
- Sur les 9 mois suivants : 1,20 % × 9 / 12 = 0,90 %
- Soit bien 2,15 % sur l’année (1,25 % + 0,90 %)
Le taux à 5 % va probablement attirer plus de clients et gagnera la bataille marketing, mais il perd celle du rendement réellement obtenu sur 12 mois par rapport au livret à 3,10 % sur un an.
Note d’Hugo : en bref, pour comparer 2 livrets boostés, il faut toujours regarder 3 chiffres : le taux boosté, sa durée et le taux de base une fois l’offre promotionnelle terminée. Pour quelqu’un qui cherche un placement sécurisé et disponible pendant un an, l’offre de Bfor+ est compétitive.
Combien rapporte le Livret Bfor+ ? Comparatif avec le Livret A et les meilleurs fonds euros
📊 Pour rappel, les intérêts d’un livret bancaire sont soumis par défaut à 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, soit 31,4 % au total.
Avec le PFU de 31,4 %, le taux de 3,10 % brut correspond à environ 2,13 % après fiscalité : 3,10 % × (1 − 31,4 %) = 2,13 % NET.
➡️ Voici un tableau récapitulatif du livret Bfor+ avec le livret A et les meilleurs fonds euros :
| Placement | Taux / rendement affiché |
|---|---|
| Livret Bfor+ de BforBank (voir l’offre) | 3,10 % brut / 2,13 % net |
| Livret A | 1,70 % net |
| Fonds euro Objectif Climat – Linxea Spirit 2 | 3,26 %* |
| Fonds euro Général Cardif – Lucya Cardif | 2,75 %* |
| Fonds euro Abeille Actif Garanti – Lucya Abeille | 2,51 %* |
| Fonds euro SwissLife Actif Général – Placement-direct Vie | 1,90 %* |
*Pour les fonds euros : performances 2025
Livret A : taux net d’impôt et de prélèvements sociaux. Livret Bfor+ : taux brut avant fiscalité. Fonds euros : rendements 2025 nets de frais de gestion, mais avant prélèvements sociaux et fiscaux.
🔎 Même si le comparatif entre le Livret Bfor+ et les fonds euros est intéressant, le plus pertinent reste de le comparer au Livret A, car c’est le placement qui lui ressemble le plus.
Et même après fiscalité, avec un taux net de 2,13 %, le Livret Bfor+ affiche un rendement supérieur à celui du Livret A, rémunéré à 1,70 %.
Et les fonds euros ?
Les fonds euros des contrats d’assurance vie constituent aussi une alternative pour sécuriser une partie de son épargne. Le capital bénéficie de la garantie prévue par le contrat et certaines offres proposent actuellement des bonifications de rendement qui peuvent les rendre compétitives face au Livret Bfor+.
La comparaison reste toutefois différente. Selon le contrat, la bonification peut dépendre d’un montant minimum, d’une durée de détention ou d’une part investie en unités de compte (c’est souvent le cas). Et surtout, la rémunération finale n’est pas connue à l’avance.
💡 Le Bfor+ garde donc l’avantage de la simplicité et de la visibilité : 3,10 % brut connus à l’avance pendant 12 mois, sans allocation patrimoniale imposée ni part en unités de compte à détenir pour obtenir ce taux.
Conclusion : à qui s’adresse le Livret Bfor+ ?
✅ Notre avis sur le Livret Bfor+ de BforBank (voir l’offre) est positif pour placer une épargne disponible sur un horizon de placement d’un an. Son principal atout vient du taux de 3,10 % brut maintenu pendant 12 mois, là où de nombreux livrets concurrents réservent leur meilleur taux à quelques mois seulement.
Avec un plafond promotionnel de 200 000 €, le Bfor+ devient aussi intéressant pour les montants élevés. L’argent reste disponible, aucun frais n’est facturé sur le livret et aucune allocation patrimoniale en unités de compte n’est imposée pour bénéficier du taux boosté.
➡️ À notre avis, cette offre est particulièrement intéressante dans 2 situations :
- Si on a déjà rempli ses livrets réglementés (livret A et LDDS) et qu’on cherche un endroit simple pour conserver davantage de liquidités.
- Si on dispose d’une somme importante à placer pour un an : vente d’un bien immobilier, apport pour un futur achat, trésorerie personnelle en attente d’un projet ou capital que l’on ne souhaite pas encore investir à long terme.
Le Bfor+ est évidemment bien moins adapté à l’argent que l’on peut investir à long terme.
➡️ Pour une somme importante qu’on doit garder disponible pendant un an, l’offre BforBank est clairement compétitive (voir l’offre disponible jusqu’au 2 novembre 2026).