Quels sont les 10 meilleurs ETF pour investir en Bourse ? Sachant qu’un ETF n’est finalement que le véhicule d’investissement (un panier en quelque sorte), encore faut-il savoir ce qu’il y a dedans ! Un ETF Monde, un S&P 500, un ETF obligataire ou un tracker sur l’or ne jouent tout simplement pas le même rôle dans un portefeuille.
📌 Parmi les grandes typologies d’ETF et trackers que nous avons sélectionnées, voici nos 10 meilleurs ETF :
- 📈 Marchés actions :
- Monde « développé » + « émergents » : Amundi PEA Global MSCI ACWI (GPEA).
- Monde « développé » : iShares MSCI World Swap PEA (WPEA).
- États-Unis : State Street SPDR S&P 500 (SPYL).
- Small caps : Avantis Global Small Cap Value (AVWS).
- Facteur Momentum : Xtrackers MSCI World Momentum (XDEM).
- 🧱 Obligations et monétaire :
- Obligations Monde : iShares Core Global Aggregate Bond EUR Hedged (AGGH).
- Obligations d’État américaines : Amundi US Treasury Bond 7-10Y EUR Hedged (7USH).
- Monétaire : BNP Paribas Easy EUR Overnight (CASHE).
- 🥇 Actifs alternatifs (Or ou Bitcoin) :
- Or : Amundi Physical Gold ETC.
- Bitcoin : CoinShares Bitcoin ETP (BITC).
💡 L’ETF à retenir dépend aussi de l’enveloppe fiscale utilisée. En effet, un même indice boursier ne sera pas forcément accessible via un plan d’épargne en actions (PEA), un compte-titres ordinaire (CTO), une assurance vie, un plan d’épargne retraite (PER) ou un contrat de capitalisation.
➡️ Et encore faut-il décider combien allouer à chaque brique : 60 % d’actions, 20 % d’obligations, 15 % d’or et 5 % de bitcoin ? Ou 100 % d’actions Monde ? L’allocation patrimoniale dépend de votre profil d’investisseur et le choix des ETF vient après le choix de l’allocation.
Note de Louis : On a toujours recommandé les trackers (ETF) car ils sont diversifiés et bien moins chargés en frais que les fonds actifs classiques. Mais sur certains segments, notamment les small caps ou certaines stratégies obligataires, on regarde aussi avec intérêt la gestion active lorsqu’elle apporte quelque chose de réellement différent et que les frais restent raisonnables (notamment avec des parts clean share).
SOMMAIRE
- Quels sont les 10 meilleurs ETF et trackers en 2026 ? Notre sélection
- Les meilleurs ETF actions : Monde, S&P 500, small caps et facteurs
- Les meilleurs ETF obligataires et monétaires pour diversifier
- Or et bitcoin : quels ETC, ETN et ETP choisir ?
- Comment construire son portefeuille d’ETF ? Notre méthode
Quels sont les 10 meilleurs ETF et trackers en 2026 ? Notre sélection
Le bon ETF/tracker dépend d’abord du rôle qu’on veut lui donner dans son portefeuille : cœur actions Monde, % d’exposition aux États-Unis, small caps, facteurs (ETF factoriels), obligations, poche monétaire, métaux précieux ou encore cryptos.
10 grandes briques d’investissement, plusieurs trackers selon l’enveloppe
🏆 Voici donc notre sélection de 10 grandes typologies d’ETF et trackers. Il y a volontairement plus de 10 ETF/trackers dans le tableau (car on sélectionne d’abord la brique d’investissement, puis le tracker adapté à l’enveloppe utilisée).
* En assurance vie française, la disponibilité des ETF dépend du contrat. Les exemples ci-dessus ont été vérifiés comme accessibles dans au moins une des meilleures assurances vie, notamment Linxea Spirit 2 (voir l’offre) et Lucya CNP (voir l’offre).
** Parmi les meilleures assurances vie luxembourgeoises, le référencement dépend du contrat négocié par le courtier, de l’assureur, de la banque dépositaire et, pour certains placements alternatifs, de la catégorie du souscripteur/assuré. En compte-titres ordinaire (CTO), la disponibilité dépend également des places de marché proposées par le courtier.
ETF, ETC, ETN, ETP : attention à ce que l’on met dans le même panier
📌 Attention au vocabulaire. Le terme ETP (Exchange Traded Product) désigne la grande famille des produits cotés en Bourse, qui regroupe notamment les ETF, les ETC et les ETN. Mais ces véhicules n’ont pas tous la même structure juridique :
- Les ETF (Exchange Traded Funds) sont des fonds cotés en continu et en Europe. Ceux que nous retenons ici sont conformes au cadre UCITS.
- Les ETC (Exchange Traded Commodities) permettent notamment de s’exposer aux matières premières.
- Les ETN (Exchange Traded Notes) sont des titres de dette cotés dont la valeur suit un actif ou un indice.
Dans le langage courant, on regroupe volontiers toute cette famille sous le terme de trackers, mais leur structure juridique, leur fonctionnement et leurs risques ne sont pas identiques.
➡️ Cf. par exemple notre article sur les meilleurs ETN et ETF crypto : Bitcoin, Ethereum.
Note de Louis : Le piège serait de transformer cette sélection en liste de courses. Un portefeuille à 10 lignes n’est pas automatiquement meilleur qu’un portefeuille à 3 lignes. Chaque nouvel ETF doit avoir une fonction claire ; sinon, on ajoute surtout de la complexité pour le plaisir de collectionner les tickers.
Les meilleurs ETF actions : Monde, S&P 500, small caps et facteurs
📈 Pour la poche actions, on privilégie d’abord les ETF les plus larges et diversifiés. L’idée n’est pas de deviner quelle entreprise ou quel pays sera le prochain gagnant, mais de laisser le marché faire une bonne partie du travail à notre place.
ETF indiciels : comment le marché choisit à notre place
Ce choix n’est d’ailleurs pas totalement neutre, car les grands indices comme le MSCI World ou le MSCI ACWI pondèrent les entreprises selon leur capitalisation boursière ajustée du flottant. En simplifiant, plus une entreprise pèse lourd en Bourse, plus elle occupe de place dans l’indice. Et cette pondération évolue naturellement avec le marché.
Note de Louis : Si on a davantage de convictions, on peut ensuite s’écarter de cette pondération de marché. Par exemple, on peut surpondérer les États-Unis avec le S&P 500, privilégier un secteur ou une thématique comme l’intelligence artificielle, ou utiliser des ETF Smart Beta et factoriels (Momentum, Quality, Value, etc.).
ETF Monde : notre choix par défaut pour le cœur du portefeuille
🌍 Pour la majorité des investisseurs à long terme, un ETF Monde reste selon nous le meilleur point de départ. Avec un seul fonds, on investit dans plus d’un millier d’entreprises réparties entre de nombreux pays et secteurs.
➡️ Le grand débat est surtout de choisir entre MSCI World et MSCI ACWI :
- MSCI World : environ 1 300 grandes et moyennes entreprises de 23 pays dits « développés », soit autour de 78 % de l’univers actions mondial investissable ; avec notamment l’ETF iShares MSCI World Swap PEA.
- MSCI ACWI : environ 2 500 entreprises des pays « développés » et « émergents » (Inde, Taïwan, Chine, Corée du Sud, Brésil, etc.), soit autour de 85 % du marché mondial investissable ; avec notamment l’ETF Amundi PEA Global (MSCI ACWI).
Le MSCI ACWI ouvre donc simplement davantage le compas. Et pour aller encore plus loin, le MSCI ACWI IMI ajoute les petites capitalisations et couvre environ 99 % de la capitalisation mondiale investissable.
Note de Louis : À titre personnel, je préfère la logique du MSCI ACWI pour le cœur du portefeuille. On n’a aucune boule de cristal et si les champions de demain viennent d’Inde, des États-Unis, de Taïwan, d’Europe ou d’ailleurs, autant leur laisser la possibilité de prendre naturellement du poids.
ETF small caps : un terrain où la gestion active peut avoir du sens
Les small caps permettent d’investir dans les petites capitalisations (beaucoup moins représentées dans les grands indices).
🔎 Mais c’est un univers particulier où les entreprises sont moins liquides et plus dépendantes de quelques produits, clients ou marchés. Et surtout leur analyse peut demander davantage de travail de terrain (derrière les comptes publiés, certaines informations déterminantes sont moins évidentes à détecter que chez une multinationale suivie sous toutes les coutures).
C’est pourquoi, sur les small caps, on ne considère pas la gestion passive comme automatiquement supérieure. Une gestion active très spécialisée peut avoir du sens si l’équipe possède une vraie méthode, connaît intimement son univers et reste raisonnable sur les frais :
➡️ Parmi les solutions que l’on apprécie, on peut citer :
- l’Avantis Global Small Cap Value UCITS ETF (AVWS), un ETF actif mondial orienté petites capitalisations Value ;
- et dans un registre encore plus spécialisé en Europe, le fonds actif Indépendance Europe Small, géré selon une approche Quality Value.
ETF factoriels : Momentum et Quality pour sortir de la simple capitalisation
⚙️ Les ETF factoriels ou Smart Beta appliquent d’autres règles de sélection que la simple capitalisation boursière. Parmi les principaux facteurs, on retrouve notamment la Valeur, la Taille, la faible Volatilité, la Qualité et le Momentum.
➡️ Deux stratégies retiennent particulièrement notre attention :
- Momentum : privilégier les actions dont la dynamique boursière récente est la plus forte. Le Xtrackers MSCI World Momentum UCITS ETF 1C (IE00BL25JP72) applique cette logique à l’univers MSCI World, avec 0,25 % de frais annuels.
- Quality : sélectionner davantage d’entreprises affichant notamment une rentabilité élevée, des bénéfices relativement stables et un endettement maîtrisé. Le Xtrackers MSCI World Sector Neutral Quality UCITS ETF 1C (IE00BL25JL35) affiche lui aussi 0,25 % de frais annuels.
Note de Louis : Le Momentum reste mon facteur préféré. Mais il faut garder la tête froide : aucun facteur ne possède une martingale et chacun peut sous-performer le marché pendant plusieurs années. Pour la majorité des investisseurs, un bon ETF Monde reste plus simple et largement suffisant.
Les meilleurs ETF obligataires et monétaires pour diversifier
🧱 Après les actions, les obligations constituent la deuxième grande brique d’un portefeuille financier. Leur rôle est surtout d’améliorer le couple rendement / risque, de réduire la volatilité et d’amortir certains drawdowns.
Note de Louis : ETF hedged ou non ? Pour les obligations internationales, on privilégie généralement une part couverte contre le risque de change (EUR hedged). Si cette poche est justement là pour stabiliser le portefeuille, inutile d’y ajouter les montagnes russes de l’euro-dollar.
ETF Global Aggregate : notre choix par défaut pour diversifier largement
🌍 Un premier choix simple consiste à investir dans un ETF Global Aggregate. Il réunit des milliers d’obligations émises par des États, des entreprises et d’autres émetteurs de bonne qualité de crédit, dans plusieurs régions du monde et sur différentes maturités.
➡️ Parmi nos choix, on retrouve notamment l’iShares Core Global Aggregate Bond UCITS ETF EUR Hedged (IE00BDBRDM35), qui réplique le Bloomberg Global Aggregate Bond.
ETF obligataires : faut-il vraiment acheter le marché et ne plus y toucher ?
🤔 Mais l’analogie avec l’ETF Monde actions a ses limites. Certains investisseurs préfèrent piloter davantage leur poche obligataire, car son comportement dépend fortement du niveau des taux, de la duration, de l’inflation, des politiques monétaires, du risque de crédit ou encore de la courbe des taux.
La duration est notamment essentielle : plus elle est longue, plus la valeur des obligations réagit fortement aux variations de taux. Une poche de Treasuries à 20 ou 30 ans peut donc être très défensive dans certains scénarios de baisse des taux… mais devenir elle-même une source importante de volatilité lorsque les taux remontent.
L’année 2022 l’a rappelé brutalement : un ETF investi en bons du Trésor américain à plus de 20 ans a perdu environ 31 % sur l’année. Une sacrée secousse pour un actif parfois rangé un peu vite dans la case défensive.
💡 À notre avis, il existe donc un juste milieu entre figer une allocation obligataire pendant 40 ans et arbitrer chaque semaine au gré des statistiques macroéconomiques. On peut conserver une allocation robuste sur le long terme tout en restant attentif au niveau de duration et au rôle réellement joué par les obligations dans le régime de marché du moment.
ETF monétaires : pour placer les liquidités à court terme
💶 Les ETF monétaires jouent un rôle différent des fonds obligataires classiques : ils cherchent surtout à suivre les taux à très court terme, avec une volatilité généralement bien plus faible.
➡️ On peut notamment citer le BNP Paribas Easy EUR Overnight UCITS ETF (CASHE), qui vise à répliquer le marché monétaire en euros autour de l’€STR (Euro Short-Term Rate).
💡 Ce type de tracker peut être utile pour faire travailler temporairement des liquidités, conserver une poche prudente ou attendre avant de réinvestir ailleurs. Mais il faut garder en tête que son rendement évolue avec les taux courts : si la Banque centrale européenne baisse ses taux, sa rémunération finit logiquement par suivre.
Or et bitcoin : quels ETC, ETN et ETP choisir ?
🥇₿ Pour sortir du duo actions-obligations, on peut aussi utiliser des trackers pour s’exposer à l’or, aux matières premières ou aux crypto-actifs.
Pour l’or : privilégier un ETC adossé à de l’or physique
🟡 Pour s’exposer simplement au cours de l’or via un compte-titres ordinaire (CTO), notre préférence va aux ETC adossés physiquement à de l’or (plutôt qu’aux instruments construits uniquement avec des dérivés).
➡️ On peut notamment citer l’Amundi Physical Gold ETC (FR0013416716). Il utilise une réplication physique et affiche 0,12 % de frais annuels.
💡 Toutefois, sachez que l’or ne génère ni dividendes, ni intérêts… il ne peut apporter éventuellement qu’une plus-value. Et il peut apporter une source de diversification différente des actions et des obligations, notamment dans certaines périodes de stress financier, d’inflation ou de défiance monétaire. Mais sa décorrélation n’est jamais garantie.
Pour le bitcoin : un ETP physique plutôt que de confondre crypto et ETF
₿ Il existe également des ETP cotés permettant de suivre le cours du bitcoin sans acheter et conserver soi-même les crypto-actifs dans un portefeuille numérique.
➡️ Parmi les solutions disponibles, le CoinShares Bitcoin ETP (GB00BLD4ZL17) est adossé physiquement au bitcoin et affiche 0,15 % de frais annuels.
Attention toutefois à ne pas lui faire jouer le rôle de l’or ou des obligations : le bitcoin reste un actif extrêmement volatil.
Note de Louis : Or et bitcoin se retrouvent souvent dans la même case « actifs alternatifs », mais ils n’ont pas le même ADN. Personnellement, je vois davantage l’or comme une brique de diversification patrimoniale et le bitcoin comme une poche de conviction beaucoup plus spéculative. Mettre 5 % de bitcoin dans un portefeuille n’a rien à voir, en matière de risque, avec 5 % d’or.
Comment construire son portefeuille d’ETF ? Notre méthode
🧭 Il existe une infinité de portefeuilles modèles : Permanent Portfolio, All Weather Portfolio, Golden Butterfly, portefeuille 60/40, etc. Certains mélangent actions, obligations, or et liquidités ; d’autres ajoutent du levier pour tenter d’améliorer le rendement attendu.
Note de Louis : En investissement, la panacée n’existe pas. Il n’existe aucune allocation magique qui domine toutes les autres dans tous les environnements de marché. Une stratégie peut sembler idéale pendant dix ans puis traverser une longue période de disette. À l’inverse, une allocation jugée ringarde peut redevenir très efficace lorsque les taux, l’inflation ou les valorisations changent.
Choisir l’enveloppe, l’intermédiaire et enfin les placements
Chez ADI, on raisonne toujours en trois niveaux :
- 1️⃣ L’enveloppe d’investissement : assurance vie, plan d’épargne retraite (PER), plan d’épargne en actions (PEA), compte-titres ordinaire (CTO), contrat de capitalisation, etc.
- 2️⃣ L’intermédiaire : courtier, banque ou assureur. C’est notamment là que se jouent les frais, l’univers d’investissement disponible, l’interface et la qualité du service client.
- 3️⃣ Les placements, qui créent réellement la performance : ETF, fonds clean share, actions, obligations, immobilier coté ou non coté, private equity, or, bitcoin, etc.
➡️ Le bon portefeuille est donc celui qui optimise ces trois étages ensemble. Ce serait dommage de choisir un excellent ETF dans une mauvaise enveloppe et/ou chez un intermédiaire trop coûteux…
Exemple de portefeuille
🧑 Prenons l’exemple de Tom, 32 ans, célibataire, sans enfant, avec un profil dynamique/offensif.
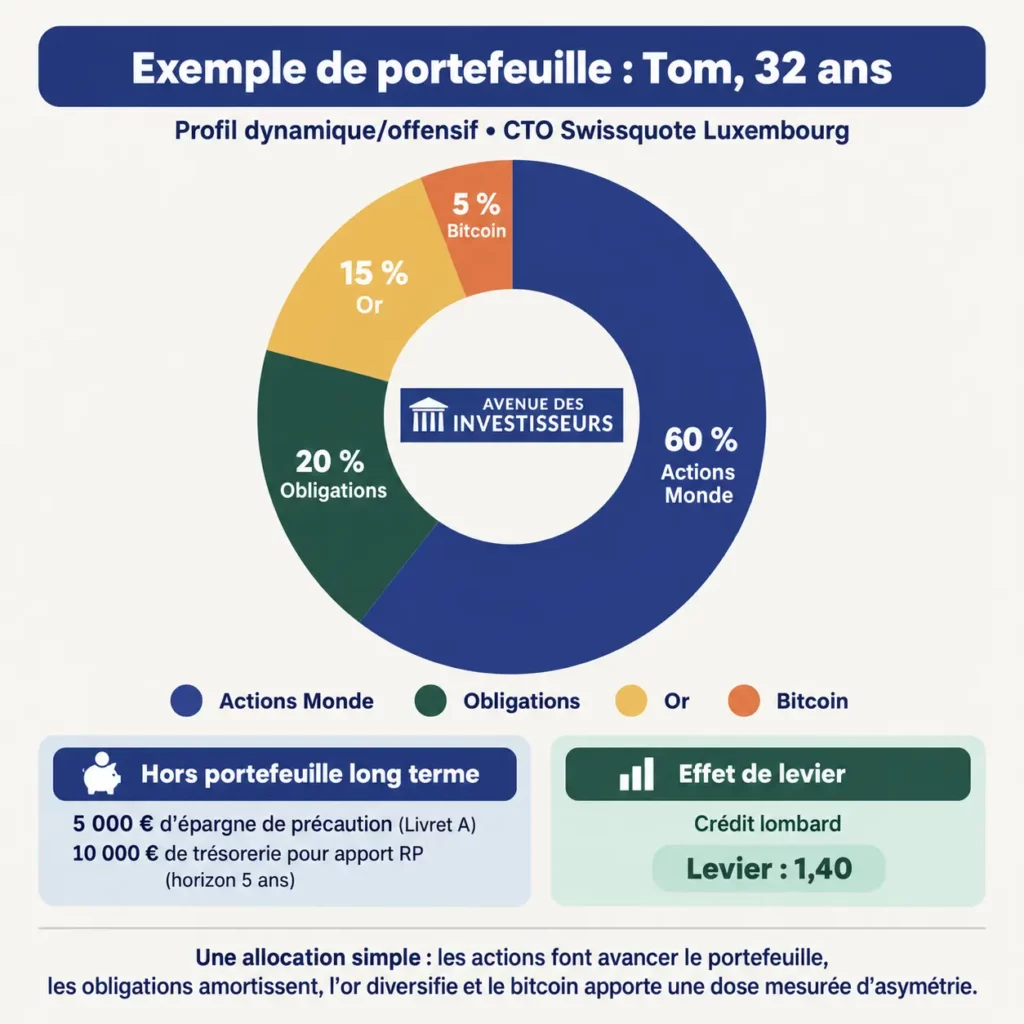
Tom dispose d’abord de 5 000 € d’épargne de précaution sur son Livret A, afin de faire face aux imprévus du quotidien. En parallèle, il conserve 10 000 € de trésorerie pour un apport de résidence principale, avec un horizon d’environ 5 ans.
Pour le reste de son capital destiné au long terme, Tom décide d’ouvrir un compte-titres ordinaire (CTO) chez Swissquote Luxembourg et d’adopter une allocation simple et complète :
- 60 % en actions Monde, pour le moteur de performance ;
- 20 % en obligations, pour amortir une partie de la volatilité ;
- 15 % en or, pour la diversification patrimoniale et la protection dans certains scénarios de marché ;
- 5 % en bitcoin, comme poche alternative plus offensive et plus spéculative.
Et il décide d’utiliser un crédit lombard pour réaliser un effet de levier de 1,40.
💡 Plus simple, sans levier, le CTO Saxo Banque est très bien aussi. Pour des raisons fiscales, pensez aussi aux meilleurs PEA et meilleures assurances vie pour investir en ETF (mais avec moins de liberté que dans un CTO).
Et la question de l’effet de levier ?
🔥 Comme en immobilier, il est possible d’utiliser l’effet de levier pour investir davantage que son capital disponible. En Bourse, plusieurs chemins existent :
- un compte sur marge, avec lequel le courtier prête directement pour augmenter l’exposition du portefeuille ;
- des ETF à effet de levier x2 ou x3, dont le levier est recalculé quotidiennement et peut produire des résultats contre-intuitifs à cause du beta slippage ;
- ou un crédit lombard, qui consiste à emprunter en donnant son portefeuille financier en garantie, puis éventuellement à réinvestir les sommes empruntées. Une stratégie bien rodée dans notre cabinet Prosper Conseil via les CTO luxembourgeois et assurances vie luxembourgeoises.
Dans tous les cas, le levier amplifie autant les bonnes décisions que les mauvaises. Le rendement des placements reste incertain, tandis que la dette, les intérêts et les éventuels appels de marge sont bien réels. C’est donc un étage supplémentaire de la stratégie, à envisager seulement une fois l’allocation patrimoniale de base solidement construite.