Quel est notre avis sur Lucya CNP PER (voir l’offre) ? Après avoir frappé fort avec son assurance vie Lucya CNP, Lucya décline désormais la recette en plan d’épargne retraite (PER). Et sur le papier, ce nouveau contrat vient directement jouer dans la cour des meilleurs PER du marché.
Frais au plus bas, large gamme d’unités de compte, gestion libre ou pilotée… le PER Lucya CNP coche beaucoup de cases. De quoi faire mieux que notre référence historique, Linxea Spirit PER ? On a passé le contrat au crible.
📌 En bref, ce qu’il faut savoir pour se faire un avis sur Lucya CNP PER :
- Des frais particulièrement bas : 0 % de frais sur versement et seulement 0,30 % de frais de gestion annuels sur les unités de compte.
- Une gamme d’investissement très complète : plus de 1 200 unités de compte (UC), dont des fonds indiciels (ETF), des actions, des sociétés civiles de placement immobilier (SCPI), de l’or, des fonds obligataires et du private equity.
- Le transfert d’un PER existant est possible et la procédure est déjà bien rodée chez Lucya.
- Notre avis global sur Lucya CNP PER est très positif : il devient à nos yeux une nouvelle référence pour investir dans un PER aux frais les plus bas du marché.
Offre fonds euro pour les versements jusqu’au 31/12/2026 : bonus de rendement de +2 % sur le fonds euro (donc jusqu’à 4,60 % de rendement en 2026 ET 2027) pour les versements d’au moins 5 000 € et à condition d’investir au moins 50 % en unités de compte. Conditions de l’offre ici.
SOMMAIRE
- Avis Lucya CNP PER : notre synthèse
- Notre avis sur le fonds euro Lucya CNP PER
- Notre avis sur l’offre en unités de compte du PER Lucya CNP
- Les frais de Lucya CNP PER : nouveau record à 0,30 %
- Gestion libre ou pilotée avec Lucya CNP PER ?
- Transfert vers Lucya CNP PER : une procédure déjà bien rodée
- Faut-il ouvrir ou transférer vers Lucya CNP PER ? Notre avis final
Avis PER Lucya CNP : notre synthèse
✅ Lucya CNP PER à notre avis reprend les deux principales qualités qui avaient fait forte impression lors du lancement de l’assurance vie Lucya CNP : des frais extrêmement bas et une gamme d’unités de compte très large.
➡️ Pour situer le nouveau contrat, comparons-le aux 2 références actuelles du marché : Linxea Spirit PER et Lucya Cardif PER.
| PER | LUCYA CNP PER | LINXEA SPIRIT PER | LUCYA CARDIF PER | PER LAMBDA (POUR COMPARAISON) |
|---|---|---|---|---|
| Assureur | CNP Retraite | Crédit Agricole Spirica | BNP Paribas Cardif | X |
| Courtier | Lucya | Linxea | Assurancevie.com | X |
| Frais sur versement | 0 % | 0 % | 0 % | 4 % |
| Ticket d’entrée (somme minimum à verser à l’ouverture) | 500 € | 500 € | 500 € | 1 000 € |
| Performance fonds euros 2025 (nette de frais de gestion) | – (lancé en 2026) | 3,08 % | 2,75 % | 1,80 % |
| Nombre d’unités de compte | Plus de 1 200 UC, dont 127 ETF actuellement (140 prévus à terme), 11 SCPI, 580 titres vifs | Plus de 1 100 UC, dont 200 ETF, plus de 40 fonds immobiliers SCPI/SCI/OPCI, fonds de Private Equity, 400 titres vifs | Plus de 2 300 UC, dont 100 ETF, 6 SCPI, 1 000 titres vifs | 20 UC |
| Performance moyenne 2025 de l’immobilier (SCPI, SCI, OPCI) | 5,70 % Loyers SCPI reversés à 100 % | 4,80 % Loyers SCPI reversés à 100 % | 4,63 % Loyers SCPI reversés à 100 % | Pas de fonds immobiliers |
| Frais de gestion en unités de compte | ✅ 0,30 % | 0,50 % | 0,50 % | 1 % |
| Frais d’arbitrage | 0 % | 0 % | 0 % | 0,50 % |
| Frais d’arrérage (en cas de sortie en rente plutôt qu’en capital) | 1,5 % | 0 % | 1,50 % | 3 % |
| Modes de gestion | 3 modes de gestion que l’on peut combiner : – Gestion Libre – Gestion Horizon – Gestion Pilotée | 3 modes de gestion que l’on peut combiner : – Gestion libre – Gestion pilotée à horizon retraite – Gestion pilotée par Yomoni | 4 modes de gestion que l’on peut combiner : – Gestion libre – Gestion pilotée BNP (Loi Industrie Verte) – Gestion pilotée Lucya investie en ETF – Gestion pilotée horizon retraite | Gestion libre ou gestion pilotée |
| Ouverture / gestion en ligne ? | Oui / oui | Oui / oui | Oui / oui | Non / non |
| On aime particulièrement | – Frais de gestion record à 0,30 % – 0 frais d’opération sur les ETF – Plus de 1 200 UC avec belle gamme d’ETF et encore en développement – Près de 600 titres vifs – Possibilité de combiner les modes de gestion | – Fonds euro NG taillé pour le long terme – Large choix de fonds immobiliers – ETF, titres vifs, ISR – Possibilité de combiner les modes de gestion | – Un énorme choix d’UC – 100 % fonds euro possible – Possibilité de combiner gestion libre et 3 gestions pilotées | — |
| Classement comparatif | ⭐⭐⭐ | ⭐⭐⭐ | ⭐⭐⭐ | — |
| Documentation / souscription | ➡️ Accédez à la documentation PER Lucya CNP ou souscrivez en ligne | ➡️ Accédez à la documentation PER Linxea Spirit ou souscrivez en ligne | ➡️ Accédez à la documentation PER Lucya Cardif ou souscrivez en ligne | — |
➡️ Le vrai avantage du PER Lucya CNP, ce sont ses frais de gestion au ras des pâquerettes : 0,30 % par an sur les unités de compte, contre 0,50 % chez Linxea Spirit PER ou Lucya Cardif PER.
Les principaux points forts du PER Lucya CNP
- 0 % de frais sur versement : tout l’argent versé commence immédiatement à travailler.
- Seulement 0,30 % de frais annuels sur les unités de compte : nouveau plancher parmi les PER.
- 0 % de frais d’opération sur les ETF, contre 0,06 % chez Linxea Spirit PER et 0,10 % chez Lucya Cardif PER lors des investissements et désinvestissements.
- Plus de 1 200 unités de compte pour construire une allocation patrimoniale diversifiée.
- Une gamme d’ETF déjà solide et qui doit encore s’étoffer rapidement.
- Près de 600 actions en direct pour les amateurs de stock-picking.
- CNP Retraite est l’assureur du contrat et en délègue la gestion à CNP Assurances.
- Gestion en ligne et 3 modes de gestion au choix : Gestion Libre, Gestion Horizon et Gestion Pilotée, avec la possibilité de les combiner.
Offre fonds euro pour les versements jusqu’au 31/12/2026 : bonus de rendement de +2 % sur le fonds euro (donc jusqu’à 4,60 % de rendement en 2026 ET 2027) pour les versements d’au moins 5 000 € et à condition d’investir au moins 50 % en unités de compte. Conditions de l’offre ici.
Les points faibles à connaître
On trouve tout de même deux limites.
- Pour l’immobilier, Linxea Spirit PER reste plus complet. Si l’objectif principal est de construire une grosse poche immobilière dans le PER, on garde une préférence pour Linxea Spirit PER. Cela dit, rien n’empêche de diversifier sur deux PER.
- Le catalogue d’ETF n’est pas encore arrivé à sa taille cible. 127 ETF sont accessibles, mais Lucya prévoit 140 ETF à terme. Les principaux indices sont déjà accessibles, mais on attend de voir la feuille de route entièrement exécutée.
💡 Ce deuxième défaut devrait donc être temporaire. Surtout que 100 ETF suffisent déjà largement pour construire un portefeuille simple et diversifié. On n’a pas besoin d’énormément d’ETF pour investir correctement : un ETF World peut suffire si on se contente d’investir simplement sur le marché actions.
Notre avis sur le fonds euro Lucya CNP PER
Le fonds euro CNP Lucya PER Euros B étant lancé en 2026, on n’a pas d’historique de performance pour le moment.
En revanche, son taux de rémunération de base est fixé à 2,60 %. Et un bonus de lancement de +2 % est prévu en 2026 et 2027 pour tout versement initial ou complémentaire d’au moins 5 000 €, sous réserve d’une allocation d’au moins 50 % en unités de compte (voir l’offre).
Note d’Hugo : ce bonus est intéressant dans un PER. Comme on investit pour la retraite avec un horizon de placement long, on envisage généralement une part importante en unités de compte.
Notre avis sur l’offre en unités de compte du PER Lucya CNP
L’offre en unités de compte de Lucya CNP PER est à notre avis l’un de ses gros points forts. On retrouve plus de 1 200 unités de compte pour investir en actions, obligations, immobilier, private equity ou encore en or.
La gamme est suffisamment large pour construire une allocation patrimoniale diversifiée.
Une offre d’ETF déjà très complète
Les ETF (trackers) sont l’un des principaux arguments du PER Lucya CNP. Pour rappel, ces fonds indiciels permettent de répliquer simplement un indice boursier avec des frais très faibles.
📈 La gamme comprend plus d’une centaine d’ETF et continue de s’étoffer. L’essentiel est déjà là pour construire un portefeuille diversifié : MSCI World, S&P 500, Nasdaq-100, actions européennes, marchés émergents, ETF obligataires, etc.
➡️ Parmi les ETF disponibles, on retrouve notamment :
- Amundi Core MSCI World € ETF (IE000BI8OT95), avec 0,12 % de frais annuels ;
- Vanguard FTSE Global All-Cap UCITS ETF (IE000VAHT5T0), facturé 0,07 % par an ;
- State Street SPDR S&P 500 UCITS ETF (IE000XZSV718), à seulement 0,03 % de frais annuels ;
- UBS Nasdaq-100 UCITS ETF (IE000SB4G4I4), avec 0,10 % de frais annuels ;
- Amundi Core STOXX Europe 600 UCITS ETF (LU0908500753), facturé 0,07 % par an ;
- Amundi Core MSCI Emerging Markets UCITS ETF (LU1437017350), avec 0,18 % de frais annuels ;
- Amundi MSCI EM Asia U ETF (LU1681044480), à 0,20 % de frais annuels.
À notre avis, une bonne sélection couvrant les grands indices mondiaux suffit largement pour investir à long terme.
➡️ Pour aller plus loin, voir notre article : PER et ETF : comment investir intelligemment à long terme.
12 placements immobiliers accessibles
Le contrat donne accès à 11 sociétés civiles de placement immobilier (SCPI), avec 100 % des loyers reversés et sans délai de jouissance, ainsi qu’à l’OPCI Immo Diversification ISR.
On retrouve notamment Iroko Zen, Eden, Immorente, Épargne Pierre, Activimmo ou Transitions Europe. Précision : Iroko Zen et Eden sont accessibles sans frais d’entrée.
⚠️ Attention, la part investie en SCPI est limitée à 50 % de la valeur totale du contrat, avec un maximum de 30 % sur une même SCPI.
Cette sélection suffit pour intégrer une poche immobilière à son PER. En revanche, sur ce point Linxea Spirit PER reste nettement mieux fourni, avec plus de 40 fonds immobiliers accessibles.
📌 Si on compte investir principalement en ETF, on préfère Lucya CNP PER. Si l’immobilier doit occuper une place importante dans le PER, Linxea Spirit PER prend l’avantage.
Près de 600 actions en direct
Autre particularité intéressante : près de 600 actions françaises, européennes et américaines sont accessibles en direct. On peut ainsi investir directement dans de grandes entreprises internationales sans passer par un fonds.
💡 Les investisseurs adeptes du stock-picking apprécieront. De notre côté, on préfère garder les ETF comme cœur d’un portefeuille actions, car ils offrent immédiatement une forte diversification avec beaucoup moins de temps à consacrer à la gestion.
Fonds obligataires, private equity et or pour compléter l’allocation
La gamme ne s’arrête pas aux actions et à l’immobilier. On trouve également :
- des fonds obligataires et monétaires ;
- plusieurs fonds de private equity ;
- le certificat BNP 100 % or (FRBNPP07GLD4) indexé sur le cours de l’or ;
- de nombreux fonds actions gérés activement.
💡 Cela laisse beaucoup de liberté pour compléter son allocation patrimoniale selon son horizon de placement et son profil de risque.
Les frais de Lucya CNP PER : nouveau record à 0,30 %
Sur un PER, faire des économies sur les frais de gestion est particulièrement important. Car on prépare généralement sa retraite sur plusieurs décennies et les frais prélevés chaque année érodent le capital et ralentissent les intérêts composés. Arrivé à la retraite, l’écart peut représenter des dizaines de milliers d’euros de différence !
➡️ Ce graphique permet de visualiser l’écart avec la concurrence :
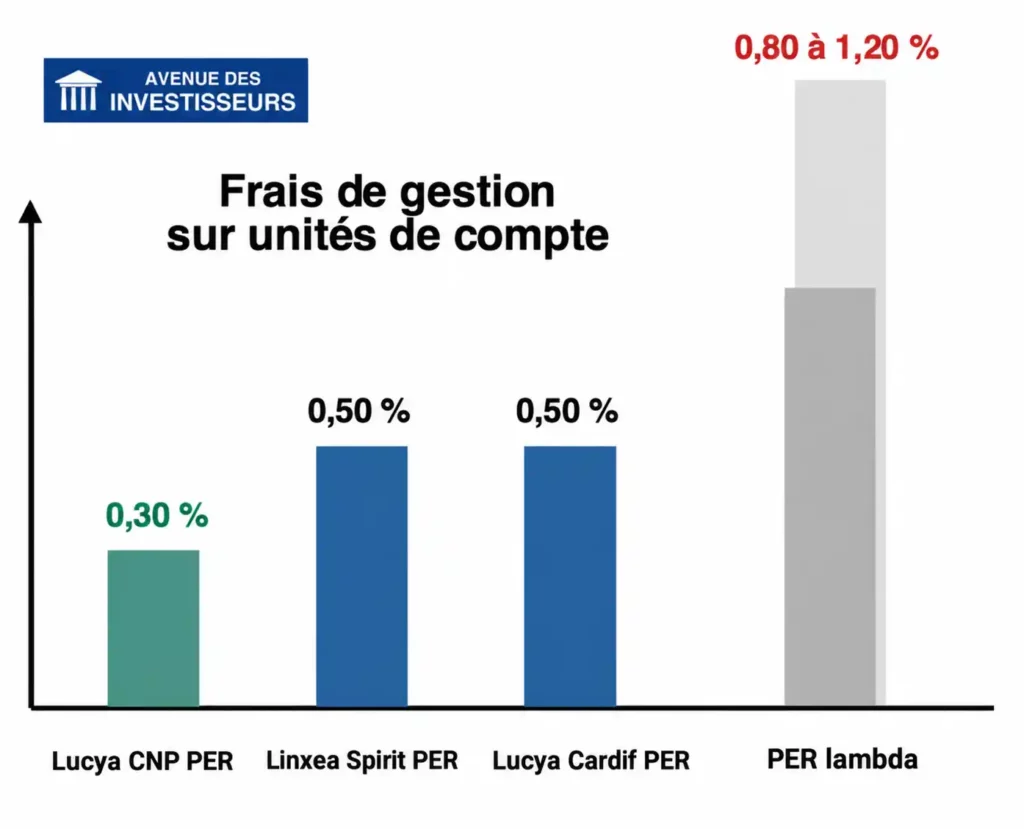
🔎 Si on rentre dans le détail, Lucya CNP PER reprend la grille tarifaire très agressive de l’assurance vie Lucya CNP :
- 0 % de frais d’entrée et sur versement ;
- 0 % de frais d’arbitrage ;
- 0,30 % par an sur les unités de compte en gestion libre ;
- 0 % de frais d’investissement et de désinvestissement sur les ETF ;
- 0,07 % sur les opérations en actions détenues en direct ;
- 0,25 % de frais annuels supplémentaires si on choisit la gestion pilotée Lucya.
À ces frais propres au contrat s’ajoutent évidemment les frais internes des fonds sélectionnés. Par exemple, un ETF World facturé 0,12 % par an conserve ses propres frais. Même logique pour un fonds obligataire, une SCPI ou un fonds de private equity.
C’est justement pour cette raison qu’on apprécie le duo PER à 0,30 % + ETF à faibles frais. On limite les deux couches de coûts qui pèsent sur la performance nette à long terme. On peut arriver à une belle allocation patrimoniale pour moins de 0,40 % de frais annuels tout compris.
Gestion libre ou pilotée avec Lucya CNP PER ?
Voici un tableau comparatif rapide pour choisir entre gestion libre et gestion pilotée :
| CRITÈRES | GESTION LIBRE | GESTION PILOTÉE |
|---|---|---|
| 🧘 Autonomie | On choisit soi-même ses investissements. | La gestion du PER est déléguée. |
| 🧠 Expertise requise | Demande des connaissances en investissement pour construire et suivre son allocation patrimoniale. | Pas besoin de sélectionner soi-même ses investissements. Le gestionnaire construit l’allocation selon le profil choisi. |
| ⌛ Temps à consacrer | Demande un minimum de suivi pour contrôler et rééquilibrer son allocation si nécessaire. | Très peu de suivi : le gestionnaire sélectionne et rééquilibre les investissements. |
| 💰 Coût | Avec Lucya CNP PER : 0,30 % de frais de gestion annuels sur les unités de compte. | Avec Lucya CNP PER : 0,55 % de frais de gestion annuels. |
| 🎨 Personnalisation | Allocation sur mesure : on choisit librement ses ETF, fonds obligataires, SCPI, actions, etc. | Allocation définie selon le profil de risque et la stratégie de gestion retenue. |
| 📈 Performance potentielle | Des frais plus faibles et une allocation bien construite favorisent la performance nette à long terme. | La performance dépend des choix du gestionnaire et les frais de gestion supplémentaires réduisent la performance nette. |
| ⚠️ Sécurité / Risques | Risque de faire de mauvais choix d’investissement ou de mal gérer son allocation. | La gestion est confiée à un professionnel, avec un risque de sous-performance lié aux frais et aux choix du gestionnaire. |
| 🔍 Quels sont les meilleurs PER ? | ⭐⭐⭐ Lucya CNP PER (voir l’offre) ⭐⭐⭐ Linxea Spirit PER (voir l’offre) | ⭐⭐⭐ Ramify PER (voir l’offre) ⭐⭐⭐ Yomoni Retraite+ (voir l’offre) |
💡 Pour les investisseurs capables de construire et de suivre une allocation simple, la gestion libre est le meilleur choix. C’est là que l’avantage tarifaire de Lucya CNP PER est le plus fort : on profite des frais annuels de 0,30 % sur les unités de compte.
➡️ Lucya CNP PER permet de choisir entre la gestion libre et deux formes de gestion pilotée : une gestion pilotée « classique » et une gestion pilotée « à horizon » :
- En Gestion Libre, on sélectionne soi-même ses supports d’investissement et on réalise ses arbitrages.
- En gestion pilotée à horizon, l’allocation s’adapte automatiquement à mesure que la retraite approche. Trois orientations sont proposées : Modérée, Équilibrée et Dynamique. Plus l’horizon de placement se raccourcit, plus l’épargne est progressivement orientée vers des actifs à faible risque.
- La gestion pilotée classique repose sur un mandat d’arbitrage. L’assureur sélectionne les unités de compte et réalise les arbitrages conformément à l’orientation de gestion choisie.
En bref : on peut donc retenir simplement que Lucya CNP PER laisse le choix entre gérer soi-même son allocation patrimoniale, déléguer sa gestion de manière classique ou opter pour une gestion pilotée à horizon qui sécurise progressivement l’épargne à l’approche de la retraite.
Note d’Hugo : chez ADI, on garde une préférence pour la gestion libre si on sait construire une allocation simple (voir notre article sur l’allocation patrimoniale). Facile quand on a lu les principaux articles d’ADI ou notre livre best seller. La gestion pilotée répond davantage à ceux qui ne veulent pas sélectionner ni rééquilibrer eux-mêmes leurs investissements.
Transfert vers Lucya CNP PER : une procédure déjà bien rodée
Oui, on peut transférer un PER existant vers Lucya CNP PER. Cela permet de déplacer l’épargne d’un PER vers un autre sans déclencher de sortie fiscale. Le contrat accepte notamment les transferts provenant d’un PER, d’un PERP, d’un contrat Madelin, d’un PERCO ou d’un ancien contrat « article 83 ».
➡️ Voici les étapes et les principaux éléments à connaître pour transférer son PER vers Lucya CNP :
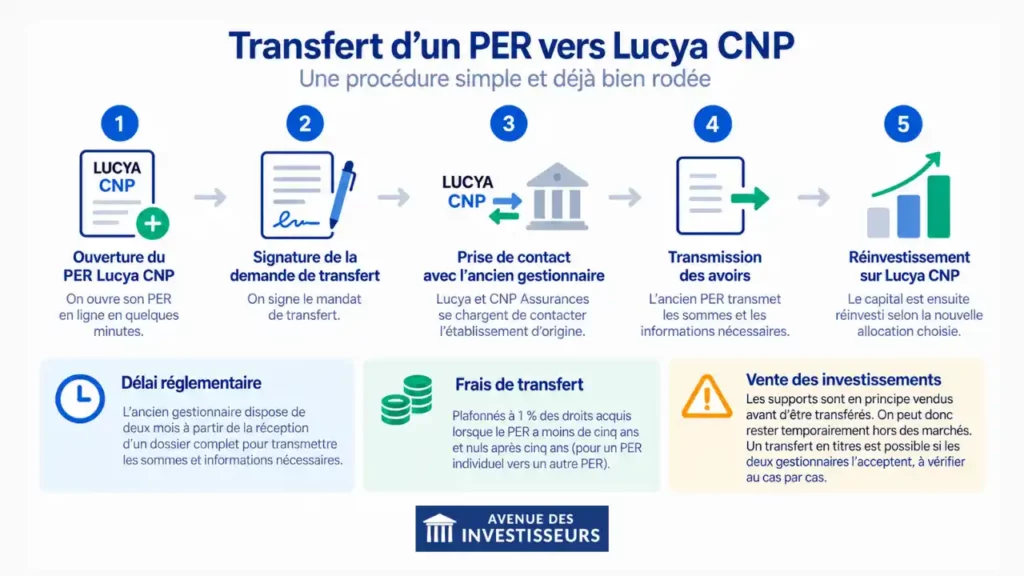
➡️ Pour tous les détails, on a consacré un guide complet au transfert de PER : conditions, frais et délais.
Transférer un Linxea Spirit PER vers Lucya CNP PER : bonne idée ?
Lucya indique que certains clients réfléchissent déjà à transférer leur Linxea Spirit PER vers Lucya CNP PER.
Linxea Spirit PER était jusqu’ici notre référence en gestion libre (voir notre avis complet sur Linxea Spirit PER). Mais le PER Lucya CNP a 2 avantages tarifaires :
- 0,30 % de frais annuels sur les unités de compte contre 0,50 % chez Linxea Spirit PER ;
- 0 % de frais d’opération sur les ETF contre 0,06 % chez Linxea Spirit PER.
📈 Pour un investisseur à plus de 20 ans de la retraite avec une grosse allocation en ETF, le transfert a donc une vraie logique économique.
💡 En revanche, le transfert n’est pas toujours une bonne idée : il faut l’étudier au cas par cas. Un investisseur qui détient beaucoup de SCPI garde une bonne raison de rester chez Linxea Spirit PER. Linxea Spirit PER conserve aussi de solides qualités, notamment l’excellent service client de Linxea.
Note d’Hugo : finalement, tout dépend de l’allocation d’actifs prévue dans le contrat. On recommande de diversifier sur deux PER. Et quel que soit le contrat choisi, Lucya CNP PER et Linxea Spirit PER restent très compétitifs face aux PER bancaires classiques.
Faut-il ouvrir ou transférer vers Lucya CNP PER ? Notre avis final
⭐ Notre avis sur le PER Lucya CNP est très positif. Avec 0,30 % de frais annuels sur les unités de compte, aucun frais d’opération sur ETF et plus de 1 200 unités de compte, Lucya et CNP Retraite placent la barre très haut.
Grâce à son excellent rapport qualité/prix (faibles frais mais excellent PER avec large choix d’UC et souplesse de gestion), Lucya CNP PER entre directement dans notre top des meilleurs PER du marché. Il s’impose comme une nouvelle référence pour construire une allocation diversifiée et performante à long terme.
➡️ En bref, on retiendra donc :
- Lucya CNP PER pour une stratégie principalement en ETF avec les frais au plus bas ;
- Linxea Spirit PER pour un investisseur qui veut construire une allocation importante en SCPI et profiter d’un excellent contrat tout-terrain ;
- Lucya Cardif PER pour profiter d’une gamme financière immense, notamment en actions détenues en direct.