Que sont les ETF Smart Beta et quel intérêt ? D’année en année, le nombre d’ETF disponibles sur le marché est en constante augmentation. Pour rappel, les ETF (Exchange-Traded Funds) sont des fonds cotés en Bourse. La plupart des ETF disponibles sur le marché ont pour objectif de répliquer fidèlement la performance d’un indice boursier de référence (CAC 40, S&P 500, MSCI World, etc.), on les appelle alors des trackers.
Ils permettent d’investir dans des « paniers d’actions », c’est-à-dire dans des dizaines, centaines, voire milliers d’entreprises en même temps !
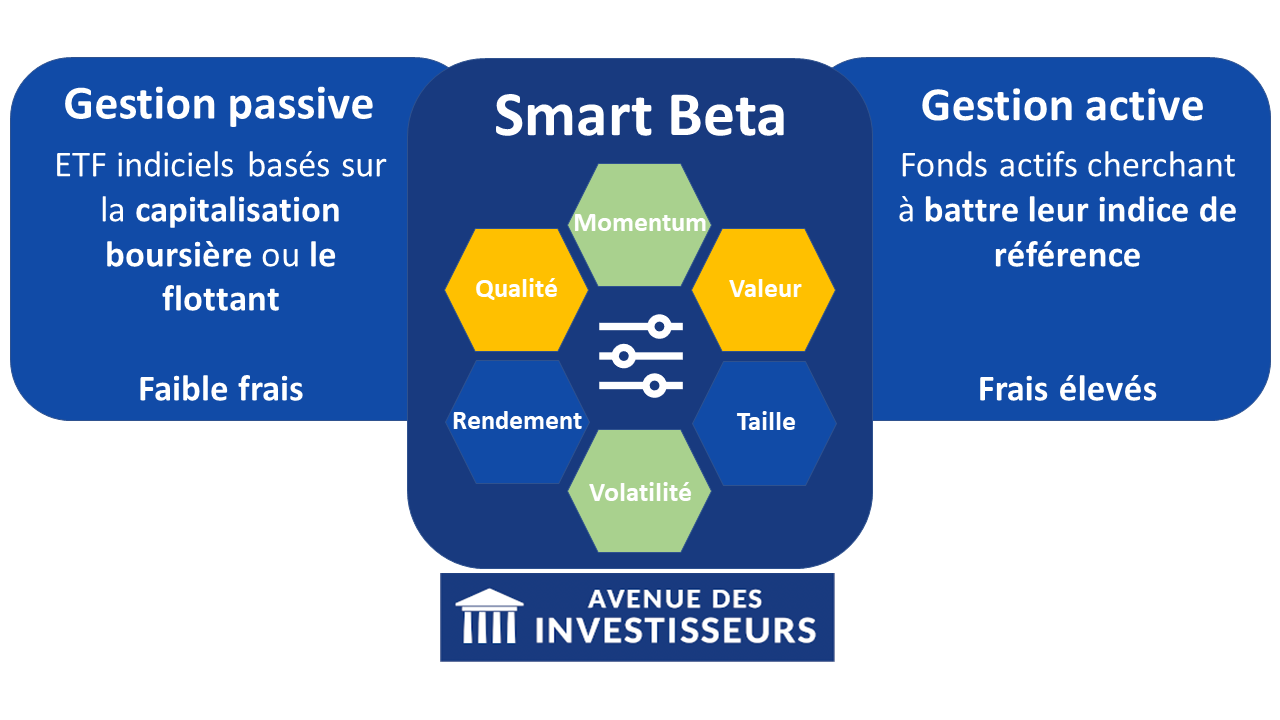
Parmi tous ces ETF, il existe une catégorie appelée « Smart Beta », étroitement liée au concept de Factor Investing (investissement factoriel). Plus complexes au premier abord et ne faisant pas l’unanimité, ces stratégies cherchent à s’écarter de la simple pondération par capitalisation boursière en sélectionnant et/ou pondérant les actions selon certaines caractéristiques.
Pour cela, les ETF Smart Beta appliquent des règles systématiques basées sur des facteurs spécifiques : Momentum, Quality, Value, Size, Minimum Volatility, etc. L’objectif peut être de rechercher une meilleure performance, de réduire certains risques ou simplement d’obtenir un profil rendement/risque différent de celui du marché. Mais attention : aucune martingale ici. Faisons le point !
SOMMAIRE
- Stratégie Smart Beta et ETF factoriels : explication
- Performances des indices factoriels MSCI versus le MSCI World
- Des ETF World Smart Beta en assurance vie et PEA ?
- Autres ETF Smart Beta et ETF factoriels en assurance vie et PEA
- Conclusion
Stratégie Smart Beta et ETF factoriels : explications
Avant-propos
Pourquoi « Smart Beta » ? Afin de comprendre ce terme, voyons ensemble les notions d’Alpha et de Bêta.
Alpha : recherche de la surperformance
L’Alpha désigne, de manière simplifiée, la performance excédentaire d’un investissement par rapport à celle que l’on pouvait attendre compte tenu de son exposition au marché. Dans le langage courant, on parle souvent simplement de surperformance par rapport à un indice de référence.
Par exemple, si un indice progresse de 5 % et qu’un portefeuille comparable progresse de 15 %, on constatera une surperformance brute de 10 points. Techniquement, le calcul de l’Alpha est plus subtil puisqu’il faut notamment tenir compte du risque et de l’exposition au marché.
Bêta : sensibilité aux mouvements du marché
Quant au Bêta, il mesure la sensibilité d’un investissement aux variations de son marché de référence. Il ne faut donc pas le confondre avec la volatilité pure de l’actif.
- un bêta de 1 signifie que l’actif a historiquement eu une sensibilité proche de celle du marché ;
- un bêta supérieur à 1 indique une sensibilité plus importante aux mouvements du marché ;
- et un bêta inférieur à 1 une sensibilité généralement plus faible.
Un bêta élevé n’est donc pas nécessairement « mauvais » et un bêta faible n’est pas nécessairement « bon ». Tout dépend de ce que l’on cherche à obtenir dans le portefeuille.
Smart Beta : s’écarter de la pondération de marché selon des règles définies
De façon résumée, les indices Smart Beta cherchent à modifier le couple rendement/risque par rapport à un indice classique pondéré selon la capitalisation boursière.
Ils utilisent pour cela des règles prédéfinies de sélection et de pondération des actions. Selon la stratégie, l’objectif peut notamment être :
- de rechercher une prime de performance à long terme ;
- de réduire la volatilité ou certains drawdowns ;
- ou simplement de construire un portefeuille présentant des caractéristiques différentes de l’indice de marché.
La gestion Smart Beta consiste donc à construire un portefeuille selon des règles plus élaborées que la simple capitalisation boursière. Mais le mot « Smart » ne signifie évidemment pas que la stratégie est plus intelligente ou plus performante en toutes circonstances.
Retenez que le terme « Smart Beta » reste en bonne partie un terme marketing.
Le ratio de Sharpe
Pour connaître la rentabilité d’un investissement en tenant compte du risque pris, on peut notamment utiliser le ratio de Sharpe.
Il rapporte le rendement excédentaire par rapport au taux sans risque à la volatilité de l’investissement. Historiquement, plus le ratio de Sharpe est élevé, plus l’investisseur a été rémunéré pour la volatilité qu’il a acceptée.
Note de Louis : ce ratio est utile, mais il n’est pas parfait. Il suppose notamment que la volatilité constitue une bonne approximation du risque. Or perdre temporairement 20 % sur une entreprise formidable n’est pas nécessairement le même « risque » que perdre 20 % sur une entreprise au bord de la faillite. Les chiffres sont un thermomètre, pas le patient.
Indices classiques VS indices Smart Beta
Avant de lire la suite, n’hésitez pas à consulter notre article principal sur les ETF.
Les indices classiques : pondération par la capitalisation ajustée du flottant
Les grands indices boursiers classiques sont généralement construits à partir de la capitalisation boursière ajustée du flottant.
Le flottant correspond, en simplifiant, aux actions réellement disponibles pour les investisseurs sur le marché. Certaines participations stratégiques détenues par un État, une famille fondatrice ou un actionnaire de contrôle peuvent donc être exclues du calcul.
Plus la capitalisation ajustée du flottant d’une entreprise est élevée, plus elle prend de poids dans l’indice. C’est par exemple la logique du MSCI World, qui couvre les grandes et moyennes capitalisations des marchés développés.
L’avantage ? Le portefeuille se rééquilibre naturellement avec le marché. Les entreprises qui grossissent prennent davantage de place et celles qui déclinent en perdent, sans avoir besoin de sortir notre boule de cristal.
Les indices Smart Beta utilisent des facteurs
Surperformer durablement le marché est une tâche ardue. Mais plusieurs décennies de recherche académique et de données de marché ont mis en évidence certaines caractéristiques récurrentes, appelées « facteurs », pouvant expliquer une partie des différences de rendement et de risque entre les actions.
Parmi les stratégies factorielles les plus connues :
- la Qualité (Quality) : privilégier les entreprises affichant notamment une forte rentabilité sur capitaux propres, un endettement maîtrisé et des bénéfices relativement stables ;
- la Valeur (Value) : privilégier les entreprises affichant des valorisations relativement faibles au regard de leurs fondamentaux ;
- le Momentum : privilégier les entreprises dont les cours affichent la dynamique récente la plus forte ;
- la Taille (Size) : favoriser les entreprises de plus petite capitalisation par rapport aux grandes capitalisations ;
- la faible Volatilité (Minimum Volatility) : construire un portefeuille visant à réduire les fluctuations globales ;
- le Rendement / High Dividend : privilégier les entreprises distribuant des dividendes élevés et, selon les indices, suffisamment durables.
Ces facteurs peuvent être utilisés pour identifier, sélectionner et pondérer les actions d’un indice. Le travail est largement automatisé : l’indice applique sa méthodologie à intervalles réguliers puis procède à ses rééquilibrages.
Note de Louis : un ETF qui réplique un indice factoriel reste un fonds indiciel passif : le gérant n’essaie pas de choisir chaque matin les meilleures actions. En revanche, la méthodologie de l’indice repose bien sur des choix : quels facteurs, quels critères, quelle fréquence de rééquilibrage, quelles contraintes ? C’est en quelque sorte une décision active enfermée dans des règles passives. Et le Factor Investing peut aussi être mis en œuvre en gestion active.
Pour aller plus loin sur les différentes stratégies pouvant être adoptées en Bourse, n’hésitez pas à consulter l’excellent article de Xavier Delmas : Les différentes stratégies pour investir en Bourse : Value, Growth, GARP…
Performances des indices factoriels MSCI versus le MSCI World
Quels indices ?
MSCI propose aujourd’hui une large gamme d’indices factoriels construits à partir de l’univers MSCI World.
Voici les principaux indices factoriels MSCI utilisés comme références dans notre article :
- World : MSCI World Index ;
- Qualité : MSCI World Sector Neutral Quality ;
- Momentum : MSCI World Momentum ;
- Taille : MSCI World Mid-Cap Equal Weighted ;
- Valeur : MSCI World Enhanced Value ;
- Faible Volatilité : MSCI World Minimum Volatility ;
- Rendement : MSCI World High Dividend Yield.
À noter : le facteur Size mérite une précision. L’indice MSCI World Mid-Cap Equal Weighted utilisé par certains ETF ne correspond pas à un pur indice de small caps : il équipondère des moyennes capitalisations. C’est donc une façon d’accentuer l’exposition aux entreprises plus petites que les géants du MSCI World, mais ce n’est pas exactement la même chose qu’un indice mondial de petites capitalisations.
Quels ETF Smart Beta ?
Les ETF factoriels World sont notamment proposés par iShares, Xtrackers et Amundi.
Voici quelques ETF Smart Beta utilisés comme références dans l’article :
- World : Xtrackers MSCI World UCITS ETF 1C – ISIN IE00BJ0KDQ92 ;
- Qualité : Xtrackers MSCI World Quality UCITS ETF 1C – ISIN IE00BL25JL35 ;
- Momentum : Xtrackers MSCI World Momentum UCITS ETF 1C – ISIN IE00BL25JP72 ;
- Taille : iShares MSCI World Mid-Cap Equal Weight UCITS ETF – ISIN IE00BP3QZD73 ;
- Valeur : Xtrackers MSCI World Value UCITS ETF 1C – ISIN IE00BL25JM42 ;
- Faible Volatilité : Xtrackers MSCI World Minimum Volatility UCITS ETF 1C – ISIN IE00BL25JN58 ;
- Rendement : iShares MSCI World Quality Dividend Advanced UCITS ETF – ISIN IE00BKPSFC54.
Amundi a également renforcé son offre depuis 2024 avec une gamme d’ETF factoriels Monde reposant notamment sur les stratégies Value, Momentum, Minimum Volatility et Low Size, avec des frais annoncés de 0,25 % par an.
À noter : la devise de cotation d’un ETF ne doit pas être confondue avec son risque de change économique. Acheter en euros une part d’un ETF investi dans des entreprises américaines, japonaises ou suisses ne fait pas disparaître l’exposition aux devises de ces entreprises.
Backtesting des performances
Les facteurs sont séduisants sur les longues séries historiques. Mais il faut remettre l’église au milieu du village : une partie de l’historique des indices factoriels correspond à des backtests réalisés avant leur lancement réel.
Un backtest permet de répondre à la question : « qu’aurait donné cette méthodologie si elle avait existé dans le passé ? ». C’est utile, mais cela ouvre aussi la porte au data mining, au biais de sélection et à la tentation de fabriquer rétrospectivement la stratégie parfaite.
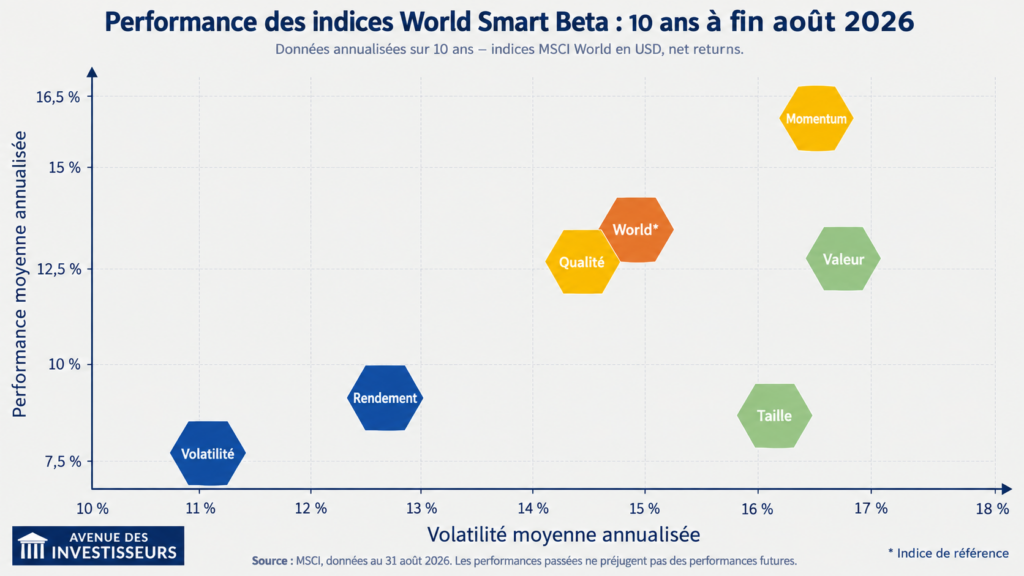
Pour prendre un peu de recul, voici plutôt les caractéristiques historiques sur 10 ans publiées par MSCI à fin août 2026 :
| Indice | Turnover sur 12 mois | Volatilité annualisée sur 10 ans | Ratio de Sharpe sur 10 ans |
|---|---|---|---|
| MSCI World | 2,95 % | 14,86 % | 0,74 |
| MSCI World Momentum | 119,69 % | 16,38 % | 0,80 |
| MSCI World Sector Neutral Quality | 25,20 % | 14,61 % | 0,72 |
| MSCI World Enhanced Value | 27,39 % | 16,67 % | 0,66 |
| MSCI World Minimum Volatility | 20,36 % | 11,48 % | 0,51 |
| MSCI World Mid-Cap Equal Weighted | 33,36 % | 16,11 % | 0,44 |
| MSCI World High Dividend Yield | 21,50 % | 12,71 % | 0,56 |
Quelques enseignements ressortent :
- le Momentum affiche sur cette période le ratio de Sharpe le plus élevé, mais avec davantage de volatilité et surtout un turnover sans commune mesure avec le MSCI World ;
- la stratégie Minimum Volatility remplit bien sa mission première en abaissant fortement la volatilité, mais cela ne signifie pas qu’elle surperforme systématiquement ;
- le Quality affiche ici une volatilité légèrement inférieure au MSCI World, mais un ratio de Sharpe très proche ;
- aucun facteur ne domine le marché sur tous les critères et dans tous les environnements.
Les performances réelles
Attention ! Les backtests théoriques ne constituent pas une preuve à eux seuls. Il y a tout un monde entre la théorie et la pratique.
Bonne nouvelle : on possède désormais plus de dix ans d’historique réel pour plusieurs grands ETF factoriels lancés en 2014. On peut donc comparer leur véritable performance avec celle d’un ETF MSCI World classique.
Voici les performances annualisées des ETF iShares comparables, arrêtées au 30 juin 2026 :
| ETF | 1 an | 3 ans annualisés | 5 ans annualisés | 10 ans annualisés |
|---|---|---|---|---|
| iShares MSCI World Momentum Factor | 24,65 % | 25,89 % | 11,60 % | 14,98 % |
| iShares Core MSCI World | 20,39 % | 20,14 % | 11,27 % | 13,08 % |
| iShares MSCI World Quality Factor | 19,79 % | 17,60 % | 9,59 % | 12,52 % |
Cette fois, le résultat est particulièrement intéressant : le Momentum a effectivement surperformé le MSCI World sur les 10 dernières années. Mais le Quality, lui, a légèrement sous-performé.
Voilà précisément pourquoi il faut éviter de transformer les facteurs en religion. Une stratégie peut avoir une justification économique et académique sérieuse tout en sous-performant pendant de longues années.
Prise de recul : notre analyse
Premièrement, aucune stratégie Smart Beta ne garantit une surperformance. Les facteurs connaissent des cycles et peuvent rester plusieurs années derrière le marché classique.
Deuxièmement, investir sur un ETF factoriel revient à accepter une tracking error vis-à-vis du MSCI World. Dit autrement : votre portefeuille ne se comportera pas comme celui du voisin investi à 100 % sur un ETF Monde. Et psychologiquement, voir son facteur préféré sous-performer pendant cinq ans peut être autrement plus difficile que de l’admirer sur un joli backtest.
Troisièmement, il faut regarder sous le capot : turnover, concentration sectorielle, méthode de calcul, fréquence de rééquilibrage, frais et tracking difference. Deux ETF estampillés « Value » ou « Quality » peuvent finalement suivre des méthodologies sensiblement différentes.
Enfin, rien ne garantit que les primes factorielles observées dans le passé conserveront la même ampleur à l’avenir. Elles peuvent néanmoins constituer une source d’inspiration pour définir une stratégie d’investissement, voire pour sélectionner des actions lorsqu’on fait du stock picking. Notre article sur le stock-picking.
Note de Louis : pour la majorité des investisseurs, je préfère garder un ETF Monde très large comme cœur de portefeuille. Si on veut ajouter du Momentum, du Quality ou du Value, je vois davantage ces facteurs comme des satellites autour du cœur que comme une raison de démonter entièrement la maison.
Zoom sur le facteur Momentum
MSCI World Momentum
Le MSCI World Momentum sélectionne des actions du MSCI World affichant une dynamique de cours élevée.
La méthodologie MSCI s’appuie notamment sur les tendances de prix à 6 et 12 mois, en les ajustant notamment à la volatilité. L’indice évite également de donner trop de poids aux mouvements les plus récents, susceptibles d’être plus bruités.
Le revers de la médaille saute aux yeux dans les chiffres : son turnover sur 12 mois atteignait près de 120 % à fin août 2026, contre moins de 3 % pour le MSCI World. C’est une véritable machine à renouveler son portefeuille.
iShares et Xtrackers proposent notamment deux grands ETF World Momentum :
| iShares Edge MSCI World Momentum Factor UCITS ETF | Xtrackers MSCI World Momentum UCITS ETF 1C | |
|---|---|---|
| Indice de référence | MSCI World Momentum | MSCI World Momentum |
| Zone géographique | Monde développé | Monde développé |
| Code ISIN | IE00BP3QZ825 | IE00BL25JP72 |
| Dividendes | Capitalisant | Capitalisant |
| Frais annuels | 0,25 % | 0,25 % |
| Réplication | Physique optimisée | Physique |
| PEA | ❌ | ❌ |
L’iShares affiche désormais plus de 6 milliards de dollars d’encours et plus de dix années d’historique réel. Le facteur n’est donc plus seulement une jolie construction de laboratoire.
Autres indices Momentum
Il existe également des indices Momentum plus ciblés, notamment sur les États-Unis ou l’Europe :
- pour les États-Unis avec l’indice MSCI USA Momentum ;
- pour l’Europe avec l’indice MSCI Europe Momentum.
Note de Louis : le Momentum reste mon facteur préféré. Principalement parce que cette stratégie est pénible à appliquer soi-même en stock picking : il faudrait régulièrement vendre les actions qui perdent leur dynamique et acheter les nouvelles gagnantes. Un ETF automatise cette usine à gaz. Mais attention au biais rétroviseur : même le Momentum peut passer plusieurs années à faire moins bien que le marché.
Zoom sur le facteur Quality
MSCI World Quality différent du MSCI World Sector Neutral Quality
Le facteur Quality vise à privilégier les entreprises affichant des fondamentaux jugés plus solides. Dans le cas du MSCI World Sector Neutral Quality, MSCI retient principalement :
- une rentabilité sur capitaux propres (ROE) élevée ;
- un faible levier financier ;
- une faible variabilité des bénéfices.
Il faut toutefois distinguer le MSCI World Quality du MSCI World Sector Neutral Quality.
Le second cherche à sélectionner les entreprises de meilleure qualité à l’intérieur de chaque secteur, afin de conserver une structure sectorielle plus proche du MSCI World. Cela évite qu’un indice Quality devienne indirectement un énorme pari sur quelques secteurs seulement.
Les grands ETF factoriels World d’iShares et Xtrackers présentés ici répliquent justement le MSCI World Sector Neutral Quality.
| iShares Edge MSCI World Quality Factor UCITS ETF | Xtrackers MSCI World Quality UCITS ETF 1C | |
|---|---|---|
| Indice de référence | MSCI World Sector Neutral Quality | MSCI World Sector Neutral Quality |
| Zone géographique | Monde développé | Monde développé |
| Code ISIN | IE00BP3QZ601 | IE00BL25JL35 |
| Dividendes | Capitalisant | Capitalisant |
| Frais annuels | 0,25 % | 0,25 % |
| Réplication | Physique optimisée | Physique |
| PEA | ❌ | ❌ |
Là encore, les données réelles invitent à garder la tête froide : sur les dix années arrêtées à juin 2026, l’ETF iShares Quality a délivré 12,52 % par an en moyenne, contre 13,08 % pour l’iShares Core MSCI World.
Le Quality possède donc des qualités — sans mauvais jeu de mots — mais il ne bénéficie d’aucun passe-droit face au marché.
Autres indices Quality
Il existe également d’autres indices Quality, notamment sur les États-Unis et l’Europe :
- pour les États-Unis avec l’indice MSCI USA Quality ;
- pour l’Europe avec l’indice MSCI Europe Quality.
Des ETF World Smart Beta en assurance vie et PEA ?
Cette partie a beaucoup évolué ces dernières années. Les ETF World Smart Beta ne sont plus cantonnés au compte-titres ordinaire (CTO).
En revanche, il faut bien distinguer les enveloppes :
- CTO : c’est toujours l’enveloppe offrant le choix le plus large en ETF factoriels World ;
- assurance vie : certains contrats référencent désormais de vrais ETF World factoriels ;
- PEA : le choix reste beaucoup plus limité, et les grands ETF World Momentum ou Quality d’iShares et Xtrackers ne sont toujours pas éligibles.
Des ETF World Momentum, Quality, Value et Minimum Volatility en assurance vie
Bonne nouvelle pour les amateurs de facteurs : en 2026, le contrat Linxea Vie référence notamment quatre ETF Xtrackers World Smart Beta :
- Xtrackers MSCI World Momentum UCITS ETF 1C – IE00BL25JP72 ;
- Xtrackers MSCI World Quality UCITS ETF 1C – IE00BL25JL35 ;
- Xtrackers MSCI World Value UCITS ETF 1C – IE00BL25JM42 ;
- Xtrackers MSCI World Minimum Volatility UCITS ETF 1C – IE00BL25JN58.
C’est une évolution importante : on peut donc désormais loger certaines stratégies factorielles World dans une assurance vie française, alors que l’offre était quasi inexistante il y a encore quelques années.
À noter : la disponibilité dépend toujours du contrat. Et il faut regarder les frais à tous les étages : frais propres à l’ETF, mais également frais annuels de l’assurance vie. Un excellent ETF dans une enveloppe trop chargée en frais peut vite perdre de son brillant.
Quelques ETF factoriels sont aussi accessibles dans le PEA
Les grands ETF World factoriels restent généralement non éligibles au plan d’épargne en actions (PEA). Mais cela ne signifie plus qu’il n’existe aucun ETF factoriel dans cette enveloppe.
On peut notamment citer l’Amundi PEA MSCI USA Value Advanced UCITS ETF (FR001400KH45), lancé en 2024. Il vise une exposition aux actions américaines avec un biais Value, utilise une réplication synthétique et est éligible au PEA.
Autrement dit, le terrain de jeu s’est élargi. Mais si votre objectif précis est d’investir dans un MSCI World Momentum ou Quality, le CTO et certaines assurances vie restent actuellement plus adaptés.
PEA, assurance vie ou CTO : attention à la fiscalité
Le choix de l’enveloppe compte au moins autant que celui de l’ETF. En 2026 :
- PEA après 5 ans : les gains retirés sont exonérés d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux de 18,6 % ;
- CTO : les plus-values mobilières réalisées sont, par défaut, soumises au prélèvement forfaitaire unique (PFU) de 31,4 %, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. L’option globale pour le barème progressif reste possible ;
- assurance vie : après 8 ans, les gains compris dans les retraits bénéficient notamment d’un abattement annuel de 4 600 € pour une personne seule et 9 200 € pour un couple soumis à imposition commune. Le taux d’impôt dépend ensuite notamment de la date et du montant des versements. Les contrats d’assurance vie classiques avec valeur de rachat restent soumis à des prélèvements sociaux de 17,2 % en 2026.
👉 Nos articles sur l’assurance vie, le PEA et le CTO.
Attention toutefois au raccourci : la fiscalité du CTO n’annihile pas automatiquement une éventuelle surperformance factorielle. Avec un ETF capitalisant, l’imposition de la plus-value intervient principalement au moment de la vente. La durée de détention, les arbitrages, les distributions et la performance réelle changent donc complètement l’équation.
Note de Louis : chez ADI, on raisonne toujours dans le même ordre : 1️⃣ l’enveloppe, 2️⃣ l’intermédiaire, 3️⃣ les placements. Choisir d’abord le joli ETF qui nous fait de l’œil puis se demander où le loger, c’est prendre le problème à l’envers.
Autres ETF Smart Beta et ETF factoriels en assurance vie et PEA
En pratique, le CTO conserve de loin l’offre la plus large en ETF Smart Beta : Momentum, Quality, Value, Minimum Volatility, Size, dividendes, stratégies multi-factorielles, etc.
Les catalogues se sont aussi étoffés. Amundi propose par exemple depuis 2024 une gamme mondiale couvrant les facteurs Value, Momentum, Minimum Volatility et Low Size.
Et la frontière entre gestion passive et active devient elle-même plus poreuse : certains ETF factoriels sont aujourd’hui gérés activement et font varier leur exposition aux différents facteurs selon leur modèle. Cela rappelle une chose essentielle : le Factor Investing est un univers plus large que les seuls indices Smart Beta.
En assurance vie, la sélection reste dépendante de chaque contrat. En PEA, les possibilités sont plus réduites, mais l’exemple de l’Amundi PEA MSCI USA Value Advanced montre que la porte n’est plus complètement fermée.
Enfin, les facteurs peuvent également servir de grille de lecture si vous faites du stock picking. Nous abordons ce point dans notre article sur les meilleures actions PEA et européennes.
L’objectif de l’article est d’apporter des pistes de réflexion aux lecteurs. En aucun cas il ne constitue un conseil en investissement. Si vous souhaitez un accompagnement personnalisé dans la gestion de votre patrimoine, contactez Prosper Conseil.
Conclusion
Les indices Smart Beta s’écartent de la simple pondération selon la capitalisation boursière ajustée du flottant en appliquant des règles destinées à accentuer l’exposition à certaines caractéristiques :
- la Qualité avec des entreprises affichant notamment une rentabilité élevée, un endettement maîtrisé et des bénéfices relativement stables ;
- le Momentum avec des entreprises dont les cours affichent la meilleure dynamique récente ;
- la Valeur avec des entreprises affichant des valorisations relativement faibles au regard de leurs fondamentaux ;
- la Taille avec une exposition accrue aux entreprises de plus petite capitalisation ;
- la faible Volatilité avec un portefeuille construit pour limiter les fluctuations ;
- le Rendement avec des entreprises distribuant des dividendes élevés et suffisamment durables selon la méthodologie retenue.
Avec désormais plus de dix ans d’historique réel sur plusieurs grands ETF World factoriels, on possède davantage de recul qu’au lancement de cet article. Et la conclusion est justement moins binaire qu’avant.
Sur les dix années arrêtées à juin 2026, le Momentum a nettement surperformé le MSCI World, tandis que le Quality Sector Neutral a légèrement sous-performé. Sur une autre décennie, le classement pourra très bien être différent.
Aucun facteur ne possède donc de martingale. Chacun peut traverser plusieurs années de disette et l’investisseur doit être capable de conserver sa stratégie lorsque celle-ci n’a plus le vent dans le dos.
Pour la majorité des investisseurs long terme, un ETF Monde classique reste selon nous le meilleur cœur de portefeuille. Simple, extrêmement diversifié et peu coûteux, il laisse le marché décider quels pays, secteurs et entreprises prendront naturellement davantage de poids.
Les ETF Smart Beta peuvent ensuite constituer une poche satellite pour les investisseurs qui comprennent réellement le facteur choisi et possèdent une conviction suffisamment forte pour supporter — pardon, pour accepter — plusieurs années de sous-performance relative.
Note de Louis : le Momentum reste personnellement mon facteur préféré, mais je n’irais pas pour autant jeter mon ETF Monde par la fenêtre. Le marché donne déjà une excellente base. Les facteurs permettent ensuite de donner un petit coup de gouvernail si on sait précisément pourquoi on le fait.
Enfin, la situation a changé côté enveloppes : les ETF factoriels ne sont plus réservés au CTO. Certains sont désormais accessibles en assurance vie et quelques stratégies peuvent même être logées dans un PEA. Il faut donc, comme toujours, optimiser les trois étages : l’enveloppe, l’intermédiaire et enfin les placements.



39 commentaires sur “Smart beta et ETF factoriels sur CTO et PEA”
Bonjour,
Pourquoi vous dites qu’une légère surperformance non garantie des ETF Smart Beta sur le long terme est annihilée par la fiscalité du CTO. Si je reprends vos données, le MSCI World Momentum a une performance moyenne annualisée de 12,50 % et le MSCI World Classique 9,70 %. Si j’avais investi 10000 euros sur le MSCI World Momentum, au bout d’un an, j’aurais eu 1250 euros de bénéfice. Si je retire la flat tax de 30%, cela fait 875 euros. Si j’avais investi 10000 euros sur le MSCI World Classique, j’aurais eu 970 euros de bénéfice. Si je retire les prélèvements sociaux de 17,2 %, cela fait environ 803 euros de bénéfice. Donc même au bout d’un an, on gagne plus malgré que l’ETF est dans un CTO. Et avec l’effet boule de neige, cela augmente avec le temps
Bonjour Bruno,
Avec une grosse surperformance (le cas entre +9,70 % et +12,50 %) oui c’est OK malgré la fiscalité du CTO.
Mais avec une petite surperformance, la fiscalité du CTO annihilierait la surperformance.
Et les performances passées ne présagent pas des performances à venir.
Il existe sur PEA le Lyxor Russell 1000 Growth UCITS ETF Acc (FR0011119171) filtre Smart Beta Growth
Cet ETF réplique la performance des entreprises dites “de croissance” au sein des 1.000 plus grandes capitalisations boursières américaines. On y retrouve notamment les GAFAM, Nvidia et Tesla.
Bonjour Sébastien,
Intéressant, merci pour cette référence 🙂
EDIT : ETF non référencé sur le PEA Fortuneo.
Le fonds a été absorbé le 09/07 par Amundi : IE0005E8B9S4.
L’ETF absorbant n’est plus éligible au PEA !
=> Dans le cas où votre investissement aurait été effectué via un PEA, il convient de céder vos ETF au plus tôt, de manière à éviter la clôture de votre PEA qui entraînerait la perte de l’ensemble des avantages fiscaux qui y sont attachés.
Bonjour Louis,
Je ne retrouve pas sur Fortuneo, les ETF world Quality ou Momentum que vous citez, seulement les world classique. Y a t’il des changements de noms ?
Encore merci pour ces articles et ce travail
Bonjour Jo,
Fortuneo c’est vague 🙂 C’est une banque qui propose plusieurs enveloppes.
Vous parlez du PEA, du CTO ou de l’assurance vie ?
Sur CTO on doit avoir accès à tout, en cherchant les codes ISIN.
Effectivement je n’ai pas été précis, mes excuses,
Je parlais du CTO personne morale, à la suite de recherche avec les codes ISIN. Par exemple le IE00BP3QZ825 et le IE00BL25JL35 sont introuvable sur mon espace.
Il existe le ISHARES MSCI WORLD MOMENTUM FACTOR ESG UCITS ETF – USD ACC
IWME • IE000L5NW549 sur le CTO Fortuneo.
Je n’en ai trouvé aucun sur BoursoBank.
Si je comprends bien, la fiscalité sur CTO réduit l’intérêt des smart beta (pour un usage personnel)
Dans une optique de transmission à ses enfants, on peut très bien faire fructifier ces ETF++ sur CTO, puis réaliser un transfert de titres pour nos enfants avec les avantages fiscaux liés. ça peut être une bonne stratégie en parallèle de L’AV.
Bien vu 🙂
Stratégie donation de titres en CTO pour optimiser la transmission (cela purge la PV).
Très bon article et qui répond au passage à ma question : « est-ce que l’ETF World ne constitue pas un biais en capitalisation? ». Eh bien les ETF smart beta y répondent, en complétant le ranking par capitalisation par d’autres critères. Merci
Merci Martin 🙂
Bonjour, je relisais encore cet article et je voulais ajouter qu’il y a une assurance vie qui a ajouté le Ishares Edge Msci World Momentum : Placement Direct Vie (Ou darjeeling pour les plus anciens).
C’est un vrai plus.
Bonjour,
Bien vu, en plus c’est un excellent contrat !
Notre avis Placement-direct Vie.
bonjour Samenco, bonne nouvelle. une idée des frais sur cette etf au sein du contrat placement direct vie??
cordialement
Selon JustETF : 0,30 % par an 🙂
(+0,80 % de frais de gestion sur unités de compte ETF par l’assureur).
Merci Nicolas,
OK je viens de le trouver, il est effectivement dans liste ISIN IE00BP3QZ825 « iShares Edge MSCI Wld Mom Fctr ETF $ Acc ». frais total de 1.10%, du coup pas sur que ce soit un bon plan que cela.
Moize,
C’est correct.
Au niveau frais en assurance vie sur ETF World « classique », on peut avoir au mieux 0,70 % par an (0,50 % assureur + 0,20 % ETF Wold) sur Linxea Spirit 2.
Top cet article qui vient compléter les précédents.
Je me demandais aussi, concernant les indices classique S&P 500 ou MSCI world : Est ce que ces indices n’intègre pas un léger facteur momentum? En effet, tous les 6 mois, l’indice est révisé / rebalancé en fonction de la capitalisation de chaque entreprise qui a évolué.
Sachant qu’une capitalisation qui augmente c’est lié au fait que l’action est de plus en plus acheté, ça me laisse à penser qu’on a un effet momentum « lent ».
Qu’en pensez vous?
Ah et concernant le facteur Quality qui existe uniquement en quality neutral sector pour le MSCI WORLD chez les vendeurs d’ETF, il y a la possibilité de passer par des fonds qui suivent (et optimise pour certains ce facteur).
Comgest Renaissance : Perf supérieure à l’indice quality depuis 30 (Si seulement il n y ‘avait pas les frais, la performance serait incroyable)
Fundsmith : High Quality dans le monde entier / pays développés
Edgewood : USA uniquement
Prevoir Gestion Action : Ils mixent l’effet taille, momentum et quality (mais ils sont assez volatiles)
Bonne journée
Bonsoir Axel,
Merci pour ton commentaire très pertinent.
Le Momentum se base avant tout sur les entreprises ayant eu les meilleures performances sur les derniers mois. Avec cette stratégie, les entreprises présentes dans le portefeuille changent constamment, il y a un turnover très important.
Le turnover (ou taux de rotation), exprimé en pourcentage, représente le renouvellement de la composition d’un indice à chaque révision de celui-ci.
Sur le PDF du document MSCI World Momentum Index, on observe que le turnover de la dernière année du MSCI World Momentum est de 108% tandis que celui du MSCI World est de 2%. En un an, une grande majorité des entreprises du MSCI World Momentum ont été remplacées par d’autres tandis que les entreprises du MSCI World classique restent globalement les mêmes.
De ce fait, l’effet Momentum d’un indice classique est bien présent mais assez dérisoire.
Concernant le facteur Quality, effectivement, certains fonds actifs appliquent cette stratégie et obtiennent de très bonnes performances. Malheureusement, les frais d’entrée et de gestion viennent réduire considérablement cette performance. En tout cas, merci pour les exemples des différents fonds !
Personnellement, j’apprécie les fonds d’Indépendance et Expansion pour l’investissement dans des small et mid caps européennes avec une stratégie Value et Quality (possibilité de loger ce fonds dans un PEA-PME).
Ah oui justement, je l’ai oublié.
J’aime énormément Independance et Expansion europe.
Bonjour Louis,
Merci pour cet article qui semble très intéressant mais auquel je n’ai rien compris (:/).
Autant je crois comprendre la logique des ETFs (mon PEA n’est composée pour le moment que d’une ligne et c’est un ETF) autant le smart beta m’a laissée perplexe… Alors je vais suivre la règle d’or de tout investisseur : « si tu ne comprends pas alors c’est que ce n’est pas pour toi » avec une autre variante que j’aime bien aussi : « si c’est gratuit, c’est que c’est toi le produit ».
je relirai cet article dans quelques mois alors peut-être que la lumière jaillira :). Dans tous les cas, merci encore de prendre le temps de rédiger ce type d’article.
Bonjour Christine,
Merci de votre précieux retour. L’article aborde un sujet plus complexe mais non essentiel pour bien investir.
Très bonnes règles d’or ! Au fur et à mesure de vos recherches, les notions s’éclaireront. N’hésitez pas à détailler les points d’incompréhension, nous serons ravis de vous venir en aide.
Bonjour,
Article très intéressant, il manque, à mes yeux , un passage sur le duo de facteur small value qui a tendance à surperformer sur le long terme, l’etf world au dépend d’une volatilité plus forte. il n’existe d’ailleurs pas à ma connaissance d’etf world small value disponible sur euronext seulement des Etf msci usa et Europe small value sur cto avec la norme ucits.
Merci pour cet article
ARG c’est vraiment dommage que ces etfs ne soient pas éligible au PEA :/
Très bon article, merci !
Une solution un peu laborieuse peut être de les répliquer manuellement en achetant en direct les actions qui les composent. Mais c’est seulement possible pour les valeurs éligibles au PEA…
Il y a une gamme SMART BETA avec BNP PARIBAS EASY pour PEA mais ce n’est pas sur du world.
https://www.boursedirect.fr/pdf/BNPPEasy_Panorama_ETFs_FR.pdf
Bonjour,
Merci pour le partage ! En effet, ce sont des ETF Smart Beta liés au marché actions européen :
– « Low Volatility » (Faible volatilité) : BNP PARIBAS EASY ESG LOW VOL EUROPE – EUR (ISIN : LU1377381717)
– « Value » (Valeur) : BNP PARIBAS EASY ESG VALUE EUROPE – EUR (ISIN : LU1377382285)
– « Quality » (Qualité) : BNP PARIBAS EASY ESG QUALITY EUROPE – EUR (ISIN : LU1377382103)
– « Momentum » (Momentum) : BNP PARIBAS EASY ESG MOMENTUM EUROPE – EUR (ISIN : LU1377382012)
– « Dividend Yield » (Rendement) : BNP PARIBAS EASY ESG DIVIDEND EUROPE – EUR (ISIN : LU1615090864)
Caractéristiques communes :
– Frais de 0,30 %.
– Réplication synthétique.
– ETF capitalisant ou distribuant (ISIN différents).
– Ce sont des ETF ESG. Les indices de référence intègrent des critères extra-financiers ESG (Environnemental, Social et Gouvernance).
Attention, les encours de ces cinq ETF sont plutôt faibles (< 150 M€). Plus les encours sont faibles, plus les probabilités que les ETF soient clôturés sont élevées.
Merci pour ce bel article !
Ça rejoint pas mal ce qu’on peut lire dans le livre « Random Walk ».
C’est un sujet assez vaste, le smart beta.
Pour le momentum, on peut évoquer une alternative, à implémenter en assurance vie :le dual momentum de Gary Antonacci (livre costaud à l’appui). A adapter cependant, pour des non-Americains (comme nous!).
Pour le CTO, je me suis fait la réflexion suivante. Il a la même fiscalité qu’une assurance vie de moins de 8 ans, mais sans les frais de gestion assureur.
Donc on peut prendre date sur une bonne assurance vie (comme Linxea Spirit/Avenir) et investir durant les 8 premières années sur le CTO (allocation sans fonds euro).
Avec des ETF uniquement capitalisants, et 1 rééquilibrage annuel, d’après Excel ça marche bien dans la plupart des scénarios (après 8 ans, on sort plus haut qu’avec l’assurance vie)
A part ça, j’aurais 2 questions svp:
– quelle est la différence entre capitalisation boursière et flottant?
– pourquoi un ETF smart beta devrait utiliser un algo, sachant que sa mission reste la réplication de la performance d’un indice ? Ce serait plutôt, en amont, à l’émetteur de l’indice d’utiliser un algo, non ?
Merci de votre réponse.
Bonjour David,
Ravi qu’il vous ait plu ! Effectivement le sujet est très vaste. L’objectif était d’être le plus synthétique possible.
Je ne connaissais pas le livre Random Walk et Dual Momentum Investing, merci pour le partage !
– La différence entre la capitalisation boursière totale et le capital flottant est expliquée en début d’article dans la partie « Indices classiques VS indices Smart Beta ».
Dans la majorité des cas, seulement une partie des actions d’une société est disponible pour être achetée et vendue, il s’agit du capital flottant. L’autre partie est détenue par les actionnaires de long terme (la famille généralement).
– Effectivement, les algorithmes sont souvent utilisés dans un premier temps pour construire les indices et dans un second temps pour gérer les fonds « Smart Beta ». Cela permet d’automatiser le processus de sélection des actions et le faire de manière plus objective et répétitive. Vous retrouverez toutes les informations sur les sites des émetteurs.
Merci pour cette analyse ouvrant la voie/la réflexion aux smart Beta.
Comme le disait David le dual momentum semble sur-performer les ETF standard, même le SP500 sur 2014-2022. Et je ne parle même pas des périodes de 2001 et 2008-09, la stratégie passait haut la main les crises profondes.
J’ai vraiment creusé le sujet pour envisager de le faire « en manuel » avec des ETF du PEA. Les backtests démontraient la surperformance. Mais pour l’instant je n’y suis pas allé in real : vérification et arbitrage éventuel mensuel, risque de perte de quelques dixième de % aux sorties et entrées réduisant la performance.
Et finalement cela perd de l’intérêt quant à la notion d’investissement passif sans s’en préoccuper…
L’avenir me dira si je m’en mordrai les doigts ☺️.
Juste une petite remarque orthographique. Les fonds ETF ne sont pas côtés en bourse, ils sont cotés. SANS accent circonflexe. Cette faute d’orthographe trop commune chez les chroniqueurs financiers est irritante à la longue.
Effectivement, d’habitude ce genre de coquille me saute aux yeux.
Merci, je ne supporte pas cela non plus, on corrige !
Bonjour,
Petite coquille, sauf erreur de ma part, vous indiquez 7,57% au lieu de 9,7% à un endroit pour la performance de l ETF World classique 😃
Sinon merci énormément pour votre partage très enrichissant.
Bonjour Michel,
Merci mais ça semble OK :
Perf ETF World à 7,57 % annuel depuis 1994,
mais 9,70 % depuis 2014 (ce n’est pas la même période observée).
Bonjour,
Ah oui tout à fait je suis allé trop vite désolé 😊
Merci.
Cordialement
Très intéressant merci Louis de nous éclairer sur pas mal de termes (bêta, ratio de sharpe) et j’aime beaucoup les comparaisons c’est top
Merci de votre retour !