Le plan d’épargne en actions (PEA) est l’enveloppe idéale pour investir en bourse. Ici vous saurez tout pour bien vous lancer : choisissez le meilleur PEA, apprenez à passer un ordre, comprenez la fiscalité.
Ce comparatif des meilleurs PEA repose sur une étude complète du marché français. Nous analysons 18 établissements et solutions PEA selon 8 critères, parmi lesquels les frais, l’ergonomie, le choix d’ETF, la qualité du service client et les conditions de transfert.
LE CHOIX DES LECTEURS EN RÉSUMÉ
De nombreux internautes s’interrogent sur le choix du courtier pour investir en bourse. Quel est le meilleur PEA ? Réponse courte : les 2 meilleurs PEA sont le PEA Saxo Banque et le PEA Fortuneo.
Nous avons d’excellents retours sur ces courtiers en bourse aussi bien pour leur niveau de services que pour leurs tarifs.
- PEA Saxo Banque : services et tarifs très bien positionnés, le meilleur rapport qualité / prix, idéal pour le grand public. Découvrez l’offre du PEA Saxo Banque.
- PEA Fortuneo : parfait pour les « petits investisseurs » qui ne passent qu’un petit ordre mensuel (1 ordre de moins de 500 € gratuit par mois). Voir ici pour l’ouverture d’un PEA Fortuneo.
SOMMAIRE
- Le fonctionnement du PEA et le choix du meilleur PEA
- Le choix du meilleur PEA
- Démarrer avec le PEA : comment passer un ordre ?
- La fiscalité du PEA est très avantageuse.
- Les dividendes peuvent être pleinement réinvestis.
- Le PEA-PME.
- Bien investir sur PEA
- Questions fréquentes. L’essentiel à retenir.
Le fonctionnement du PEA et le choix du meilleur PEA
Le plan d’épargne en actions (PEA) est une « enveloppe fiscale » très attractive permettant d’investir sur une multitude de titres d’entreprises françaises et européennes. Et encore plus intéressante quand on choisit les meilleurs PEA. Vous pourrez même investir à l’international grâce aux fonds indiciels (trackers et ETF), on en parle plus loin !
👉 Au-delà des avantages communs à tous les PEA (la fiscalité attractive), les meilleurs PEA ont des avantages supplémentaires :
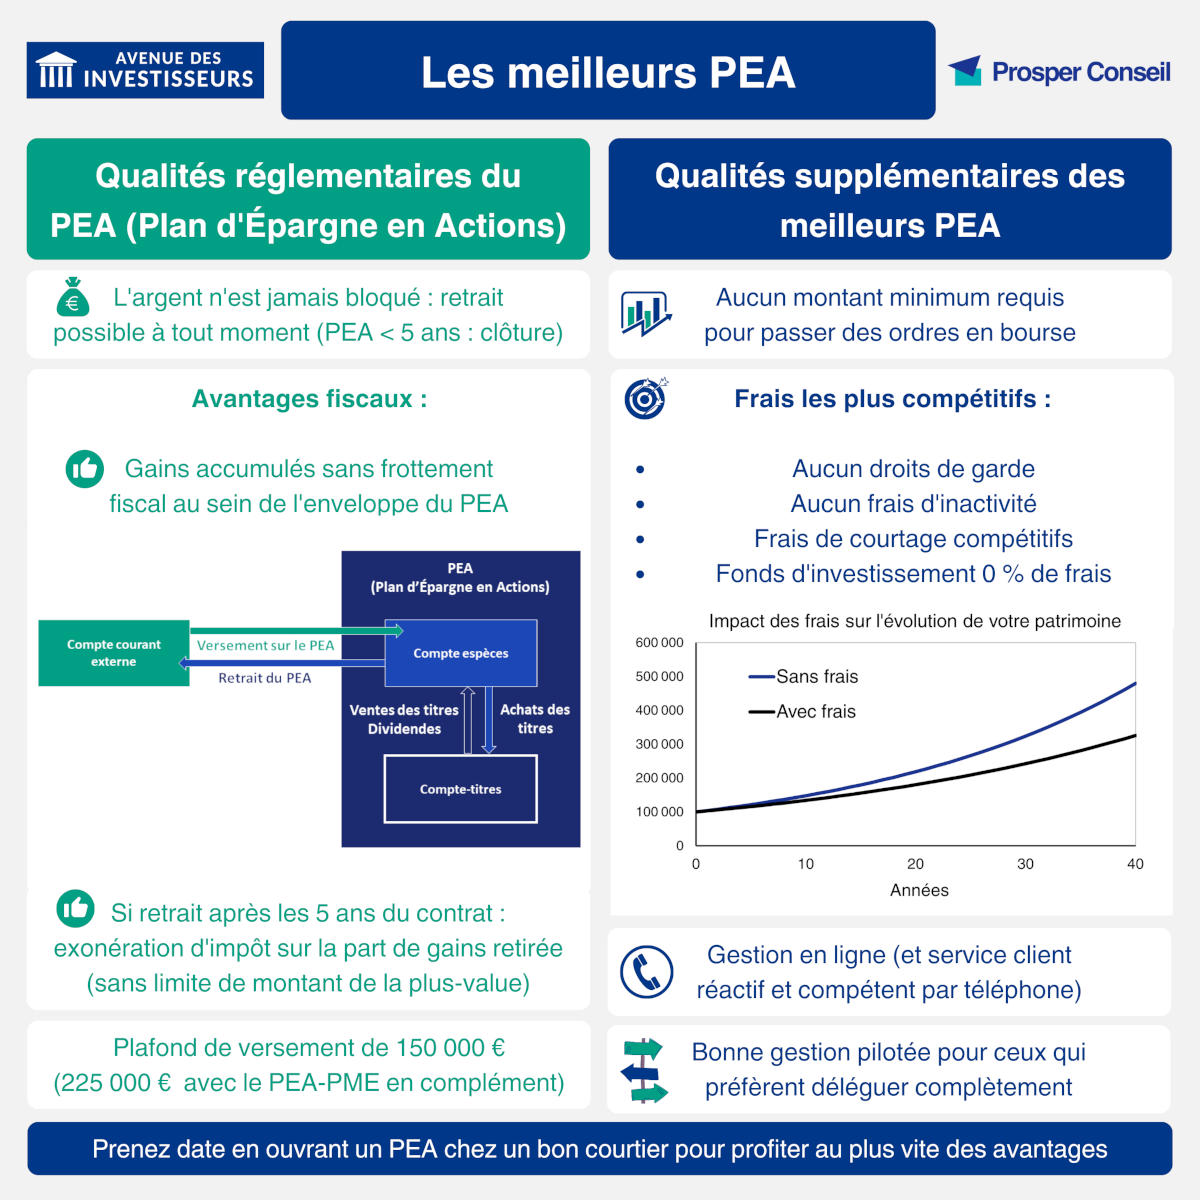
➡️ Vous voulez voir directement notre comparatif des meilleurs PEA ? C’est ici.
Le nombre de PEA est limité à 1 par personne majeure. Ceci dit, si on détient déjà un PEA, il est possible de le transférer vers un établissement plus compétitif, tout en conservant son ancienneté fiscale (on développe plus loin).
L’ouverture du PEA est réservée aux personnes domiciliées fiscalement en France, alors n’attendez-pas une mutation professionnelle à l’étranger pour ouvrir un PEA. Ensuite, une fois à l’étranger, on peut conserver son PEA.
Le plafond des versements est limité à 150 000 €. En revanche, le montant de l’encours n’est pas limité. Ainsi, vous pouvez très bien avoir plusieurs millions d’euros sur votre PEA si vous réalisez d’importantes plus-values sur les titres détenus en portefeuille.
💡Le PEA est à privilégier (plutôt que le compte-titres ordinaire, alias CTO) pour loger tous les placements éligibles dans cette enveloppe. Ceci pour des raisons fiscales que nous présentons plus bas dans cet article. Mais le CTO pourra s’avérer utile pour investir sur des actions Américaines (Google, Amazon, Apple, etc.), sur des matières premières, des obligations, ou pour les expatriés par exemple.
Note de Nicolas : la loi PACTE permet maintenant aux enfants de 18-25 ans rattachés au foyer fiscal de leurs parents de détenir un PEA. Il s’agit d’un « PEA jeune » limité à 20 000 € de versements, qui sera transformé en PEA « classique » à 25 ans.
De quoi est composé le PEA ? 2 poches distinctes au sein du PEA
Concrètement, un PEA est une enveloppe qui comporte 2 poches :
- Un compte en espèces. C’est ici qu’atterrit votre argent quand vous faites un versement sur votre PEA. Le compte espèces du PEA permet le transit des fonds à l’occasion des opérations d’achat ou de vente, le versement d’éventuels dividendes et le prélèvement des frais des ordres exécutés. Aucun risque tant que l’argent reste dans cette poche et 0 rendement, car c’est votre argent en attente d’investissement.
- Un portefeuille actions, qui héberge les actions et les fonds sur lesquels vous avez investi. Quand vous ouvrez un PEA, le portefeuille est vide tant que vous n’investissez pas. Ce portefeuille est également appelé le « portif » en langage courant, c’est le cœur du PEA. En pratique, votre portefeuille sera composé de plusieurs « lignes » selon vos investissements. Par exemple votre portefeuille pourra afficher une ligne de x actions LVMH, une ligne de x actions Sanofi, une ligne de x parts d’un fonds d’investissement, une ligne d’ETF World, etc.
Note de Nicolas : beaucoup d’investisseurs craignent que leur PEA soit fermé s’ils vendent des actions. Mais non, le PEA est une enveloppe : vous pouvez acheter et vendre des actions librement et l’argent reste dedans. Cela ne ferme pas le PEA, même si votre PEA a moins de 5 ans. Concrètement, si vous achetez / vendez des actions, votre argent fera des allers-retours entre le portefeuille actions et la poche espèces du PEA, donc vous restez bien au sein du PEA. Alors que pour sortir du PEA, il faut le vouloir : vous devez faire un virement sortant. Attention, tout retrait du PEA (par virement sortant) avant ses 5 ans occasionnera la clôture du PEA. Mais après les 5 ans du PEA, un retrait ne ferme pas le PEA, on peut sortir puis verser à nouveau.
Un grand choix de titres éligibles
Le PEA est connu et utilisé surtout pour investir sur des actions françaises et européennes en direct (comme Sanofi, LVMH, Total, Vinci, Air Liquide, etc.) Ainsi que sur des fonds comportant 75 % minimum d’actions européennes.
💡 Mais pas seulement ! Vous pouvez aussi y loger des trackers et ETF mondiaux éligibles PEA (même les ETF émergents, S&P500, Nasdaq, etc.)
Le choix du meilleur PEA
Quel est le meilleur PEA pour vos besoins ? La plupart des banques en ligne permettent d’ouvrir un PEA, mais sachez qu’il existe aussi des brokers (courtiers) spécialisés dans la gestion des PEA et des CTO offrant de très bons services et tarifs.
Notre méthodologie et les critères pour bien choisir votre PEA
Notre classement repose sur l’analyse de 18 établissements et solutions PEA, évalués selon 8 critères, avec une vérification mensuelle des tarifs et des principales conditions des offres.
Notre méthodologie ne consiste pas uniquement à comparer les frais de courtage. On étudie également l’ergonomie des interfaces, le choix d’ETF et de titres éligibles, la qualité du service client, les conditions de transfert et l’adéquation de chaque PEA avec différents profils d’investisseurs.
| Critère analysé | Éléments pris en compte dans notre méthodologie |
|---|---|
| Frais de courtage | Coût des ordres selon plusieurs montants : moins de 500 €, 1 000 €, 5 000 € et 10 000 €. |
| Frais annexes | Droits de garde, frais d’inactivité, frais de tenue de compte, frais de virement et frais liés aux titres non cotés. |
| Ergonomie | Clarté de l’espace client, qualité de l’application, simplicité du passage d’ordre et outils de suivi du portefeuille. |
| Choix d’investissements | Nombre et diversité des actions, ETF, OPCVM et autres titres éligibles au PEA. |
| Types de PEA | Disponibilité du PEA classique, du PEA-PME et, le cas échéant, du PEA jeune. |
| Service client | Disponibilité, réactivité et capacité à répondre aux questions relatives à la gestion d’un PEA. |
| Ouverture et transfert | Simplicité de l’ouverture, montant minimal, procédure de transfert et remboursement éventuel des frais. |
| Profil d’investisseur | Adéquation de l’offre avec les débutants, les investisseurs réguliers, les investisseurs actifs et les portefeuilles importants. |
Parmi les établissements et solutions étudiés figurent notamment : Saxo Banque, Fortuneo, Bourse Direct, BoursoBank, Trade Republic, Interactive Brokers, EasyBourse, Yomoni, Ramify, Hello bank!, Crédit Agricole, BNP Paribas, Société Générale, LCL, Crédit Mutuel, CIC, Caisse d’Épargne et La Banque Postale.
Tous ces acteurs ne figurent pas dans notre classement final. Nous retenons uniquement les PEA qui présentent, selon notre analyse, le meilleur équilibre entre les frais, l’ergonomie, le choix d’investissements et la qualité des services.
Les offres peuvent évoluer rapidement. Nous vérifions donc chaque mois les grilles tarifaires et les changements importants susceptibles de modifier notre comparatif.
Nos courtiers préférés : comparatif détaillé des PEA
Nous vous présentons dans ce comparatif nos 4 courtiers préférés pour le PEA. Pour comparaison, nous affichons aussi un PEA lambda : les banques traditionnelles ne sont absolument pas compétitives pour investir en bourse, notamment en raison des frais d’inactivité et des droits de garde.
| SAXO | FORTUNEO | BOURSE DIRECT | BOURSORAMA | PEA lambda (pour comparaison) | |
|---|---|---|---|---|---|
| Formule | SaxoInvestor | Starter | x | Découverte | x |
| Dépôt minimum à l'ouverture | 1 € | 100 € | 1 € | 300 € | 100 € |
| Frais d'inactivité | Gratuit | Gratuit | Gratuit | Gratuit | 13 € / an |
| Droits de garde | Gratuit | Gratuit | Gratuit | Gratuit | 4,50 € + 0,30% / ligne / an (minimum 25 € par compte) |
| Frais pour un ordre < 500 € | 0,50 % | 0 € le 1er ordre du mois (1 ordre gratuit par mois et 0,35 % les ordres suivants) | 0,99 € (0,50 % maximum) | 1,99 € maximum (0,50 % maximum). Ordres de 200 € minimum | 0,50 % |
| Ordre entre 500 € et 1 000 € | 2 € | 0,35 % | 1,90 € | 0,50 % | 0,50 % |
| Ordre entre 1k€ et 2k€ | 2 € | 0,35 % | 2,90 € | 0,50 % | 0,50 % |
| Ordre > 2k€ | 0,08 % (2 € minimum) | 0,35 % | 3,80 € | 0,50 % | 0,50 % |
| Ordre > 3k€ | 0,08 % | 0,35 % | 3,80 € | 0,50 % | 0,50 % |
| Ordre > 4 400 € | 0,08 % | 0,35 % | 0,09 % | 0,50 % | 0,50 % |
| Ordre > 5k€ | 0,08 % | 0,35 % | 0,09 % | 0,50 % | 0,50 % |
| Ordre > 7 500 € | 0,08 % | 0,35 % | 0,09 % | 0,50 % | 0,45 % |
| Ordre à 10k€ | 8 € | 35 € | 9 € | 50 € | 45 € |
| Ordre > 10k€ | 0,08 % | 0,35 % | 0,09 % | 0,50 % | 0,45 % |
| On aime | Meilleur rapport qualité / prix global | Idéal pour les "petits investisseurs" passifs (1 ordre de 500 € par mois gratuit) | Les frais bas | La banque | Le café servi en agence |
| Classement comparatif | - | ||||
| Aller plus loin | ℹ️ Accédez à la documentation détaillée du PEA Saxo |
ℹ️ Accédez à la documentation détaillée du PEA Fortuneo |
ℹ️ Accédez à la documentation détaillée du PEA Bourse Direct |
ℹ️ Accédez à la documentation détaillée du PEA Boursorama |
|
| ✅ Découvrez l'offre du PEA Saxo |
✅ Découvrez l'offre du PEA Fortuneo (ordres offerts et transfert PEA offert) |
✅ Découvrez l'offre du PEA Bourse Direct |
Découvrez l'offre du PEA Boursorama |
Les frais ne suffisent toutefois pas à départager les différentes offres. Pour compléter ce comparatif PEA, nous avons également étudié des critères qualitatifs comme l’ergonomie, le choix d’ETF, le service client et les conditions de transfert.
Comparatif des services et fonctionnalités des meilleurs PEA
Les frais sont importants, mais ils ne doivent pas être le seul critère de choix. Voici notre comparatif des principales caractéristiques qualitatives des PEA sélectionnés.
| "Critère" | Saxo Banque | Fortuneo | Bourse Direct | BoursoBank |
|---|---|---|---|---|
| Ergonomie | Interface complète, moderne et intuitive | Interface claire intégrée à une banque en ligne | Interface fonctionnelle, mais moins moderne. | Interface fluide et complète |
| Choix d’ETF et de titres | Très large | Large | Large | Large |
| PEA-PME | Oui | Oui | Oui | Oui |
| Service client | Réactif et spécialisé en investissement | Bon niveau de service et offre bancaire complète | Correct, mais parfois moins disponible | Peu disponible, il faut passer le filtre d'un robot |
| Ouverture | En ligne | En ligne | En ligne | En ligne |
| Principal avantage | Très bon équilibre global entre les tarifs très compétitifs et les services. | Très bon équilibre global entre les tarifs et les services. | Frais compétitifs | Centralisation avec les autres produits BoursoBank |
Comparatif qualitatif des principaux PEA en ligne. L’appréciation de l’ergonomie et du service client repose notamment sur nos tests et notre expérience de ces établissements.
Vous souhaitez ouvrir (ou transférer) un compte bourse chez un de ces courtiers ? Sachez que nous avons testé et approuvé ces courtiers, nous en sommes clients depuis des années et ils sont selon nous compétitifs et accessibles au grand public. Et ce sont des PEA sans contraintes : aucune obligation de verser régulièrement (en dehors du versement d’ouverture) et pas de frais d’inactivité.
💡 De plus, on ne vous demandera pas d’ouvrir de produits complémentaires (pas de compte courant ou livret par exemple). Hormis le CTO que le courtier peut règlementairement ouvrir automatiquement en même temps que le PEA (sans frais d’inactivité et on peut laisser le CTO à 0 € donc pas gênant).
Note de Nicolas : d’autres acteurs émergent (qu’on ne préfère pas citer) mais ils ne nous semblent pas adaptés au grand public : pas d’ETF, interfaces trop complexes, broker à l’étranger donc à déclarer tous les ans, ou IFU non fourni (Imprimé Fiscal Unique envoyé par le courtier au client pour aider à la déclaration fiscale).
Prix du meilleur PEA 2026
Nous avons décerné le prix du meilleur PEA 2026 à Saxo Banque (voir l’offre PEA sur le site Saxo Banque).
Ce courtier en ligne remporte le prix en raison de son excellent positionnement tarifaire et de la qualité globale de ses services (voir les points détaillés ci-dessus/ci-dessous sur cette page).
Choisir le meilleur courtier en bourse pour ses besoins
Il n’existe pas un meilleur PEA universel : le choix dépend du montant et de la fréquence des ordres, du niveau d’accompagnement recherché et de l’importance accordée à l’interface.
| "Si vous recherchez…" | Le PEA le plus adapté est… |
|---|---|
| Le meilleur rapport qualité-prix global | Saxo Banque |
| Un ordre inférieur ou égal à 500 € chaque mois | Fortuneo, avec la formule Starter |
| Des frais réduits | Saxo Banque |
| Un PEA adapté aux débutants | Fortuneo ou Saxo Banque |
| Un PEA jeune (enfants de 18-25 ans rattachés au foyer fiscal de leurs parents) | Trade Republic ou Bourse Direct |
| Passer régulièrement des ordres importants | Saxo Banque |
| Investir principalement en ETF | Saxo Banque ou Fortuneo |
| Centraliser son PEA et ses comptes bancaires | Fortuneo |
| Ouvrir également un PEA-PME | Saxo Banque, Fortuneo ou Bourse Direct |
| Déléguer complètement la gestion du PEA (gestion pilotée avec des frais supplémentaires) | Ramify ou Fortuneo |
Saxo Banque (voir l’offre) et Fortuneo (voir l’offre) sont nos courtiers (« brokers ») préférés pour investir en bourse.
Nous sommes nous-mêmes clients Saxo, Fortuneo, Bourse Direct et Boursorama, et ils ont chacun leurs qualités. Donc cela dépendra entre autres du montant de vos ordres (voir le tableau) et si vous êtes très actif, de votre sensibilité au coût des ordres et de votre sensibilité à la convivialité de l’interface.
🔎 Tout ceci est propre à chacun, même si Saxo est l’idéal pour le grand public selon nous. Pour résumer :
- SAXO BANQUE : le meilleur choix ! Un nouveau positionnement tarifaire en 2024 a rendu Saxo beaucoup plus attractif. L’interface est agréable pour les débutants (prise en main facile), et le service client réactif et efficace. Selon nous, c’est le meilleur compromis tarif / interface / service client. Découvrez l’offre Saxo. Pour en savoir plus : notre avis Saxo Banque.
- FORTUNEO : plus compétitif sur les prix que Boursorama ET excellente banque (Fortuneo n’est pas qu’un courtier en bourse). Avantage : un ordre gratuit < 500 € par mois. Bonus ****: si vous êtes nouveau client Fortuneo (et que vous ouvrez le PEA avec 1 000 € au lieu de 100 €), offre parrainage : une prime parrainage de 100 € en demandant notre code parrain Fortuneo. Et généralement, Fortuneo offre des ordres et les frais de transfert du PEA.
- BOURSE DIRECT : compétitif sur les prix. Mais le low cost a une contrepartie : l’interface est sobre et efficace, mais le service client est moins disponible que chez Saxo. Et on regrette le RIB non personnalisé (donc il faut préciser son nom à chaque virement sur le PEA) et les frais de virement sortant (6 € à chaque virement sortant du PEA). Autre petit inconvénient : il faut passer des ordres d’au moins 80 €. Découvrez Bourse Direct. Et notre avis PEA Bourse Direct.
- BOURSORAMA : solution envisageable si vous êtes de l’école « confort », avec une interface complète. Mais les frais sont élevés, quels que soient les montants des ordres passés. Boursorama impose des ordres de 200 € minimum, donc ne convient pas aux petits investisseurs. C’est la banque en ligne la plus populaire, mais loin d’être la meilleure pour investir en bourse.
Avis de Nicolas : selon moi, Saxo et Fortuneo proposent les 2 meilleurs PEA du marché pour le grand public. Saxo Banque offre le meilleur rapport qualité / prix au global. Mais l’offre Fortuneo formule Starter satisfera les « petits investisseurs passifs » car on a 0 frais en passant 1 ordre inférieur à 500 € par mois (sur un ETF World par exemple).
L’arrivée du PEA Trade Republic en 2025 : meilleur PEA jeune ?
Le PEA Trade Republic (voir l’offre) vient d’arriver et il était très attendu ! Est-ce qu’il mérite une place parmi les meilleurs PEA ? Notre avis PEA Trade Republic résumé ici en quelques points.
🟢 Les points forts :
- ordres facturés à 1 € (quel que soit le montant de l’ordre) ;
- il est possible de mettre en place un plan d’investissement programmé (et dans ce cas les ordres sont gratuits !) ;
- le compte courant est rémunéré (selon les taux de la Banque Centrale Européenne) ;
- accepte les jeunes de 18-25 ans rattachés au foyer fiscal de leurs parents (PEA jeune, qui n’est pas proposé chez Fortuneo) ;
- une application très simple et fluide.
🔴 Les points faibles :
- les placements sont limités : « seulement » un choix de 2 000 actions et 150 ETF ;
- impossible de passer des actions au nominatif ;
- selon les retours d’expérience des clients, le service client Trade Republic est difficile à joindre ;
- ouverture du PEA seulement sur smartphone, pas sur ordinateur (personnellement je préfère gérer mon argent confortablement sur PC ou laptop, mais je suis peut-être vieux jeu… !).
Avis de Nicolas : le PEA Trade Republic a des qualités inédites (le plan d’investissement programmé). Et pourrait plaire aux jeunes (belle application et il y a le PEA jeune). Mais personnellement, les défauts me rebutent (je préfère mon bon vieux PEA Fortuneo ou Saxo pour gérer sur mon PC, et avec l’accès à tous les titres éligibles au PEA et un très bon service client réactif et expérimenté). Bref, il en faut pour tous les publics, mais selon nous le PEA Saxo (voir l’offre ici) reste clairement le meilleur PEA du marché (compromis tarifs / interface / service client) et nous attendrons d’avoir plus de recul avant d’intégrer le PEA Trade Republic dans notre tableau des meilleurs PEA !
MAJ août 2025 : les retours clients sont globalement décevants, ils pointent notamment un service client injoignable, les bugs de l’application et des problèmes d’argent bloqué. Donc à vos risques et péril. Le PEA Trade Republic est encore loin de pouvoir rejoindre notre tableau des meilleurs PEA.
Le PEA en gestion pilotée
Finalement, tout bien réfléchi, vous appréhendez de passer vous-même des ordres ? Vous préférez déléguer complètement à un gestionnaire ? Alors le PEA en gestion pilotée peut être une solution.
Mais sachez que cela a un coût : 1,60 % de frais de gestion par an chez Yomoni qui propose un bon PEA en gestion pilotée selon nous. Voir notre avis sur Yomoni. Et le ticket d’entrée est de 5 000 € (minimum à verser).
Autre PEA en gestion pilotée avec d’excellentes performances (5 000 € à verser à l’ouverture ou pour un transfert) : le PEA Ramify (offre ici).
💡 Ces PEA nous ont séduit car ils n’investissent qu’en trackers (ETF) : des fonds indiciels (en gestion passive) qui surperforment très généralement les fonds actifs. D’ailleurs, il y a 0,30 % de frais de gestion propres aux trackers compris dans les 1,60 % de frais. Ainsi, avec une allocation exclusivement en trackers, on peut s’attendre à une meilleure performance à long terme que les autres gestions pilotées plus chères car gorgées de fonds actifs.
Transférer son PEA vers un courtier plus compétitif pour économiser de l’argent
N’hésitez-pas à comparer les coûts entre les différents courtiers. Si vous avez déjà un PEA ouvert, il est tout à fait possible de transférer son PEA vers une autre banque présentant des tarifs plus avantageux.
En pratique c’est très facile : il faut entamer les démarches auprès de la banque gagnante, qui se chargera de faire le nécessaire auprès de la banque perdante. Lors de ce transfert, le PEA conserve ses titres et ses propriétés, en particulier son ancienneté fiscale.
💡La banque perdant la gestion du PEA facture des frais pour le transfert (référez-vous à la plaquette tarifaire de la banque). Mais ces frais de transfert sont souvent remboursés par la banque récupérant la gestion du PEA (c’est généralement le cas chez Fortuneo : voir leur offre de remboursement de frais de transfert).
➡️ Pour en savoir plus, notre article dédié : comment transférer son PEA ?
Démarrer avec le PEA : comment acheter des actions ?
La démarche d’investir sur les marchés peut paraître intimidante au premier abord mais une fois cette appréhension passée, il n’y a aucune difficulté.
1️⃣ Vous pouvez ouvrir un PEA avec un dépôt initial faible, admettons 100 €, chez un bon courtier en bourse (broker), par exemple Saxo Banque (voir l’offre ici). Notre exemple d’achat dans la suite de l’article est fait sur mon PEA Saxo.
2️⃣ Une fois le compte ouvert (il faut compter quelques jours), vous découvrirez l’interface web du courtier. Vous pourrez alors visualiser les 100 € non investis dans la poche espèces du PEA et vous serez en mesure d’investir.
3️⃣ Ensuite, vous investissez quand vous voulez en actions. Par exemple, vous souhaitez acheter un ETF World (comme le « DCAM »). À ce moment, vous aurez à comprendre comment passer un ordre d’achat. Le principe est simple, on vous l’explique étape par étape.
Comment passer un ordre pour acheter des actions ?
Voici les principales étapes à suivre pour passer un ordre d’achat (c’est le même principe pour une vente) chez Saxo Banque :
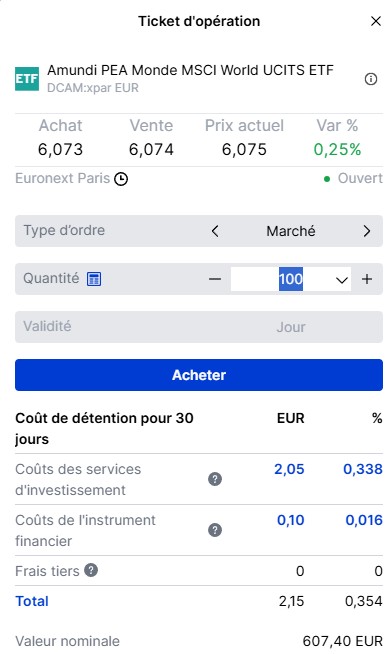
- Sélectionnez l’action convoitée : tapez le nom de l’action, ou le code ISIN, ou directement « DCAM » dans notre exemple pour cet ETF World d’Amundi.
- Type d’ordre pour fixer le prix d’achat : soit vous achetez le cours proposé « au marché », alors votre ordre sera exécuté au meilleur prix de vente proposé dans le carnet d’ordres (ici 6,074 €). Soit vous pouvez proposer un prix plafond pour lequel vous êtes prêt à payer l’action, par exemple 6 €. En ce cas il s’agit d’un ordre « à cours limité » : si ce prix est inférieur au prix de vente actuel, vous ne serez pas servi, il faudra que le cours baisse pour que votre demande rencontre une offre de vente inférieure ou égale à votre prix. Ici nous allons faire simple avec un ordre au marché.
- Quantité : définissez le nombre de titres souhaités. Dans l’exemple en capture d’écran, j’ai choisi d’acheter 100 DCAM. Le cours est à 6,074 €, soit une estimation de 607,40 € + 2,05 € de frais d’achat. Alors j’ai les moyens (j’ai 1000 € en poche espèces de mon PEA).
- Frais : vous voyez deux lignes de frais. D’abord les frais d’achat : 2,05 € (pour Saxo Banque) selon la somme investie. Et puis le « coût de l’instrument financier » selon votre choix d’investissement : 0,016 % par mois pour cet ETF (pour la société de gestion Amundi qui prélève 0,20 % de frais annuels sur DCAM).
💡 Assurez-vous bien que le nombre d’actions souhaitées multiplié par le prix de vente unitaire de l’action ne soit pas supérieur aux liquidités dont vous disposez sur le compte espèces de votre PEA. En effet, vous devez avoir suffisamment de liquidités sur votre compte espèces pour que l’ordre soit exécuté et il faut généralement avoir en permanence 60 € de couverture minimum.
Que se passe-t-il après exécution de l’ordre ?
Une fois l’ordre exécuté, les frais de l’ordre sont prélevés (pas de frais tant que l’ordre n’a pas été exécuté). Dans notre cas, c’est 2,05 €.
Ensuite, vous verrez la « ligne » de l’ETF DCAM apparaître dans votre portefeuille et sa valeur évoluer de jour en jour. C’est à dire que pour financer l’achat des 100 DCAM il y aura 607,40 € + 2,05 € déduits de la poche espèces de votre PEA ; et dans votre portefeuille PEA il y aura une nouvelle ligne affichant les 100 DCAM achetés.
Il ne vous reste plus qu’à alimenter la poche espèces de votre PEA par virement au gré de vos possibilités et des opportunités, pour renforcer vos investissements sur les marchés quand vous le souhaitez en passant un ordre.
💡 Sachez qu’il vaut mieux investir progressivement, alors nous recommandons la méthode DCA dans notre guide Comment investir en bourse.
La fiscalité du PEA est très avantageuse
En matière de placements financiers, le PEA est réputé être l’une des niches fiscales les plus avantageuses en France, avec l’assurance vie.
Son fonctionnement fiscal est encadré par le Code monétaire et financier et par le Code général des impôts. Son principal avantage est de permettre de réinvestir ses gains sans imposition tant qu’aucun retrait n’est effectué.
Effet boule de neige garanti !
L’imposition s’applique uniquement lorsque l’argent quitte l’enveloppe du PEA, par exemple lors d’un virement de la poche espèces du PEA vers votre compte courant.
Tant qu’aucun retrait n’est réalisé, vous n’avez rien à déclarer aux impôts, même lorsque vous vendez des actions avec une plus-value. Vous pouvez ainsi réinvestir 100 % de vos plus-values et de vos dividendes, ce qui favorise la capitalisation à long terme.
Note de Nicolas : ces dernières années, j’ai réalisé plusieurs plus-values en vendant des titres dans mon PEA, mais je n’ai jamais été imposé puisque l’argent est resté dans le plan. Comme l’assurance-vie, le PEA est une enveloppe capitalisante. Lorsque j’effectuerai un retrait, mon PEA aura plus de 5 ans : mes gains seront donc exonérés d’impôt sur le revenu.
Imposition douce à la sortie du PEA
La fiscalité applicable dépend de l’âge du PEA au moment du retrait. En cas de plus-value, les gains sont taxés selon les règles suivantes :
| Date de retrait selon âge du PEA | Impôt sur le revenu | Prélèvements sociaux | Impôt total |
|---|---|---|---|
| Avant 5 ans | 12,8 % | 18,6 % | 31,4 % |
| Plus de 5 ans | 0 % | 18,6 % | 18,6 % |
Avant les 5 ans du PEA, le gain net est en principe soumis au prélèvement forfaitaire unique de 31,4 % en 2026, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Le retrait entraîne également la clôture du plan, sauf exceptions prévues par la loi.
Après les 5 ans du PEA, les gains retirés sont exonérés d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux de 18,6 %.
Dans tous les cas, les impôts et les prélèvements sociaux portent uniquement sur la part de gains comprise dans le retrait, et non sur les sommes initialement versées.
💡 Les prélèvements sociaux sont distingués selon leur date de réalisation. Il n’est donc pas nécessaire de fermer son PEA en prévision d’une hausse de leur taux. Pour les PEA ouverts jusqu’à la fin de l’année 2017, certains gains peuvent encore bénéficier des taux historiques dans les conditions prévues par la réglementation.
Loi PACTE : assouplissement des retraits et versements sur le PEA
La loi PACTE a assoupli le fonctionnement du PEA en 2019. Sur un PEA de plus de 5 ans, il est désormais possible d’effectuer un retrait sans entraîner la clôture du plan. De nouveaux versements restent également possibles, dans la limite du plafond global de 150 000 €.
D’où l’intérêt de prendre date le plus tôt possible, comme pour l’assurance-vie. Ouvrir un PEA avec une petite somme permet de commencer à faire courir le délai fiscal de 5 ans.
Sources officielles :
- Impots.gouv.fr : imposition des retraits d’un PEA ;
- Impots.gouv.fr : fiscalité de l’assurance-vie et du PEA ;
- Légifrance : article L. 221-32 du Code monétaire et financier ;
- Légifrance : article L. 221-30 relatif au plafond du PEA.
Les dividendes peuvent être pleinement réinvestis
Les dividendes sont-ils automatiquement réinvestis ou sont-ils versés dans le compte espèces du PEA ?
- Pour les titres en direct : généralement les dividendes sont versés dans le compte espèces. Parfois, la société offre le choix de récupérer soit le dividende en liquide soit d’acheter le nombre de titres correspondants (le reliquat est versé en numéraire).
- Pour les OPCVM et trackers : cela dépend si l’OPCVM ou tracker est capitalisant (C) ou distribuant (D).
Les 3 points à retenir au sujet des dividendes en PEA
- Ce qui est expliqué dans le paragraphe ci-dessus s’applique également au CTO.
- Il faut détenir l’action la veille du détachement pour obtenir le dividende versé quelques jours plus tard, mais le cours de l’action baissera tout autant (principe des vases communicants). En PEA il n’y a pas d’incidence fiscale, mais en CTO il vaudra mieux éviter les dividendes (donc privilégier les fonds capitalisants) car ils sont imposés.
- Le dividende touché en PEA est pratique pour permettre à l’investisseur d’utiliser ce cash pour investir dans de nouveaux titres, sans avoir à vendre des actions pour ce faire. Également pratique pour le rentier : quand le PEA a plus de 5 ans, le rentier peut retirer de son PEA le cash de son compte espèces et le virer sur son compte courant pour consommer, sans que son PEA ne soit clôturé.
Le PEA-PME
Vous pouvez également compléter vos moyens d’investir en Bourse en ouvrant le PEA-PME. Le PEA-PME est réservé aux PME européennes. Il permet d’avoir un plafond de versement supérieur : 75 000 € sur PEA-PME, en plus des 150 000 € sur PEA.
Astuce de Nicolas : vous pouvez ouvrir votre PEA-PME chez Fortuneo et votre PEA chez Saxo (ou inversement), pour avoir 2 sélections de fonds 0 % complémentaires. Intéressant, car sur les fonds 0 % il n’y aucun frais de courtage, et 0 frais d’entrée et de sortie.
Bien investir sur PEA
Investir en bourse n’est pas un jeu (malgré l’expression « jouer en bourse » que l’on déteste !) Pour bien investir sur PEA, il faut avoir une approche raisonnable. En pratique, pour limiter les risques de perte en capital et pour optimiser la performance, il faut :
- choisir un bon PEA. Avec peu de frais, car moins de frais c’est plus de performance nette en poche. Pour cette raison, nous fuyons les banques traditionnelles.
- investir à long terme. Car sur période longue, les actions progressent en moyenne à 7 % (performance annuelle lissée, donc il faut supporter les baisses périodiques sans paniquer).
- diversifier. On ne parle pas de diversifier sur une dizaine d’actions au hasard sur le marché européen. On parle de diversifier mondialement sur des centaines d’actions, ce qui est possible simplement avec un ETF World éligible au PEA.
➡️ Pour aller plus loin : nos 4 bonnes pratiques de l’investissement en bourse.
Questions fréquentes. L’essentiel à retenir
Le PEA fonctionne comme une enveloppe au sein de laquelle les investisseurs peuvent loger des actions européennes (hors sociétés foncières SIIC), des fonds qui contiennent 75 % d’entreprises européennes, ainsi que des trackers et des parts de sociétés non cotées. En pratique, le PEA comporte une poche “compte espèces” et une poche “portefeuille actions”, de façon à pouvoir acheter et vendre sans sortir du PEA. La particularité du PEA réside dans sa fiscalité très avantageuse.
Le plafond du PEA ne concerne que les versements : l’investisseur peut verser jusqu’à 150 000 euros sur son PEA. En revanche, l’encours n’est pas limité, un investisseur générant de fortes plus values peut tout à fait détenir plusieurs millions d’euros sur son PEA. Le nombre de PEA est limité à 1 par contribuable majeur et domicilié fiscalement en France.
Pour ouvrir un PEA, il faut se tourner vers une banque ou un courtier spécialisé en ligne. De nos jours, les courtiers et banques en ligne offrent les tarifs les plus intéressants pour gérer son PEA et passer des ordres en ligne, sans droits de garde.
La rentabilité du PEA dépend naturellement de la performance des actions logées au sein du PEA. Selon la stratégie mise en œuvre, l’investisseur peut privilégier la recherche de plus-values (en phase de capitalisation) ou bien la perception de dividendes (en phase de rente). Nous expliquons le comportement à adopter pour investir en “bon père de famille” à long terme..
Les plus-values et les dividendes perçus au sein du PEA peuvent être réinvestis sans imposition immédiate. L’imposition intervient uniquement lorsqu’un retrait est effectué :
En cas de retrait après les 5 ans du PEA, les gains sont exonérés d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux, soit 18,6 % depuis le 1er janvier 2026.
En cas de retrait avant les 5 ans du PEA, le gain net est en principe soumis au prélèvement forfaitaire unique, actuellement fixé à 31,4 % depuis le 1er janvier 2026. Le retrait avant les 5 ans du PEA entraîne également sa clôture.
Le PEA PME peut venir compléter le PEA à hauteur de 75 000 euros de versements, pour un total de 225 000 euros sur les 2 enveloppes. Mais comme son nom l’indique, l’univers d’investissement est limité aux PME Européennes. Par ailleurs, les jeunes de 18 à 25 ans rattachés au foyer fiscal de leurs parents peuvent maintenant ouvrir le PEA jeune et y verser 20 000 euros maximum.
Pour investir principalement en ETF, on privilégie un PEA sans droits de garde, avec des frais de courtage réduits et un large choix d’ETF éligibles.
Saxo Banque est particulièrement adapté aux investisseurs qui recherchent une offre complète et une interface intuitive. Fortuneo est également très intéressant pour investir progressivement, avec un premier ordre inférieur ou égal à 500 € gratuit chaque mois dans la formule Starter. Bourse Direct reste une solution compétitive pour les investisseurs qui accordent la priorité aux frais.
Oui. Le transfert d’un PEA vers une autre banque ou un autre courtier permet de conserver son ancienneté fiscale, ses titres et les sommes déjà versées. Il ne faut donc pas clôturer son ancien PEA avant d’en ouvrir un nouveau : la demande de transfert doit être effectuée auprès du nouvel établissement.
Les délais dépendent notamment du nombre de titres détenus et de la réactivité de l’établissement d’origine. Certains courtiers remboursent tout ou partie des frais de transfert. Pour en savoir plus, consultez notre guide consacré au transfert du PEA.
Pour débuter avec un petit montant, Fortuneo (voir l’offre ici) est particulièrement intéressant si on réalise un seul investissement inférieur ou égal à 500 € chaque mois, puisque cet ordre est gratuit avec la formule Starter. Saxo Banque (découvrir l’offre ici) constitue également un très bon choix pour débuter grâce à son interface et à son bon rapport qualité-prix global. Bourse Direct peut convenir si on recherche avant tout des frais réduits et que l’on accepte une interface plus sobre.
195 commentaires sur “Meilleurs PEA : comparatif 2026 et fonctionnement !”
Pour info, mon dossier de demande de PEA chez Binck est parti le 20 décembre.
Il est toujours en attente…actuellement ils traitent les demandes datées du 12 décembre !!
Gros gros problèmes donc actuellement chez Binck, retard dû à l’excès de demande suite à FDJ, et aussi ils viennent de fusionner avec Saxo Bank donc ré-org en cours…
Pas tip-top leur organisation sur ce coup-là.
Bonjour Stéphane,
Merci pour votre retour. Malheureusement, vous n’êtes pas un cas isolé, nous avons beaucoup de retours négatifs depuis quelques semaines…le service Binck s’est largement dégradé et nous avons dû le mentionner dans l’article. Les PEA Bourse Direct et Fortuneo sont maintenant les plus recommandés.
Bonjour,
Pouvez vous m’expliquer ce qu’il pourrait se passer si j’achète des actions d’une entreprise et que cette même entreprise se fait racheter 2 ans après ?
Merci
Bonjour,
En cas de rachat d’une entreprise par une autre, en tant qu’actionnaire de la société rachetée, vous obtiendrez un paiement en numéraire (cash) et/ou un échange de titres (X actions de l’entreprise rachetée contre Y actions de l’entreprise acheteuse).
Bonjour,
Je possède un PEA sous mandat de gestion à la Banque Postale (BPE) depuis 2 ans. La performance générale des titres (majoritairement des OPCVM) est correcte mais elle est mangée par les frais de mandat/gestion et les frais d’achats (2%).
Je souhaiterai transférer mon PEA vers un autre établissement, moins coûteux, toujours sous mandat de gestion, car je n’ai pas le temps ni les connaissances suffisantes pour gérer un portefeuille en autonomie.
Mon horizon de placement est plutôt orienté « retraite », disons 15-20 ans, selon ce que nous concocte le gouvernement… Donc, une option qui permettrait de sécuriser les plus-values pourrait m’intéresser dans quelques temps.
Sans certitude, je pense orienter mon choix vers le PEA Yomoni car j’y détiens déjà une assurance vie.
Selon vous, quels autres PEA sous mandat de gestion, peu onéreux, pourraient correspondre à mon profil d’investisseur novice ?
Bonjour Lionel,
Nous présentons le PEA Yomoni ici : https://avenuedesinvestisseurs.fr/yomoni-avis-gestion-pilotee/#performance
Nous avons une nette préférence pour les PEA investis en trackers, comme chez Yomoni. Les frais bas se ressentent sur la performance nette, les trackers battent plus de 90 % des gérants de fonds actifs à long terme. Je ne connais pas d’autres PEA sous gestion investis exclusivement en trackers, de plus l’interface et le service client Yomoni sont très bons.
bonjour,
Vous conseillez combien au minimum (au début) pour ouvrir et acheter des actions dans un PEA ?
Bonjour Jeremy,
On peut ouvrir le PEA avec seulement 1 €, dans le but de « prendre date » (sur les avantages fiscaux) et d’avoir l’outil à disposition pour investir en actions plus tard. (Avant de cuisiner, il faut déjà acheter les ustensiles de cuisine).
Ensuite, votre budget actions dépend de vos moyens et de votre allocation patrimoniale : https://avenuedesinvestisseurs.fr/allocation-patrimoniale-repartition-allocation-ideale-actifs/
Et en pratique, lisez notre FAQ bourse, en particulier la question 3 : https://avenuedesinvestisseurs.fr/faq-questions-bourse/
Bonjour,
Dans le cadre de la loi Pacte, j’ai réalisé il y a peu un retrait de 40 000 € sur un PEA ayant plus de 5 ans.
Mon total de versements sur ce plan est de 106 000 €.
Le plafond des versements sur ce PEA reste-t-il à 150 000 € ou bien est-il réduit du fait du retrait réalisé ?
Merci pour votre avis.
Bonjour Christophe,
Grâce à la loi PACTE, on peut maintenant retirer du PEA après ses 5 ans, tout en pouvant reverser dessus. Malheureusement le plafond global de versements sur PEA reste à 150 000 €. Donc dans votre cas vous pouvez verser encore 44 000 € dessus.
Bonjour Régine,
C’est simple : il vous suffit de passer un ordre de vente pour le montant désiré.
Le fruit de la vente ira alors sur la poche espèces de votre PEA. Ensuite vous pourrez réinvestir quand vous voulez.
Bonjour,
J’ai approvisionné mon PEA de 5000 € pour acheter des actions FDJ…Je n’ai eu droit qu’à 2300 € d’actions…Il me reste 2700 € comme somme disponible…comment puis-je récupérer cet argent ?….merci d’avance pour vos réponses
Bonjour,
Je comprends que vous avez 2 700 € dans la poche espèces de votre PEA.
A partir de là, 3 solutions, à votre guise :
1/ Avec cette somme vous pouvez investir et diversifier hors FDJ.
2/ Vous pouvez laisser cette somme sur la poche espèces, non rémunérée, en attente d’investissement.
3/ Vous pouvez retirer cet argent du PEA via un virement sortant. Mais attention, un retrait avant les 5 ans du PEA clôturera le PEA ! Sauf exceptions : création d’entreprise, licenciement ou invalidité notamment.
Bonjour Nicolas,
J’ai un PEA ouvert depuis 2004 à ma banque, la caisse d’épargne mais inactif depuis longtemps.
pour ouvrir un PEA chez Binck, est-ce que je dois le clôturer ou le transférer ou si vous avez une autre solution?
Bien cordialement
Olivier
Bonjour Olivier,
Vous ne pouvez pas détenir 2 PEA. Donc soit vous fermez votre PEA Caisse d’Épargne pour pouvoir rouvrir un PEA chez Binck. Soit vous lancez l’ouverture Binck en leur demandant le transfert et Binck s’occupera des démarches auprès de la banque perdante.
Le transfert peut être judicieux pour conserver l’avantage fiscal de l’ancienneté de votre PEA.
Bonjour,
Merci pour ces infos et ce tableau !
Si je souhaite acheter pour 20 ke d’actions et laisser à long terme « sans m’en occuper ». Me conseillez vous le PEA ?
Merci beaucoup.
Bonjour Jacques,
J’ignore ce que représentent 20 000 € pour vous. 1 % de votre patrimoine ? 10 % ? 100 % ?
Définissez bien votre budget actions comme expliqué ici : https://avenuedesinvestisseurs.fr/comprendre-investir-bourse/#menu3
Toujours est-il qu’investir à long terme en actions sur PEA est la bonne démarche (il vaut mieux investir à long terme pour supporter la volatilité et non spéculer à court terme). Le PEA est une formidable niche fiscale. Et on peut très bien investir « sans s’en occuper », c’est ce qu’on appelle l’investissement passif ou lazy. Grâce aux trackers : https://avenuedesinvestisseurs.fr/comprendre-investir-bourse/trackers-performance-investir-bourse-pea-indiciel/
Et on peut aussi déléguer sur une assurance vie ou PEA en gestion pilotée, par exemple chez Yomoni dont on parle ici : https://avenuedesinvestisseurs.fr/av-assurance-vie/gestion-pilotee/
Bonjour, je voulais savoir si en cas de Bail in une banque pouvait puiser dans le PEA de ses clients comme elle pourrait le faire sur les autres autres?
Cordialement.
Bonjour Sasha.
En cas de bail in, c’est à dire qu’il faut sauver une banque, on va d’abord « solliciter » les actionnaires de la banque (par exemple vos actions BNP, Société Générale…). Puis les créanciers de la banque. Et enfin les déposants (les clients qui y ont de simples comptes). En revanche, si vous avez un PEA avec des actions (autres que celles de la banque), on ne peut pas puiser dedans, vous en êtes toujours propriétaire. Finalement, les actions et l’immobilier sont les actifs les plus sûrs en ce sens.
Bonjour, et bravo pour la qualité de ce site. Je le trouve globalement clair et pertinent, je regrette juste de ne peiner à trouver une approche disons éthique des placements évoqués ; il est souvent question de « faire de l’argent », sans grande surprise, pour le dire vite, mais il pourrait également être recherché par vos lecteurs de donner du sens à certains de leurs placements au moins, lesquels sont un autre levier à la disposition du citoyen consommateur épargnant pour espérer faire évoluer le monde dans une direction plus viable.
Voici ma question : dans l’assurance-vie, le fonds euros est la solution évidente pour protéger au bout d’un certain temps des dividendes issus de placements en UC, toujours plus ou moins risqués. Mais y a-t-il un moyen de protéger ses revenus issus de placements en actions dans un PEA sans sortir du PEA (de façon à ne pas devoir régler de frais fiscaux ou sociaux dans l’immédiat)? Quelles stratégies de repli sont envisageables, si possible en continuant à faire percevoir des intérêts, à l’image du fonds euros dans l’AV ?
Bonjour Patrice,
Merci pour votre retour.
On peut trouver du sens dans chaque investissement. Par exemple le livret A finance les logements sociaux. Avec l’immobilier, vous logez des gens, financez la construction (crowdfunding immo), louez des bureaux et commerces (SCPI). Et en investissant en actions, vous développez l’économie et créez des emplois car les sociétés ont plus de fonds pour se développer, etc.
Nous vous invitons à lire cet article aussi, sur l’investissement socialement responsable : https://avenuedesinvestisseurs.fr/finance-responsable-investissement-ecologique-isr/
Pour répondre à votre question, effectivement en assurance vie on peut arbitrer vers le fonds euro rémunéré. En revanche en PEA ou CTO, vous pouvez sécuriser en vendant, l’argent va alors dans la poche espèces de l’enveloppe, mais cette poche espèces n’est pas rémunérée. Il n’y a pas d’échappatoire. Et j’ai l’impression qu’il y a un biais psychologique, non rationnel : quand au supermarché il y a 3 rouleaux de sopalin + 1 gratuit, on range le gratuit à part dans un placard dédié ?
Effectivement, le PEA ING est rarement choisi par les investisseurs, car les frais ne sont pas compétitifs, pour les « petits » comme pour les « grands » investisseurs en bourse.
Dans votre cas, ING facture 4 € l’ordre inférieur à 500 €. A ma connaissance, c’est le courtier en ligne le plus cher. Et ils ne se démarquent pas avec leur interface, rien de particulier pour se démarquer et justifier l’écart de prix.
Nous préférons BINCK pour les tarifs plus compétitifs et son interface très agréable.
Si vous souhaitez « changer de crèmerie », sachez que le transfert de PEA est possible, en conservant l’age du PEA.
Par ailleurs, pour la banque en ligne (tenue du compte courant avec la CB), nous préférons Boursorama et Fortuneo : https://avenuedesinvestisseurs.fr/banques-en-ligne-gratuites/choisir-sa-banque-en-ligne-comparatif/
Bonjour,
Diriez-vous qu’il serait intéressant pour un étudiant soucieux de son épargne d’ouvrir un PEA/Assurance-vie (même si le capital de départ à investir demeure faible) ?
Cordialement,
Jack
Bonjour Jack,
Assurance-vie et PEA, même combat : plus on ouvre tôt, mieux c’est ! On parle de « prendre date » quitte à verser très peu à l’ouverture, de façon à faire tourner le compteur des années et bénéficier plus tôt de ces niches fiscales. Vous aurez tout le loisir d’investir à votre rythme quand vous voulez plus tard, le principal étant de prendre date pour figer la date d’ouverture. Et en tant qu’étudiant, grâce à la loi PACTE, vous pouvez maintenant ouvrir le PEA jeune.
Pour les assurances-vie, nous comparons les meilleurs contrats ici : https://avenuedesinvestisseurs.fr/av-assurance-vie/les-meilleures-assurances-vie/
Et ici selon votre profil épargnant et vos objectifs : https://avenuedesinvestisseurs.fr/comparatif-assurance-vie-choisir-contrat/
Bonjour,
je souhaite investir en Tracker dans un PEA, avec un versement initial, puis des versements réguliers (mensuel).
Comment ça se passe pour mes versement régulier? Vais-je devoir passer des ordres mensuellement pour mes nouveaux versement?
Si oui, ça fait beaucoup de frais d’ordre…
Y a-t-il une autre stratégie?
Merci
Bonjour Fred,
Il faut bien faire la différence entre les versements sur PEA et les ordres.
Les versements sont gratuits, et seulement les ordres sont payants.
Donc vous pouvez verser 10 000 € en une fois et passer un ordre de 500 € par mois par exemple.
Ou vous pouvez verser 500 € par mois et passer vos ordres dans la foulée.
Pour résumer, vous versez quand vous voulez, à votre rythme. L’argent se retrouve alors sur la poche espèces du PEA, non investi. Puis quand vous voulez (ça peut être des mois plus tard), vous passez vos ordres pour investir et ce sont ces ordres qui sont payants (frais de transaction).
Bonjour,
Que se passe-t-il si le broker (Binck, Yomoni ou Bourse Direct par exemple) met la clé sous la porte ? Notre argent est-t-il « confié » au broker, ou sommes-nous toujours propriétaire de notre somme investie ?
Cordialement
Bonjour Frédéric,
Les faillites de courtier sont très rares. Et si cela arrive, le client est propriétaire des titres investis en PEA et comptes-titres. Par ailleurs, nous rappelons que les épargnants Français bénéficient de la protection des dépôts : https://avenuedesinvestisseurs.fr/introduction-a-lepargne-et-aux-placements/bien-debuter/#depots
Bonjour,
Je vous remercie tout d’abord pour cet article remarquable. Je découvre votre site et j’y ai découvert plein d’analyses et de conseils simples et intéressants.
J’ai moins de 40 ans, des revenus stables, une épargne importante (Livrets, AV, SCPI) et beaucoup (trop) de liquidités (super-livrets à taux ridicule, LA, LDD, etc.).
Je pense ouvrir un PEA et y loger des trackers pour commencer (<50k€).
J'aurais trois questions, vos réponses pourraient peut-être compléter votre article:
1) Que pensez-vous des PEA Assurance?
2) Que pensez-vous en particulier de ceux commercialisés par Linxea (https://www.linxea.com/epargne/pea)?
3) Quitte à ne loger que des trackers dans le PEA, ne vaut-il pas mieux le faire sur une de mes AV?
Merci encore!
Denis
Bonjour Denis,
Merci pour votre retour.
Je comprends que vous avez déjà une bonne épargne de précaution, une diversification en assurance-vie et en pierre-papier SCPI, et que vous souhaitez maintenant investir à long terme sur les marchés actions.
Linxea est un bon courtier en produits d’épargne et leur PEA assurance se positionne bien parmi la concurrence, on en parle ici dans notre avis complet sur Linxea : https://avenuedesinvestisseurs.fr/linxea-avis-assurance-vie-en-ligne-courtier/
Ceci dit, nous préférons les PEA classiques (PEA bancaires) aux PEA assurances.
Car on ne peut détenir qu’un PEA et le PEA bancaire est bien plus souple : on peut y acheter des actions en direct (titres vifs), des trackers, des fonds OPCVM, etc.
Alors que le PEA assurance est en réalité plus proche d’une assurance-vie sous forme de contrat de capitalisation et on ne peut y investir qu’en unités de compte (fonds d’investissement). De plus les frais sont plus élevés que dans un PEA bancaire.
Bref, les Français sont beaucoup plus intéressés par le PEA bancaire (8 millions de PEA bancaires en France) que par le PEA assurance (seulement 200 000 en France).
Vaut-il mieux investir en trackers via assurance-vie ou PEA ? Bonne question que nous développons dans cet article : https://avenuedesinvestisseurs.fr/trackers-pea-assurance-vie-quelle-enveloppe-privilegier/
Si vous n’avez pas atteint la limite de versement de 150 000 € sur PEA, privilégiez le PEA. En effet, moins de frais (sur assurance-vie il y a les frais de gestion de l’assureur en plus) et plus de choix. Ceci dit l’assurance-vie peut être pratique quand vous souhaitez vendre ou alléger pour vous réfugier sur le fonds euro sécurisé et rémunéré.
Bonjour Nicolas,
Je ne sais comment vous remercier. Vos conseils m’ont plus éclairé que plusieurs heures de lecture des informations fournies par les banques, courtiers, magazines, etc.!
Je commencerai maintenant par lire vos articles avant de me décider!
Bonjour,
J’ai une interrogation concernant la fiscalité du PEA quand on fait des retraits partiels avant les 5 ans. Prenons un exemple concret:
Je verse 1000€ sur un PEA que j’investis intégralement en action en 2020. En 2023, la valeur totale de mes actions est de 1200€ (200€ de plus value). Je vends 200€ d’actions que je retire en 2023. Il me reste donc 1000€ en actions sur mon PEA + les 200€ que j’ai retiré.
En 2026, mes actions valent désormais 1400€. Je les vends puis retire l’argent et clotûre mon PEA.
Sur la période globale j’ai donc effectué une plus value de 600€ mais je ne les ai pas retirer au même moment. Pour les 400€ de plus-value, la fiscalité qui s’applique est celle des prélèvements sociaux uniquement mais quid des 200€ retirés avant les 5 ans ?
Merci d’avance et bonne journée.
Emmanuel
Bonjour Emmanuel,
Le PEA n’est pas aussi souple que l’assurance-vie, car les retraits avant les 5 ans du PEA cassent le PEA.
Dans votre exemple, vous ouvrez votre PEA en 2020 et vous investissez dans les mois qui suivent.
Vous vendez en 2023 pour concrétiser la PV (plus-value). Aucune conséquence fiscale, car l’argent reste dans le PEA (dans la poche espèces du PEA).
Mais vous dites que vous retirez ensuite 200 € du PEA en 2023 et c’est là qu’il y a conséquence fiscale ! Comme expliqué dans l’article, tout retrait avant les 8 ans du PEA (5 ans avec la loi PACTE) entraine la clôture du PEA ! Et c’est quand l’argent quitte l’enveloppe PEA que vous êtes imposé sur les gains (x % sur une plus-value de 200 € dans votre exemple). Donc non seulement vous payez l’impôt sur la PV (cf taux dans le tableau pour un retrait entre 2 et 5 ans du PEA) et en plus votre PEA est clôturé. Je vous invite à relire ce passage de l’article : https://avenuedesinvestisseurs.fr/comprendre-investir-bourse/plan-depargne-en-actions-pea/#menu4
La suite de votre exemple ne tient plus puisque le PEA est fermé…
Est il exact que l on peut reinvestir dans un pea(+8ans) apres une sortie ? Loi pacte de mai 2019.
Bonjour,
Dans le cadre de la loi PACTE, le PEA est effectivement bien assoupli !
Concrètement :
– avant si on retirait après les 8 ans du PEA, on ne pouvait plus verser dessus.
– après loi PACTE, si on retire après les 5 ans du PEA, on peut encore verser dessus ensuite.
Attention toutefois, il semble que les courtiers n’ont encore pas pris en compte la loi (il manque les décrets d’application ?). Donc il va falloir attendre avant d’en profiter, sans doute en 2020.
Bonjour Nicolas,
Tout d’abord un grand merci à Ludovic et toi de nous instruire.
J’avais ouvert un 2014 (le 27 mai) un PEA pour me permettre d’acheter des parts sociales. Pour l’heure l’intégralité de mon PEA se compose de ces parts. Il se trouve chez une banque classique (Bred). Puis-je quand même le « migrer » malgré le fait qu’il soit rempli de parts sociales ?
Merci pour ton éclairage.
Bonjour,
Merci pour ton retour.
En effet on ne peut pas transférer un PEA avec des parts sociales, il faut d’abord les vendre. Et ce n’est pas toujours facile, car généralement il y a des « fenêtres de vente », alors il ne faut pas louper le coche !
Je t’invite à solliciter ton conseiller commercial si tu souhaites vendre tes parts sociales, afin de pouvoir transférer le PEA dans un second temps. Ce serait dommage de perdre l’antériorité fiscale d’un PEA âgé de 5 ans et en même temps le transférer chez un bon courtier permettra de faire de belles économies en frais !
Bonjour Yohan,
Merci pour votre retour. Effectivement, plusieurs trackers Amundi ne seront plus éligibles au PEA à compter du 29/07. Alors nous devons les vendre si nous les détenons en portefeuille :
https://www.amundietf.fr/particuliers/Common-Content/actualites-et-publications/2019/La-gamme-Amundi-ETF-eligible-au-PEA-evolue
J’ai mis à jour la liste des trackers ici : https://avenuedesinvestisseurs.fr/comprendre-investir-bourse/trackers-performance-investir-bourse-pea-indiciel/#investir
Bonne journée !
Bonjour, Je suis nouveau sur le site et merci pour les tones d info que vous nous donnez.
J ai 43 ans 92000 € d epargne suite à une vente immo, j ai mis 10k sur chaque assurance vie de mes 2 enfants qui sont defiscaliser de GMF Vie en fond euro.
Il me reste 72000 € qui dort dans de l epargne dans ma banque au CA.
Mon épouse à ouvert en 99 un PEA avec 15€ lol me conseiller vous de l utiliser ou d en ouvrir un autre sachant que je n en ai pas pour le moment ?
Nous avons 2 assurance vie defiscaliser chez Aviva vie géré par UFF avec j ai rdv pour me proposer leur PEA et leur produit ils sont à 3.40% en frais, j ai également rdv avec ma conseillère au CA pour m orienter sur leur AV Floriane, et j ai un rdv avec un conseiller de chez net investisseur le tout cette semaine.
J ai de l immobilier physique je suis deja client Boursorama.
Que me conseillez vous avant de signer quoique ce soit.
Mon but est de faire fructifier mon épargne, de le diversifier, un peu comme le profile de stephane qui c’est enrichie avec ses placements diverciffier.
Merci pour les infos
Bonjour,
Ma principale recommandation : pas de précipitation, comparez bien les solutions (au niveau des performances et des frais surtout) avant de signer quoi que ce soit.
Pour reprendre vos questions :
1/ PEA de votre épouse. C’est bien, elle a pris date en 1999 même si c’est une petite somme de 15 €. Ce serait bien de conserver son antériorité fiscale, donc vous pouvez envisager de verser 485 € dessus, pour atteindre 500 € et pouvoir le transférer chez un bon courtier. Cf le tableau de cet article pour choisir un bon courtier PEA, sans droit de garde et avec de faibles frais d’ordres. La performance commence en évitant les frais qui bouffent la perf.
2/ Vous pouvez détenir 2 PEA au sein de votre foyer fiscal : un pour votre épouse et un pour vous. A votre guise. Si je comprends bien l’UFF vous propose un PEA piloté à 3,40 % de frais de gestion annuels ? C’est très cher et cela va bouffer la moitié de l’espérance de gain, alors que vous pouvez avoir une bonne gestion déléguée pour 1,60 % de frais, cf le tableau et le graphique ici : https://avenuedesinvestisseurs.fr/av-assurance-vie/gestion-pilotee/
3/ L’assurance-vie Floriane ? Il y a des frais sur versement, une faible performance historique du fonds euro et un piètre choix d’unités de compte. Je vous invite à comparer avec les meilleures assurances-vie : https://avenuedesinvestisseurs.fr/av-assurance-vie/les-meilleures-assurances-vie/
Au global, pour 72 000 € à placer, bien choisir vos placements vous fera gagner plus de 1 000 € voire 2 000 € par an, par rapport aux choix non réfléchis.
Bravo pour vos articles très bien fait.
Quelle est la différence entre un PEA bancaire et un PEA assurance ?
Votre article ci-dessus, s’applique-t-il aux 2 type de PEA ?
Comment peut-on sécuriser des plus values dans l’un ou l’autre ?
Merci
Bonjour,
Le PEA bancaire et le PEA assurance sont 2 produits très différents. Notre article porte sur le PEA bancaire, car le PEA bancaire est le plus classique : on peut y acheter des actions en direct (titres vifs), des trackers, des fonds OPCVM, etc.
Alors que le PEA assurance est en réalité plus proche d’une assurance-vie sous forme de contrat de capitalisation et on ne peut y investir qu’en unités de compte. De plus les frais sont plus élevés que dans un PEA bancaire.
Bref, les Français sont beaucoup plus intéressés par le PEA bancaire (8 millions de PEA bancaires en France) que par le PEA assurance (seulement 200 000 en France).
Pour sécuriser les plus-values (PV), c’est simple : il faut vendre votre ligne (ou vos lignes). Exemple : sur votre portefeuille actions, vous achetez des actions, ainsi vous pouvez avoir une ligne de SANOFI, une ligne LVMH, une ligne de tracker World, etc. Après quelques semaines vous avez des PV latentes sur votre ligne SANOFI, et vous décidez de vendre tout ou partie de cette ligne pour concrétiser la PV. Le fruit de la vente ira sur la poche espèces de votre PEA et restera au sein du PEA. C’est pareil qu’en immobilier : si vous êtes propriétaire de plusieurs appartements en PV latente, vous pouvez décider d’en vendre un pour concrétiser la PV. Ainsi, on entend souvent dire : « pas vendu pas perdu, pas vendu pas gagné ».
Les courtiers en ligne acceptent ils de mettre certains titres au nominatif administré dans les PEA
(Air liquide pour bénéficier de la prime de fidélité au bout de 2 ans)
Bonjour Christian, c’est possible chez les courtiers en ligne comme Binck, Fortuneo, etc. Pour cela, en étant client, il faut contacter le service client pour demander à passer en nominatif pur ou en nominatif administré. Les tarifs sont dans les plaquettes tarifaires.
Bonjour Nicolas,
Merci pour votre réponse
Donc même sur l’AV après 8 ans, je paierais les PS sur les PV lorsque je racheterais des fonds. En effet même fonctionnement du coup entre AV et PEA
Donc au final pour laisse vivre pendant 15ans sans se soucier des PV et d’éventuelles purges à réaliser, le PEA semble bien plus simple
Merci !
Bonjour,
Tout d’abord merci pour votre site plein d’infos intéressantes et qui permet de se faire sa réfléxion !
Je m’interroge sur la différence de fiscalité entre une AV de plus de 8 ans et une PEA de plus de 5 ans (en vue d’un investissement sur trackers à long terme).
Disons que je souhaite ouvrir un PEA ou une AV avec des tracker et laisser vivre 15ans.
Après 15 ans :
Sur le PEA : Lors de clôture de mon PEA, je paierais 17.2% de PS sur les plus values réalisées depuis son ouverture, est ce bien ca ?
Sur l’AV : Si après les 8 ans de mon AV je retire chaque année un capital représentant moins de 4600€ de PV, je ne paierais pas d’impôt grace à l’abattement, ni de PS car je serais en dessous des 4600€ de PV . Est ce bien ca ?
Si j’ai bien compris ces deux points, l’AV permet de ne payer aucun Impot/PS sous réserve de « purger » les PV, alors que lorsque je voudrais récupérer mon capital+PV de mon PEA, je paierais forcement des PS ?
Merci d’avance
Julien
Bonjour Julien,
Vous avez presque tout bon !
– Sur le PEA, vous payez les prélèvements sociaux (PS) sur vos gains quand vous sortez de l’argent du PEA. Pas lors de la clôture proprement dite, car on peut très bien retirer du PEA après ses 8 ans sans que cela n’entraine sa clôture.
– Sur l’assurance-vie, c’est bien cela pour l’optimisation de l’abattement annuel. En revanche, comme pour le PEA, on échappe jamais aux PS.
Bref, le match assurance-vie / PEA ne se joue pas sur la fiscalité après les 8 ans (elle est identique : on paie seulement les PS). Mais il se joue sur les frais de gestion, et là avantage au PEA pour loger les trackers car on ne subit pas les frais de gestion annuels sur unités de compte de l’assurance-vie (au mieux 0,50 % par an chez Linxea Spirit). Nous avons comparé les différentes enveloppes pour investir en trackers ici : https://avenuedesinvestisseurs.fr/trackers-pea-assurance-vie-quelle-enveloppe-privilegier/