L’assurance vie est le couteau suisse de l’épargne française. On peut sécuriser une poche sur un fonds euro garanti en capital, investir à long terme dans des unités de compte (fonds d’investissement divers et variés) et optimiser la transmission de son patrimoine.
Toutefois, seules les meilleures assurances vie (comme Linxea Spirit 2 et Lucya CNP) offrent de bons rendements en fonds euro tout en proposant de nombreux trackers (ETF) et avec des frais ultra-compétitifs !
📌 En alternative à l’assurance vie, les autres enveloppes d’investissement se distinguent surtout pour des objectifs précis :
- le plan d’épargne en actions (PEA) pour investir en actions à long terme (PEA ou assurance vie ?) ;
- le plan d’épargne retraite (PER ou assurance vie ?) pour le levier fiscal (mais l’argent est bloqué jusqu’à la retraite, sauf cas de déblocage anticipé) ;
- le compte-titres ordinaire (CTO) pour investir presque sans frontières sur les marchés financiers ;
- le contrat de capitalisation pour certains enjeux de donation et de transmission + placements de trésorerie d’entreprise ;
- l’assurance vie luxembourgeoise pour certains patrimoines importants et profils internationaux.
Note de Louis : Au-delà du choix des enveloppes fiscales, il faut aussi sélectionner les meilleurs intermédiaires : courtiers, banques, assureurs… Cela influe beaucoup sur les frais et sur les services. Par exemple, pour un CTO, certains facturent chaque année des droits de garde, d’autres non. Et certains proposent un crédit lombard, d’autres non, et les conditions peuvent varier fortement d’un établissement à l’autre.
SOMMAIRE
- Quelle est la meilleure alternative à l’assurance vie ? Tableau récapitulatif
- PEA : l’alternative à privilégier pour une poche actions long terme
- CTO : l’alternative la plus libre pour investir en titres financiers
- PER : une alternative pour le levier fiscal
- Contrat de capitalisation : le proche cousin de l’assurance vie
- Assurance vie luxembourgeoise : une alternative à l’assurance vie française
- Conclusion et FAQ : quelle alternative à l’assurance vie choisir ?
Quelle est la meilleure alternative à l’assurance vie ? Tableau récapitulatif
On compare bien ici des enveloppes d’investissement. Un ETF, une SCPI, une obligation ou du private equity sont des placements que l’on peut retrouver dans différentes enveloppes. Concrètement, le choix de l’enveloppe détermine surtout la fiscalité, les règles de retrait, les possibilités de transmission et l’univers d’investissement disponible.
PEA, PER, CTO ou assurance vie : quelle enveloppe choisir selon son objectif ?
➡️ Le tableau ci-dessous permet de comparer en un coup d’œil les quatre principales enveloppes : CTO, PEA, assurance vie et PER.
| Critère | Compte-titres ordinaire (CTO) | Plan d’épargne en actions (PEA) | Assurance vie | Plan d’épargne retraite (PER) |
|---|---|---|---|---|
| Univers d’investissement | ✅ Quasi-illimité | ⚠️ Titres, fonds et ETF éligibles au PEA | Limité aux fonds euros et unités de compte du contrat | Limité aux fonds euros et unités de compte du contrat |
| Plafond de versement | ✅ Sans plafond légal | ⚠️ 150 000 € sur un PEA classique 225 000 € maximum en cumulant PEA et PEA-PME | ✅ Sans plafond légal | ✅ Sans plafond légal de versement Déduction fiscale des versements plafonnée |
| Disponibilité de l’épargne | ✅ Retraits libres à tout moment | ⚠️ Retrait avant 5 ans = clôture du PEA. Après 5 ans, retraits possibles sans clôture. | ✅ Rachats partiels ou total possibles à tout moment | ❌ Épargne en principe bloquée jusqu’à la retraite, sauf cas de déblocage anticipé |
| Fiscalité des gains / à la sortie pour l’impôt sur le revenu (IR) | ❌ Pas d’avantage fiscal spécifique | ✅ Gains exonérés d’IR après les 5 ans du PEA | Exonération d’IR avec un contrat de plus de 8 ans (dans la limite d’un abattement annuel de 4 600 € / 9 200 €). | ⚠️ Sortie en capital : versements déduits imposés au barème de l’IR ; gains soumis au PFU Versements non déduits : capital exonéré d’IR |
| Succession / transmission | Actif successoral | Clôture au décès puis intégration des avoirs à la succession | ✅ Versements avant 70 ans : abattement de 152 500 € par bénéficiaire. Versements après 70 ans : abattement global de 30 500 € sur les primes ; gains exonérés de droits de succession | ⚠️ PER assurance : fiscalité selon l’âge au décès : 152 500 € d’abattement par bénéficiaire avant 70 ans ; 30 500 € global sur les sommes transmises après 70 ans + exonération des plus-values (PV). PER compte-titres : actif successoral |
| Nantissement / crédit adossé | ✅ Obtention d’un crédit lombard | ❌ (sauf exception) | ✅ Obtention d’une avance sur titres | ❌ (sauf exception) |
Précision sur le PER : depuis le 1er janvier 2026, les versements effectués sur un PER à compter du 70e anniversaire ne sont plus déductibles du revenu imposable. En cas de sortie en capital, le capital correspondant à ces versements suit le régime des versements non déduits.
Note de Louis : Pour des besoins plus spécifiques, deux autres enveloppes sont à connaître. Le contrat de capitalisation peut être intéressant pour certaines stratégies de donation ou de démembrement. Et pour les patrimoines importants ou internationaux, l’assurance vie luxembourgeoise mérite aussi le détour.
Faut-il choisir une seule enveloppe d’investissement ?
Dans une allocation patrimoniale bien construite, on cumule généralement plusieurs enveloppes plutôt que d’en chercher une qui ferait tout parfaitement.
On peut par exemple utiliser un PEA pour sa poche actions. Et une assurance vie pour le fonds euro, les SCPI, l’investissement en or (sur une bonne assurance vie avec un grand choix d’UC), et pour préparer la transmission. Puis un CTO pour les investissements non disponibles en PEA ni en assurance vie (actions précises, Bitcoin, etc.). Quant au PER, il répond à une autre logique : consacrer une partie de son épargne à la retraite, en contrepartie de la déduction fiscale des versements et d’une disponibilité plus limitée.
PEA : l’alternative à privilégier pour une poche actions long terme
Pour investir principalement en actions sur le long terme, le plan d’épargne en actions (PEA) est plus efficace que l’assurance vie.
Après les 5 ans du PEA, ses gains sont exonérés d’impôt sur le revenu
📌 Le principal atout du PEA apparaît après son 5e anniversaire : les gains retirés sont exonérés d’impôt sur le revenu. Cela dit, ils restent soumis aux prélèvements sociaux, actuellement fixés à 18,6 % en 2026.
Aussi, tant que l’argent reste dans le PEA, on peut vendre des titres, percevoir des dividendes et réinvestir les gains sans imposition immédiate : le PEA est une enveloppe capitalisante.
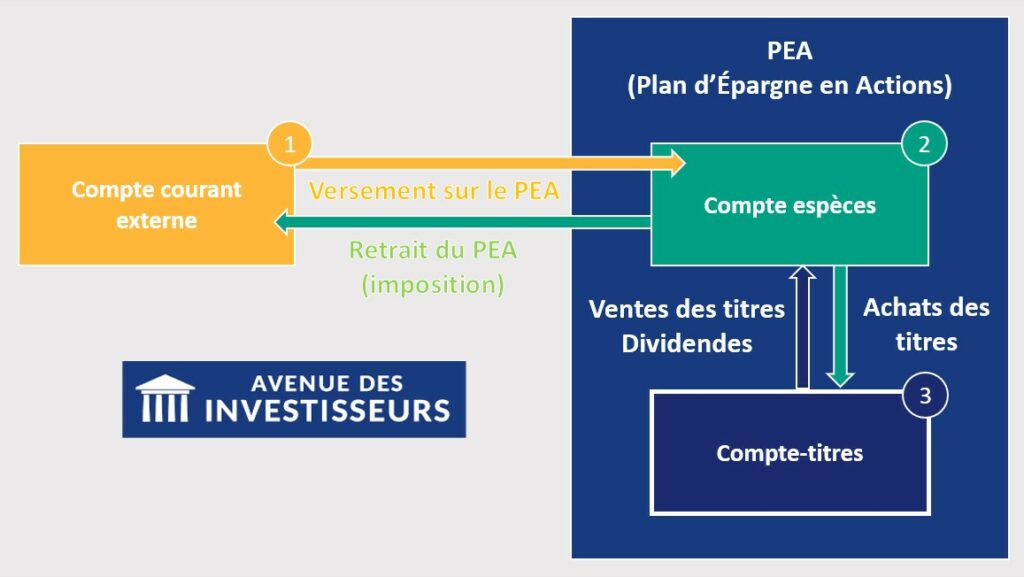
Note de Louis : Cette mécanique est particulièrement puissante pour laisser jouer l’effet boule de neige des intérêts composés pendant plusieurs décennies. Et les meilleurs ETF PEA permettent d’investir indirectement sur les grandes actions mondiales, notamment via des indices comme le MSCI World.
Le PEA ne remplace pas tous les usages de l’assurance vie
Le PEA est en revanche beaucoup plus spécialisé que l’assurance vie. Son plafond de versement est fixé à 150 000 €, son univers d’investissement est encadré (plan d’épargne en actions, comme le nom l’indique), et un retrait avant 5 ans entraîne sa clôture.
Et surtout, le PEA n’offre pas les mêmes outils que l’assurance vie pour sécuriser une partie du patrimoine sur les meilleurs fonds euros ou organiser la transmission de son patrimoine.
➡️ Notre comparatif des meilleurs PEA. Nous avons une préférence pour le PEA Saxo Banque.
CTO : l’alternative la plus libre pour investir en titres financiers
Pour sortir du terrain balisé du PEA ou de l’assurance vie, le compte-titres ordinaire (CTO) est l’enveloppe la plus ouverte. On peut y acheter quasiment tous les titres accessibles chez son intermédiaire, sans plafond légal de versement.
Le CTO donne accès à presque tous les marchés et instruments financiers
🌍 Actions américaines ou asiatiques, obligations, ETF non éligibles au PEA, fonds, ETC Gold ou Bitcoin, options ou autres produits cotés : le CTO permet d’aller chercher des investissements qui n’entrent pas dans les enveloppes fiscales françaises. On peut même détenir plusieurs CTO auprès de différents intermédiaires.
Cette liberté devient utile dès que l’on veut construire une allocation internationale plus large, acheter certaines obligations en direct ou accéder à des outils plus avancés. Le choix du courtier prend alors beaucoup de poids : frais, marchés accessibles, devises, présence d’un imprimé fiscal unique (IFU), ergonomie et qualité du service varient fortement.
La liberté du CTO se paie par une fiscalité moins douce
📌 Le CTO ne bénéficie pas d’une exonération comparable à celle du PEA après 5 ans. En 2026, les plus-values mobilières réalisées sont soumises au prélèvement forfaitaire unique (PFU) de 31,4 %, sauf option globale pour le barème progressif de l’impôt sur le revenu. Les dividendes et autres revenus mobiliers sont eux aussi fiscalisés.
Aussi, le CTO ne permet pas de faire capitaliser les gains à l’abri de l’impôt (contrairement à l’assurance vie et au PEA). En effet, une plus-value devient imposable lorsqu’elle est réalisée, même si l’argent reste sur le compte, et les dividendes distribués sont fiscalisés lorsqu’ils sont perçus. On réinvestit donc une somme déjà amputée par la fiscalité.
➡️ Notre guide du compte-titres ordinaire détaille son fonctionnement, sa fiscalité et les critères pour choisir un bon intermédiaire. Nous avons une préférence pour le CTO Saxo Banque.
Le crédit lombard : un atout du CTO qui dépend de l’intermédiaire
Un CTO peut aussi servir de garantie pour obtenir un crédit lombard, selon l’intermédiaire et les actifs détenus. Par exemple, Swissquote Bank Europe propose une ligne de crédit adossée au portefeuille : on obtient de la trésorerie sans vendre ses placements, tout en restant exposé à leur évolution.
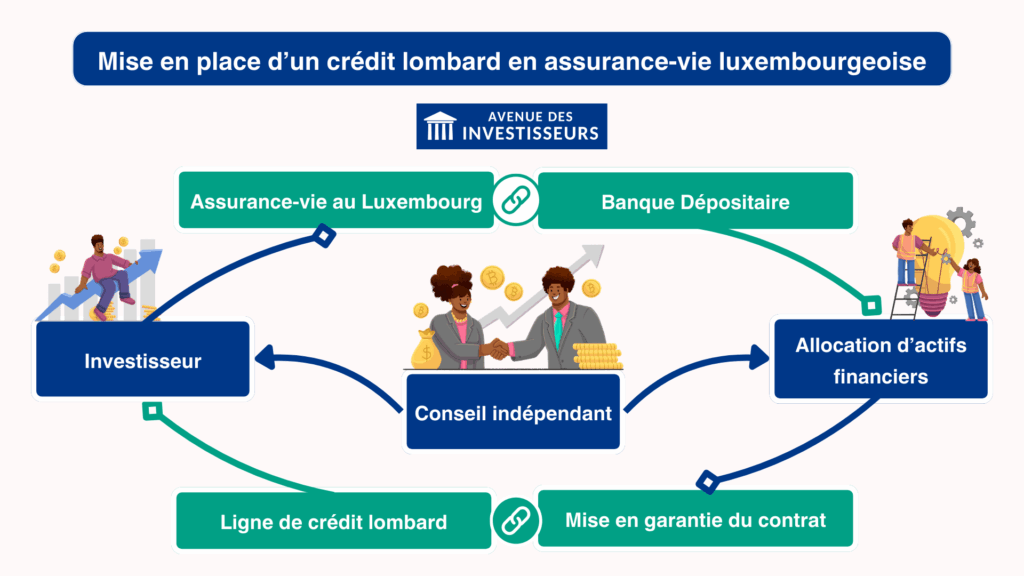
Pour certains patrimoines, le crédit lombard devient donc un vrai critère de choix de l’intermédiaire.
💡 Attention, si la valeur des actifs nantis chute trop (en cas de krach), la banque peut demander de renforcer les garanties ou réduire l’exposition. Donc il faut bien dimensionner le levier.
➡️ Notre guide sur le crédit lombard.
PER : une alternative pour le levier fiscal
Le plan d’épargne retraite (PER) répond à un besoin que l’assurance vie ne couvre pas : réduire son revenu imposable selon la somme versée. C’est son principal moteur. En contrepartie, l’épargne est moins liquide et la fiscalité à la sortie doit être anticipée.
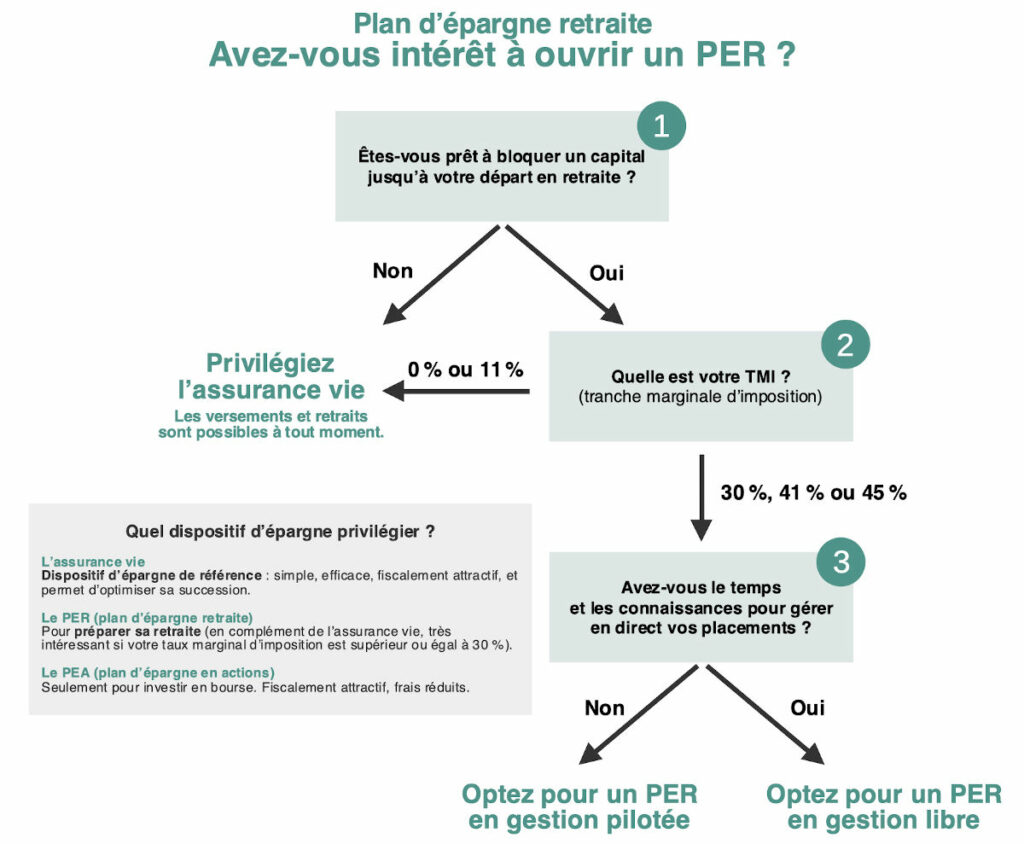
Le PER transforme une économie d’impôt en capital à investir
Les versements volontaires peuvent être déduits du revenu imposable, dans la limite du plafond épargne retraite disponible. Plus notre tranche marginale d’imposition (TMI) est élevée, plus le levier est puissant. Un versement de 10 000 € entièrement déduit dans une TMI à 30 % fait économiser 3 000 € d’impôt ; à 41 %, l’économie atteint 4 100 €.
Note de Louis : L’idée est de faire travailler cette économie d’impôt pendant des années. D’une certaine manière, l’administration fiscale nous avance une partie du capital à taux zéro jusqu’à la sortie.
Combien verser ? On cherche surtout à « racler » sa tranche haute
Verser jusqu’au plafond fiscal n’est pas automatiquement optimal. Par exemple, si un versement fait passer une partie de la déduction de la tranche à 30 % vers celle à 11 %, chaque euro supplémentaire procure moins d’économie d’impôt.
En pratique, on estime ses revenus de l’année, sa TMI et son plafond disponible avant de calibrer le versement.
➡️ Notre guide pratique : Déduction fiscale avec le PER : exemple illustré pas à pas.
La fiscalité à la sortie fait partie du calcul
Les sommes déduites à l’entrée seront fiscalisées à la sortie. En cas de retrait en capital, la part correspondant aux versements déduits revient au barème progressif de l’impôt sur le revenu ; et les gains suivent leur propre régime fiscal.
💡 Le scénario le plus favorable consiste donc à défiscaliser dans une TMI élevée, puis à retirer progressivement avec une TMI plus faible à la retraite.
➡️ Notre comparatif PER ou assurance vie détaille cette mécanique avec des simulations chiffrées. Si le PER correspond à votre situation, notre comparatif des meilleurs PER aide à choisir le bon intermédiaire et les bons placements.
Contrat de capitalisation : le proche cousin de l’assurance vie
Le contrat de capitalisation reprend une grande partie de la mécanique de l’assurance vie : on peut investir dans un fonds euro et/ou des unités de compte et arbitrer entre ses placements au sein du contrat.
Pour une personne physique, seuls les rachats déclenchent l’imposition des gains. La principale différence apparaît surtout au moment de la transmission.
Note de Louis : On rencontre surtout le contrat de capitalisation chez les personnes morales. Pour un particulier, l’assurance vie suffit généralement. Le contrat de capitalisation devient surtout intéressant lorsqu’on a un besoin précis de donation, de démembrement ou de transmission du contrat.
Le contrat de capitalisation peut être donné de son vivant
Contrairement à l’assurance vie, le contrat de capitalisation peut être donné en pleine propriété ou en démembrement. Au décès, il n’est pas dénoué : il entre dans l’actif successoral et les héritiers peuvent le conserver avec son antériorité fiscale.
💡 Autre particularité intéressante : la donation/succession (en pleine propriété) permet de purger les gains latents du contrat. La valeur retenue pour le calcul des droits de mutation à titre gratuit (DMTG) devient le nouveau prix fiscal d’acquisition.
En pratique, lors d’un rachat ultérieur, seuls les gains réalisés depuis la transmission sont donc imposables : les gains accumulés auparavant échappent à l’impôt sur le revenu et aux prélèvements sociaux lors de ce rachat.
Une enveloppe particulièrement utile aux personnes morales
Le contrat de capitalisation peut aussi être souscrit par certaines personnes morales, par exemple une holding patrimoniale ou une société civile éligible.
C’est l’un de ses grands intérêts : une personne morale ne peut pas souscrire une assurance vie, mais elle peut utiliser un contrat de capitalisation pour placer une partie de sa trésorerie. La fiscalité dépend alors notamment du régime fiscal de la structure.
Quels sont les meilleurs contrats de capitalisation ?
Comme en assurance vie, les écarts entre contrats viennent surtout des frais, du choix des fonds et de l’intermédiaire.
➡️ Notre sélection ADI 2026 place en tête Linxea Spirit Capitalisation 2 (voir l’offre), assuré par Spirica, et Lucya CNP Capi (voir l’offre), assuré par CNP Assurances. Le premier affiche 0,50 % de frais de gestion annuels sur les unités de compte, contre seulement 0,30 % pour le second.
Note : Notre guide complet du contrat de capitalisation détaille sa fiscalité, la donation et ses différents cas d’usage.
Assurance vie luxembourgeoise : une alternative à l’assurance vie française
Pour certains patrimoines importants ou profils internationaux, l’assurance vie luxembourgeoise apporte des outils que l’on retrouve rarement dans un contrat français.
On reste dans une enveloppe d’assurance vie, mais avec une architecture juridique et financière différente.
FAS, multidevises et crédit lombard : davantage de liberté patrimoniale
💡 Le Fonds d’Assurance Spécialisé (FAS) permet surtout de construire une allocation beaucoup plus ouverte : ETF, obligations, fonds en clean shares, titres vifs et, selon le profil réglementaire, private equity ou actifs alternatifs.
Le contrat peut aussi fonctionner en plusieurs devises (Euro, USD, CHF, etc.) et être adossé à un véritable crédit lombard via la banque dépositaire.
Quelles sont les meilleures assurances vie luxembourgeoises ?
➡️ Notre sélection actuelle retient Vitis Life, Utmost-Lombard, La Mondiale EuroPartner, Helvetia Baloise et Wealins. Vitis Life se distingue notamment avec un FAS accessible dès 125 000 €, tandis que les autres contrats de notre sélection démarrent généralement à 250 000 € pour cette architecture.
Note de Nicolas : Le bon choix dépend ensuite du montant investi, du pays de résidence, de la banque dépositaire, des placements recherchés et du besoin éventuel de crédit. Notre comparatif des meilleures assurances vie luxembourgeoises détaille chaque contrat. Les contrats négociés par Prosper Conseil sont accessibles sur demande (détail des frais ici : assurances vie luxembourgeoises Prosper Conseil).
Conclusion : quelle alternative à l’assurance vie choisir ?
Pour choisir entre assurance vie, PEA, PER, CTO ou contrat de capitalisation, on raisonne toujours en trois niveaux : l’enveloppe, l’intermédiaire et les placements. Ces trois décisions répondent à des questions différentes et ont chacune un impact sur le résultat final.
1. Choisir l’enveloppe adaptée à son objectif
L’enveloppe détermine le cadre fiscal et juridique : disponibilité de l’argent, fiscalité des gains, plafonds éventuels, transmission ou encore univers d’investissement.
🎯 On peut ainsi combiner les meilleures assurances vie, les meilleurs plans d’épargne retraite (PER), le meilleur plan d’épargne en actions (PEA) ou encore les meilleurs comptes-titres ordinaires (CTO) selon ses objectifs.
Dans un patrimoine bien structuré, plusieurs enveloppes peuvent parfaitement cohabiter.
2. Choisir un bon intermédiaire pour limiter les frais et les contraintes
À enveloppe identique, le choix du courtier ou de l’assureur peut changer sensiblement l’expérience et les coûts : frais, gamme d’investissements, fonds euro, outils, qualité du service ou accès à certaines fonctionnalités.
🎯 On retrouve par exemple des acteurs comme Linxea, Lucya, Louve Invest, Saxo Banque ou Fortuneo. Une bonne enveloppe ouverte chez un intermédiaire médiocre peut perdre une bonne partie de son intérêt.
3. Choisir les placements qui feront réellement travailler son capital
Enfin, l’enveloppe et l’intermédiaire ne produisent pas eux-mêmes la performance. Ce sont les actifs détenus en leur sein, leur allocation et le niveau de risque accepté qui déterminent principalement le comportement du portefeuille dans le temps.
Selon sa stratégie, on peut investir en actions à fort dividende, en trackers (ETF), en fonds clean share, sur les meilleurs fonds euros, en SCPI, OPCI ou SCI, en private equity ou encore en or ou bitcoin.
➡️ On optimise donc d’abord le cadre et les frais, puis on concentre l’essentiel de la réflexion sur l’allocation patrimoniale.
À long terme, choisir les meilleurs placements adaptés à ses objectifs, à son horizon de placement et à sa tolérance au risque reste le principal moteur de la stratégie.