Vous venez de recevoir 100 000 €, 300 000 €, voire un million d’euros après un héritage, une vente immobilière ou une cession d’entreprise ? Investir une grosse somme d’argent ne s’improvise pas ! À ce niveau de capital, vos décisions peuvent avoir des conséquences importantes sur votre patrimoine pendant des années.
Entre les projets personnels, la Bourse, l’immobilier et les différentes enveloppes d’investissement, les possibilités sont nombreuses. Mais un mauvais placement, des frais excessifs ou une décision prise dans l’urgence peuvent vous coûter plusieurs dizaines de milliers d’euros.
Alors, par où commencer ? Voici nos 5 conseils pour investir intelligemment, éviter les pièges et surtout profiter de votre argent !
📌 Nos 5 conseils pour bien investir une grosse somme d’argent :
- Ne vous précipitez pas : prenez le temps de réfléchir et de construire une stratégie avant d’engager votre capital.
- Définissez vos projets : répartissez votre argent selon vos besoins à court, moyen et long terme, et votre horizon de placement.
- Faites-vous plaisir : réservez une partie du capital pour concrétiser vos envies et profiter de la vie dès aujourd’hui.
- Entourez-vous des bonnes personnes : privilégiez des professionnels compétents, transparents sur leur rémunération et les frais des placements proposés.
- Choisissez les meilleurs placements, enveloppes et intermédiaires : diversifiez votre patrimoine entre placements sécurisés, actions, immobilier, etc., en France et à l’international selon vos objectifs.
💡 Note de Nicolas : Ne pas paniquer, mais anticiper posément, car entre la Bourse, l’immobilier locatif ou pierre-papier, le private equity, etc. le FOMO (la peur de rater une occasion) peut donner envie de tout faire en même temps. Prenez le temps de construire votre stratégie patrimoniale : votre capital doit servir vos projets, pas vous pousser à collectionner les placements.
SOMMAIRE
- Conseil n°1 – Ne vous précipitez pas pour investir une grosse somme d’argent
- Conseil n°2 – Faites le point sur vos projets avant d’investir
- Conseil n°3 – N’oubliez pas de vous faire plaisir avec votre argent !
- Conseil n°4 – Sachez bien vous entourer pour investir votre capital
- Conseil n°5 – Quels sont les meilleurs placements pour investir une grosse somme d’argent ?
- Notre avis final : investir une grosse somme d’argent en France et à l’étranger
Conseil n°1 – Ne vous précipitez pas pour investir une grosse somme d’argent
Imaginez que vous veniez de recevoir 300 000 €. Votre banquier vous propose immédiatement un rendez-vous avec son « expert en gestion de patrimoine », tandis qu’un proche vous conseille d’acheter un appartement pour le louer.
Rien ne presse ! Prenez quelques semaines pour étudier vos possibilités et construire votre stratégie d’investissement.
Lorsqu’on reçoit une grosse somme d’argent, on ressent facilement la pression de devoir faire quelque chose rapidement. Pourtant, investir sans avoir défini ses objectifs est le meilleur moyen de commettre des erreurs…
Où placer une grosse somme d’argent à court terme, en attendant d’investir ?
Pendant votre période de réflexion, privilégiez des placements sécurisés et liquides (dont vous pouvez récupérer facilement l’argent).
Plusieurs solutions existent :
- Les meilleurs fonds euros d’assurance vie : ils permettent de rémunérer son épargne avec une garantie du capital et l’argent reste accessible à tout moment par rachat (l’argent n’est pas bloqué).
- Les livrets et autres placements monétaires :
- Livrets réglementés (Livret A, LDDS et LEP) : idéaux pour conserver votre épargne de précaution, dans la limite des plafonds de versement et sous conditions d’éligibilité pour le LEP.
- Les comptes à terme (CAT) : ils offrent une rémunération connue à l’avance, en contrepartie d’une immobilisation du capital pendant une durée déterminée. Vérifiez les conditions de retrait anticipé.
- Les fonds monétaires : leur rémunération évolue avec les taux d’intérêt à court terme. Ils sont facilement négociables en conditions normales de marché, avec un risque faible mais sans garantie du capital.
💡 Note : En France, les dépôts bancaires éligibles sont couverts jusqu’à 100 000 € par déposant et par banque par le FGDR (les livrets réglementés bénéficient d’une garantie distincte de l’État). En assurance vie, le FGAP peut intervenir jusqu’à 70 000 € par assuré et par assureur français couvert, tous contrats confondus, en cas de défaillance. D’où l’intérêt de diversifier les banques et les assureurs, éventuellement à l’étranger en vérifiant les garanties locales, tout en faisant jouer la concurrence.
Quelles erreurs éviter avant de placer votre capital ?
Première erreur : se laisser séduire par un rendement alléchant sans regarder les contreparties. Les produits structurés peuvent afficher 7 % brut par an, mais sous conditions. Entre indices à décrément, gains plafonnés et frais souvent élevés et opaques, le coût d’opportunité peut être considérable au regard des risques pris ! Chez ADI, nous préférons une allocation simple entre livrets, fonds euros et ETF.
Autre piège : immobiliser de l’argent dont vous aurez bientôt besoin. Investir 100 000 € en SCPI ou en private equity alors que vous prévoyez un achat immobilier dans deux ans ? Mauvaise idée ! Ces placements sont peu liquides et la revente de parts de SCPI peut prendre plusieurs mois ; tandis que le private equity immobilise généralement votre capital pendant des années. Sans oublier le risque de perte en capital !
Enfin, gare aux frais excessifs des pires assurances vie ! Avec 3 % de frais sur versement, placer 300 000 € vous coûte immédiatement 9 000 €. Exorbitant, alors que les meilleures assurances vie en ligne ne facturent aucuns frais sur versement.
💡 Notre avis : Privilégiez les placements simples, transparents et peu coûteux. Si vous ne comprenez pas les risques, les frais ou les conditions de sortie, passez votre chemin !
Conseil n°2 – Faites le point sur vos projets avant d’investir
Avant de chercher le placement le plus rentable, faites le point sur votre patrimoine existant et sur la destination de cet argent. À quoi va-t-il servir ? C’est seulement ensuite que vous pourrez construire votre allocation patrimoniale, c’est-à-dire la répartition entre actions, obligations, immobilier et placements plus sécurisés.
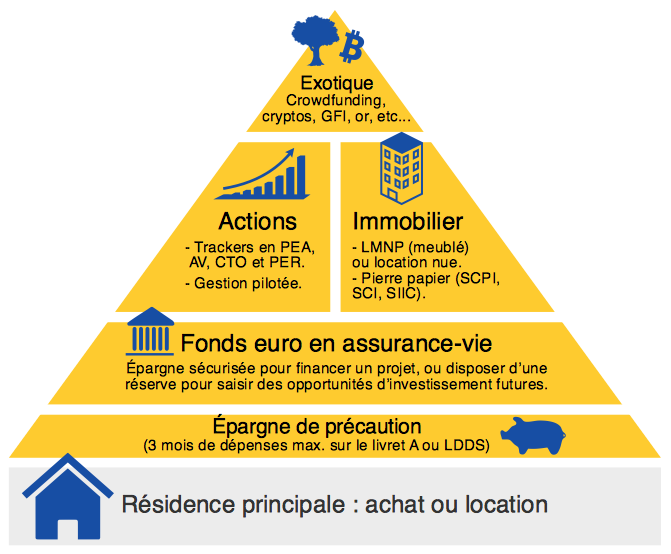
Acheter votre résidence principale, préparer votre retraite, financer les études de vos enfants, devenir indépendant financièrement ou simplement disposer d’une réserve confortable ?
Quels sont vos projets à court, moyen et long terme ?
On distingue trois grandes échéances :
- À court terme (moins de 3 ans) : achat immobilier, voiture, travaux, voyage, etc. Privilégiez les placements sécurisés et disponibles rapidement.
- À moyen terme (3 à 8 ans) : études des enfants, changement de résidence principale, reconversion professionnelle, etc. La répartition entre placements sécurisés et investissements plus risqués dépendra de votre marge de manœuvre.
- À long terme (plus de 8 ans) : retraite, indépendance financière ou transmission de patrimoine. Cet horizon de placement permet d’envisager une part plus importante d’actions, notamment via les ETF actions.
L’objectif est de faire correspondre le niveau de risque de vos investissements à la date à laquelle vous aurez besoin de votre argent.
💡 Note : Par exemple, investir votre futur apport immobilier dans un ETF actions MSCI World serait particulièrement risqué si vous comptez acheter votre logement dans deux ans. À l’inverse, conserver pendant vingt ans toute votre épargne sur un compte courant reviendrait à renoncer aux perspectives de rendement des investissements à long terme.
Quelle part de votre patrimoine pouvez-vous réellement investir à long terme ?
Prenons l’exemple de Camille, 44 ans, qui vient de récupérer 250 000 € nets d’impôts après la vente de parts de son entreprise.
Elle est déjà propriétaire de sa résidence principale (acheter ou louer ?) et dispose d’une épargne de précaution. Après réflexion, elle décide de répartir son capital de la manière suivante :
| Objectif | Montant |
|---|---|
| Compléter son épargne de précaution | 10 000 € |
| Financer des travaux dans deux ans | 30 000 € |
| Voyages et projets personnels | 10 000 € |
| Investir à long terme | 200 000 € |
| Total | 250 000 € |
Camille dispose donc de 200 000 € à investir sur un horizon de placement supérieur à dix ans.
Elle doit maintenant déterminer son allocation patrimoniale globale en tenant compte de ses autres placements, de son éventuel crédit immobilier et de ses revenus. Une rentrée d’argent importante ne se gère pas en vase clos.
Quelqu’un qui possède déjà trois appartements n’a pas nécessairement intérêt à renforcer encore son exposition à l’immobilier. Il pourrait privilégier des placements financiers pour diversifier son patrimoine.
Conseil n°3 – N’oubliez pas de vous faire plaisir avec votre argent !
On parle beaucoup de rendement, de fiscalité et d’intérêts composés. Mais l’argent sert avant tout à vivre mieux et à réaliser ses projets de vie !
Recevoir une grosse somme d’argent est aussi l’occasion de se poser une question : qu’est-ce que j’aimerais faire depuis longtemps, sans jamais avoir osé franchir le pas ?
Un grand voyage, une année sabbatique, une belle voiture, une formation, ou simplement travailler à 80 % pour passer davantage de temps avec vos proches…
💡 Note de Nicolas : On sacralise parfois l’indépendance financière (mouvement FIRE), avec le rêve de ne plus jamais travailler. Mais le paradoxe, c’est que ceux qui y parviennent sont souvent des travailleurs acharnés, disciplinés et passionnés par leurs projets. Si bien qu’une fois libres de s’arrêter… ils continuent d’entreprendre ! Finalement, le vrai luxe, c’est de travailler par envie plutôt que par nécessité.
Quelle somme consacrer à vos envies sans compromettre vos projets futurs ?
Il n’existe pas de pourcentage universel à respecter. Le bon montant dépend de votre situation, de vos envies et de vos objectifs patrimoniaux.
Reprenons Camille et ses 250 000 €. Elle décide de réserver 10 000 € pour voyager plusieurs mois avec sa famille.
Les 10 000 € consacrés aux voyages représentent 4 % de la somme reçue. Comme ce budget a été prévu dès le départ, Camille peut profiter de son voyage sans entamer les 200 000 € destinés à ses investissements à long terme.
Et puis, certaines dépenses apportent une satisfaction durable, surtout lorsqu’elles permettent de vivre des expériences importantes avec ses proches.
💡 Notre avis : Épargner et investir intelligemment doit vous aider à profiter davantage de la vie. On peut parfaitement préparer son avenir tout en s’accordant quelques plaisirs aujourd’hui. Le tout est de trouver le bon équilibre.
Conseil n°4 – Sachez bien vous entourer pour investir votre capital
Avec plusieurs centaines de milliers d’euros à investir, les enjeux dépassent le simple choix des placements : optimisation fiscale, transmission de patrimoine, holding patrimoniale, organisation du patrimoine familial, etc.
Bien s’entourer peut vous faire économiser beaucoup d’argent. Encore faut-il choisir des professionnels compétents et dont les intérêts sont alignés avec les vôtres !
Banquier, conseiller en gestion de patrimoine, notaire : à qui faire confiance ?
À qui demander conseil pour investir ? Chaque professionnel a son domaine de compétence, mais aussi son modèle économique :
- Le banquier : utile pour le crédit et les opérations bancaires, mais avant tout vendeur des placements de sa banque. Il ne va pas spontanément vous recommander une meilleure assurance vie chez un concurrent !
- Le conseiller en gestion de patrimoine (CGP) traditionnel : il peut apporter une vision globale, mais reste rémunéré par des rétrocommissions de partenaires. Un risque de conflit d’intérêts qui peut l’inciter à privilégier les placements les plus rémunérateurs pour lui.
- Le notaire : incontournable pour les transactions immobilières, successions, donations, régimes matrimoniaux et l’organisation juridique du patrimoine.
- L’avocat fiscaliste et l’expert-comptable : précieux pour les dirigeants d’entreprise et les situations fiscales complexes.
CGP indépendant : attention au faux conseil indépendant !
⚠️ Ce n’est pas parce que le conseiller est indépendant que le conseil est indépendant ! Comme nous l’expliquons dans notre guide sur les CGP indépendants (CGPI), un cabinet peut être indépendant d’une banque tout en percevant des rétrocommissions de partenaires sur les placements conseillés.
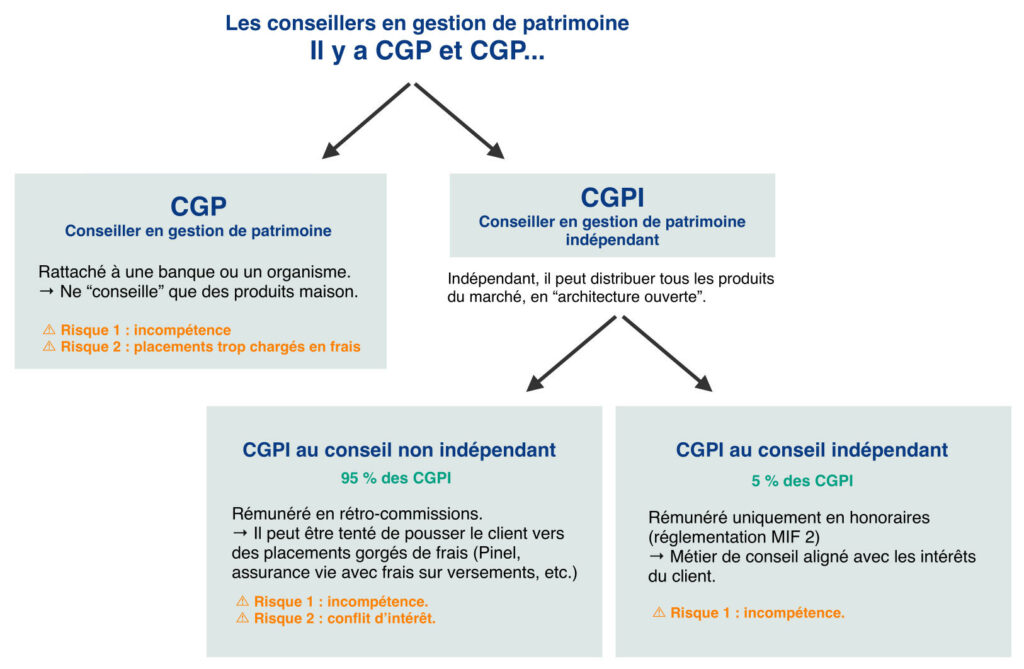
À l’inverse, un CGPI au conseil indépendant au sens réglementaire (MIF 2) examine une gamme diversifiée de placements et ne conserve aucune rétrocommission de partenaires au titre de ce conseil. Il est rémunéré par des honoraires payés par ses clients, auxquels il doit reverser les éventuelles commissions perçues.
💡 Note : Nous privilégions clairement le conseil indépendant rémunéré par honoraires car le conseiller est payé pour la qualité de son conseil, pas pour vendre une assurance vie ou des SCPI à coups de rétrocommissions de partenaires ! C’est justement le modèle que nous avons choisi en créant notre cabinet de gestion de patrimoine Prosper Conseil.
Honoraires, frais et ORIAS : que vérifier avant de signer ?
Méfiez-vous du « conseil gratuit » ! Il peut se payer très cher à travers les frais des placements recommandés. Sur 300 000 € investis, seulement 1 % de frais annuels supplémentaires représente déjà 3 000 € par an, à capital constant. Et l’écart se creuse au fil des années…
➡️ Avant de signer : vérifiez les habilitations du professionnel sur l’ORIAS, demandez son document d’entrée en relation (DER) et sa lettre de mission. Faites préciser si le conseil est indépendant au sens réglementaire, les éventuelles rétrocommissions de partenaires et le coût total de l’accompagnement (honoraires et frais des placements).
💡 Notre avis : Pour un patrimoine simple, investir en autonomie reste tout à fait envisageable. Avec un patrimoine important ou complexe, mieux vaut payer des honoraires pour un vrai conseil indépendant que subir pendant des années les frais de placements inadaptés !
Conseil n°5 – Quels sont les meilleurs placements pour investir une grosse somme d’argent ?
Une fois vos projets définis, vous pouvez construire votre allocation patrimoniale.
L’idée est de diversifier intelligemment votre capital entre plusieurs classes d’actifs, selon votre profil d’investisseur (horizon de placement, tolérance au risque, etc.).
Par exemple, une personne de 35 ans qui prépare sa retraite n’a pas les mêmes besoins qu’un retraité de 70 ans qui souhaite obtenir des revenus complémentaires et organiser sa succession.
Tableau des placements : rôle, risque, liquidité et horizon de placement
Voici les principales solutions concrètes pour placer une grosse somme d’argent :
| Classes d’actifs | Performances annualisées | Risques – Volatilité annualisée | Liquidité (disponibilité) |
|---|---|---|---|
| Fonds monétaires | €STR (taux variable, avant frais) | ~ 1 % | ✅ Rachat généralement rapide |
| Fonds euros | 2 à 5 % | Capital garanti selon le contrat | ✅ Rachat généralement en quelques jours |
| Fonds obligataires d’États « investment grade » (World Government Bond) | ~ 5 % | ~ 4 % | ✅ Fonds cotés négociables en Bourse |
| Immobilier pierre-papier (SCPI) | ~ 5 % | ~ 5 % (volatilité apparente) | ❌ Revente parfois longue en direct ✅ Rachat via assurance vie selon le contrat |
| Or papier | ~ 5 % | ~ 15 % | ✅ Produits cotés négociables en Bourse |
| Fonds actions (ETF) | ~ 8 % | ~ 15 % | ✅ ETF négociables en Bourse |
| Foncières cotées (SIIC / REIT) | ~ 7 à 9 % | ~ 18 % | ✅ Actions négociables en Bourse |
| Fonds de private equity | ~ 12 % | Risque de perte en capital | ❌ Capital généralement immobilisé plusieurs années |
| Crowdfunding immobilier | ~ 12 % | Risque de défaut et de perte en capital | ❌ Capital bloqué jusqu’au remboursement du projet |
Pour développer un patrimoine financier à long terme, les ETF actions diversifiés font partie de nos solutions préférées.
Vous retrouverez une présentation détaillée de ces placements dans notre comparatif des meilleurs placements.
PEA, PER, assurance vie ou compte-titres ordinaire : quelles enveloppes d’investissement choisir ?
Après avoir choisi votre allocation d’actifs, il reste à sélectionner les enveloppes d’investissement : elles déterminent notamment les investissements accessibles, la fiscalité et la transmission.
| Critère | Compte-titres ordinaire (CTO) | Plan d’épargne en actions (PEA) | Assurance vie | Plan d’épargne retraite (PER) |
|---|---|---|---|---|
| Univers d’investissement | ✅ Quasi-illimité | ⚠️ Titres, fonds et ETF éligibles au PEA | Limité aux fonds euros et unités de compte du contrat | Limité aux fonds euros et unités de compte du contrat |
| Plafond de versement | ✅ Sans plafond légal | ⚠️ 150 000 € sur un PEA classique 225 000 € maximum en cumulant PEA et PEA-PME | ✅ Sans plafond légal | ✅ Sans plafond légal de versement Déduction fiscale des versements plafonnée |
| Disponibilité de l’épargne | ✅ Retraits libres à tout moment | ⚠️ Retrait avant 5 ans = clôture du PEA. Après 5 ans, retraits possibles sans clôture. | ✅ Rachats partiels ou total possibles à tout moment | ❌ Épargne en principe bloquée jusqu’à la retraite, sauf cas de déblocage anticipé |
| Fiscalité des gains / à la sortie pour l’impôt sur le revenu (IR) | ❌ Pas d’avantage fiscal spécifique | ✅ Gains exonérés d’IR après les 5 ans du PEA | Exonération d’IR avec un contrat de plus de 8 ans (dans la limite d’un abattement annuel de 4 600 € / 9 200 €). | ⚠️ Sortie en capital : versements déduits imposés au barème de l’IR ; gains soumis au PFU Versements non déduits : capital exonéré d’IR |
| Succession / transmission | Actif successoral | Clôture au décès puis intégration des avoirs à la succession | ✅ Versements avant 70 ans : abattement de 152 500 € par bénéficiaire. Versements après 70 ans : abattement global de 30 500 € sur les primes ; gains exonérés de droits de succession | ⚠️ PER assurance : fiscalité selon l’âge au décès : 152 500 € d’abattement par bénéficiaire avant 70 ans ; 30 500 € global sur les sommes transmises après 70 ans + exonération des plus-values (PV). PER compte-titres : actif successoral |
| Nantissement / crédit adossé | ✅ Obtention d’un crédit lombard (selon les conditions de la banque) | ❌ (sauf exception) | ✅ Obtention d’une avance sur titres (selon les conditions de l’assureur) | ❌ (sauf exception) |
| Meilleurs intermédiaires | 🏆 Saxo Banque (voir l’offre) 🏅 Mentions spéciales à Swissquote, IBKR et Degiro | 🏆 Fortuneo (voir l’offre) 🏅 Mentions spéciales à Bourse Direct, Saxo Banque et IBKR | 🏆 Linxea Spirit 2 (voir l’offre) 🏆 Lucya CNP (voir l’offre) 🏅 Mention spéciale à l’assurance vie de Ramify en gestion pilotée | 🏆 Linxea Spirit PER (voir l’offre) 🏆 Lucya CNP PER (voir l’offre) 🏅 Mention spéciale au PER de Ramify en gestion pilotée |
💡 Notre conseil : privilégiez le PEA et l’assurance vie comme socle de votre patrimoine financier. Le compte-titres ordinaire (CTO) vient en complément, voire seul pour certaines stratégies spécifiques, notamment le stock picking international ou le crédit lombard.
Quant au PER, il reste une enveloppe d’investissement satellite, à envisager surtout si son avantage fiscal le justifie (avis sur le PER : bon plan ou simple carotte fiscale ?).
Notre avis final : investir une grosse somme d’argent en France et à l’étranger
Investir une grosse somme d’argent, c’est avant tout une occasion de donner un nouvel élan à vos projets de vie ! Prenez le temps de construire une stratégie adaptée à votre patrimoine existant, vos besoins de liquidité, votre horizon de placement et votre tolérance au risque.
Chez ADI, notre préférence va à une allocation patrimoniale diversifiée, simple à comprendre et peu chargée en frais. Pour investir à long terme, un bon PEA avec des ETF actions internationaux (MSCI World ou MSCI ACWI) et une assurance vie compétitive constituent déjà une excellente base. À compléter selon vos besoins par des obligations, de l’immobilier ou un CTO.
Investir en France et à l’étranger : deux niveaux de diversification
🌍 Investir à l’international ne signifie pas forcément placer son argent à l’étranger ! Avec un ETF MSCI World éligible au PEA, vous investissez déjà dans des centaines d’entreprises de pays développés, tout en conservant votre PEA chez un courtier français.
Mais avec un patrimoine conséquent, pourquoi conserver tous vos placements auprès d’établissements français ? Par exemple, avec 500 000 € de patrimoine financier, vous pouvez garder votre PEA et votre assurance vie française, puis diversifier une partie du capital via un CTO auprès d’une banque suisse ou luxembourgeoise, ou une assurance vie luxembourgeoise.
💡 Notre avis : Diversifier les établissements financiers et les juridictions est une précaution patrimoniale de plus en plus intéressante (en complément de la diversification des placements). L’assurance vie luxembourgeoise est à étudier au cas par cas : consultez notre comparatif des meilleures assurances vie luxembourgeoises et notre guide pour placer son argent à l’étranger.
⚠️ Note : Placer son argent à l’étranger ne dispense pas de la fiscalité française ! Les résidents fiscaux français doivent notamment déclarer leurs comptes et contrats étrangers concernés via le formulaire n° 3916 / 3916-bis. Attention également aux frais, aux risques de change et aux contraintes administratives.
Quand faire appel à un conseiller en gestion de patrimoine indépendant ?
Avec plusieurs centaines de milliers d’euros à investir, une entreprise à céder, des problématiques fiscales ou une transmission à organiser, un bon accompagnement patrimonial peut vous faire gagner beaucoup de temps et d’argent. À condition de privilégier un véritable conseil indépendant, rémunéré par honoraires plutôt que par rétrocommissions de partenaires.
C’est justement le modèle de Prosper Conseil, notre cabinet de gestion de patrimoine. Nos conseillers vous accompagnent avec une vision globale : stratégie d’investissement, optimisation fiscale, préparation de la retraite et transmission. Le tout avec un conseil indépendant rémunéré par honoraires, sans rétrocommissions de partenaires.